의안번호 2221509. 「주택도시기금법 일부개정법률안」, 전현희 의원 등 12인, 2026년 9월 21일 접수, 소관위원회 국토교통위원회. 어제 국회 의안정보시스템 접수 목록에 올라온 법안입니다. 같은 날 낮 국회 소통관에서 대표발의자는 이렇게 말했습니다. “이 방식이 제대로 잘 작동되면 반의반 값 아파트, 강남에 30평대 아파트를 3억 원대에 분양이 충분히 가능하다.”
저는 제목이 좋은 법안을 보면 재원 조항부터 찾는 사람입니다. 이 법안은 재원이 제목입니다. 주택도시기금. 그래서 이번에는 다른 것을 찾았습니다. 3억 원에서 빠진 돈이 어디로 갔는지입니다. 법 조문과 시행령, 국토교통부 실거래 자료, 서울주택도시개발공사의 입주자모집공고를 나란히 놓고 읽었습니다.
개정안은 무엇을 바꿉니까?
보도 세 곳의 설명이 같습니다. 토지임대부 분양주택의 건설과 대지 조성에 필요한 비용을 주택도시기금의 지원 대상으로 규정한다는 것입니다. 지금 기금의 용도는 국민주택 건설과 구입·임차 자금 융자, 임대주택 출자와 융자 같은 항목입니다. 거기에 토지임대부 주택의 땅과 건물을 명시해 넣겠다는 뜻입니다. 대표발의자의 말을 빌리면 “공공은 토지를 제공하고, 국가는 주택도시기금으로 지원하고, 공공기관은 주택을 건설하는” 구조입니다.
한 가지는 아직 못 읽었습니다. 그 지원이 융자인지, 출자인지, 보조인지입니다. 빌려주는 돈은 돌아오고, 출자한 돈은 땅으로 남고, 보조한 돈은 사라집니다. 누가 얼마를 내느냐는 이 한 단어가 정합니다. 이 글을 쓰는 22일 저녁까지 의안정보시스템에는 소관위원회가 국토교통위원회로 정해진 것만 올라왔고, 제안이유와 조문 원문은 아직 없습니다. 올라오면 이 글의 정정란에 적겠습니다. 덧붙여 둡니다. 이 법안은 어제 접수돼 아직 소관 상임위 심사도 시작하지 않았습니다. 아직 국회를 통과하지 못한 발의 단계의 법안이고, 시행되는 제도가 아닙니다. 지금 읽을 수 있는 것은 하겠다는 방향뿐입니다.
기금이 어디서 오는지는 읽었습니다. 국토교통부의 2025년 주택도시기금 업무편람 기준입니다.
| 재원 | 규모 | 비고 |
|---|---|---|
| 청약통장 납입금(민간 예수금) 수입 계획 | 18조 7,800억 | 2025년 · 전년 대비 −13.7% |
| 융자금 회수 | 20조 6,674억 | 2025년 · 기존 대출을 돌려받는 회전 자금 |
| 국민주택채권 발행 | 13조 3,717억 | 2023년 · 등기·인허가 때 의무 매입 |
| 기금 여유자금 | 49조 → 13조 9,000억 | 2021년 말 → 2024년 1분기 |
| 청약통장 가입 | 2,577만 3,925좌 | 2026년 7월 말 |
이 돈은 세금이 아닙니다. 청약통장에 매달 넣는 사람의 저축이고, 집을 등기하면서 의무로 사는 채권입니다. 세금보다 눈에 덜 띄고, 그래서 더 자주 쓰입니다. 기획재정부는 2024년 10월 세수 부족분을 메우는 데 이 기금에서 2~3조 원을 동원하겠다고 했습니다. 여유자금은 2021년 말 49조에서 2024년 1분기 13조 9,000억으로 줄었습니다. 저는 정책을 누가 내놓느냐가 아니라 돈을 누가 내느냐로 읽습니다. 이 법안의 돈은 청약통장 2,577만 좌에서 나옵니다.
3억은 어떻게 나온 숫자입니까?
기자회견문에 산식은 없습니다. 있는 것은 “토지비를 빼면”이라는 말뿐입니다. 그래서 건물값을 따로 셌습니다. 국토교통부가 올해 7월 고시한 분양가상한제 기본형건축비는 16~25층, 전용 60~85㎡ 지상층 기준 ㎡당 223만 7,000원입니다. 공급면적 30평, 99.17㎡에 곱하면 2억 2,184만 원입니다. 여기에는 지하층 건축비와 가산비가 빠져 있습니다.
실제 값은 더 위에 있습니다. SH가 올해 2월 27일 공고한 마곡17단지의 건물 분양가는 전용 84㎡가 4억~4억 5,000만 원, 59㎡가 2억 9,000만~3억 4,000만 원입니다. 381가구 중 84㎡는 26가구뿐이고 355가구가 59㎡입니다. 땅값을 뺀 건물값만으로 이미 4억이 넘습니다. 강남이라고 콘크리트가 싸지지 않습니다. 그러니 “강남 30평대 3억 원대”는 마곡 건물값보다 1억이 싼 값입니다. 3억이 나오려면 건물값을 더 깎거나, 그 차이를 누군가 메워야 합니다.
빠진 땅값은 어디로 갑니까?
사라지지 않습니다. 임대료로 바뀝니다. 주택법 제78조 5항은 토지임대료를 “해당 토지의 조성원가 또는 감정가격 등을 기준으로 산정”하라고 하고, 시행령 제81조 1항이 상한을 정합니다. 공공택지면 조성원가, 그 밖의 땅이면 감정가격에 입주자모집공고일이 속한 달의 전전달 은행 3년 만기 정기예금 평균이자율을 곱해 12로 나눈 금액입니다. 약정 뒤 2년 안에는 못 올리고, 올릴 때도 5%를 넘지 못합니다. 임대차는 40년이고 소유자 75%가 청구하면 40년 더 갑니다.
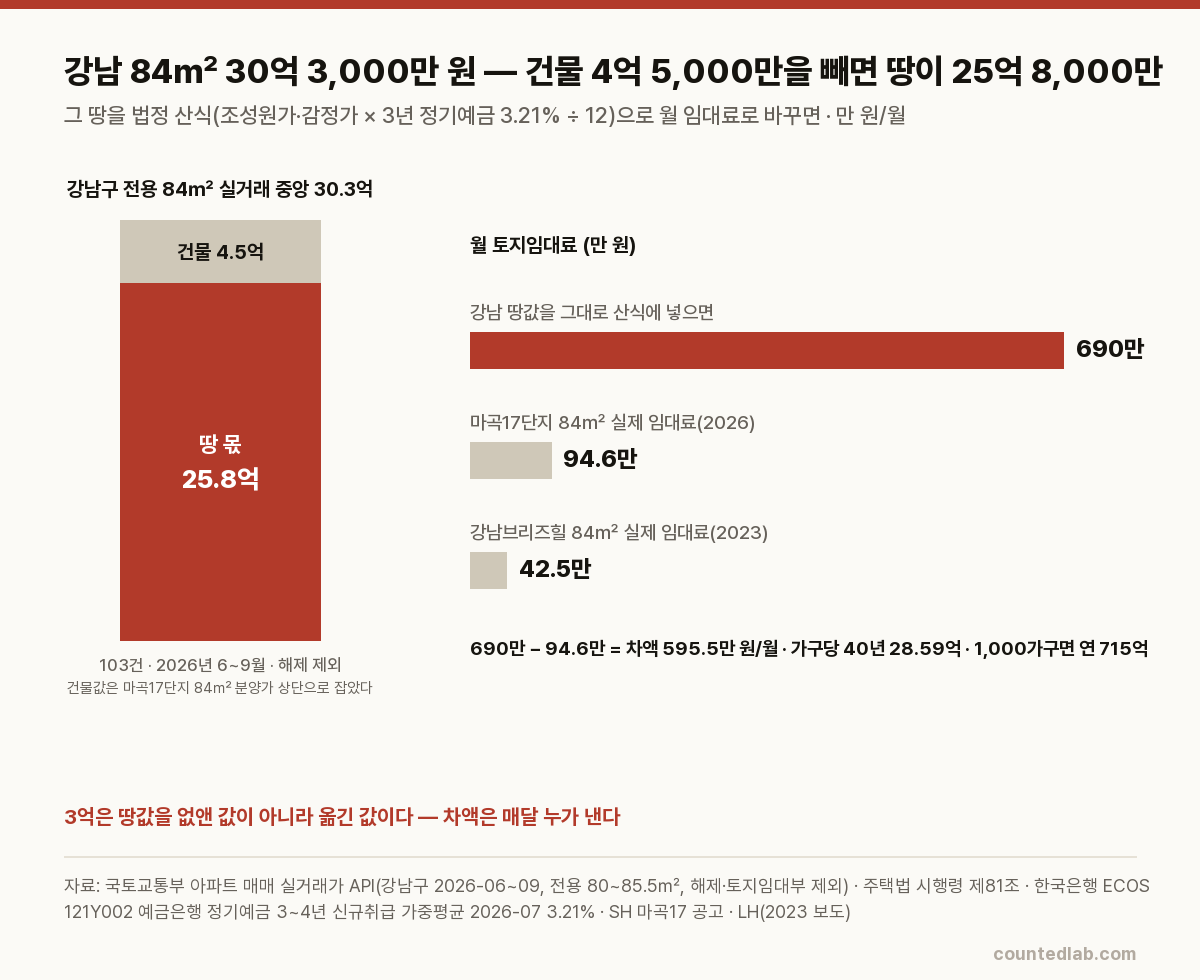
이 산식에 강남 땅값을 넣어 봤습니다. 국토교통부 실거래 자료에서 강남구 전용 80~85.5㎡ 아파트의 올해 6~9월 매매를 전부 받았습니다. 해제된 계약과 토지임대부를 빼면 103건, 중앙값 30억 3,000만 원입니다. 건물값은 마곡17단지의 상단인 4억 5,000만 원으로 후하게 잡았습니다. 남는 땅 몫은 25억 8,000만 원입니다. 한국은행 통계의 올해 7월 만기 3~4년 정기예금 신규취급 가중평균 금리는 3.21%입니다. 법이 말하는 은행연합회 공시 평균과는 소수점이 조금 다를 수 있습니다.
| 항목 | 금액 | 근거 |
|---|---|---|
| 강남구 전용 84㎡ 실거래 중앙값 | 30억 3,000만 | 103건 · 2026년 6~9월 · 해제 제외 |
| 건물값(마곡17단지 84㎡ 분양가 상단) | 4억 5,000만 | SH 입주자모집공고 |
| 남는 땅 몫 | 25억 8,000만 | 30억 3,000만 − 4억 5,000만 |
| 법정 산식 월 임대료 상한 | 690만 | 25.8억 × 3.21% ÷ 12 |
| 마곡17단지 84㎡ 실제 임대료 | 94만 6,000 | 2026년 2월 공고 |
| 차액(매달) | 595.5만 | 40년이면 28.59억 · 1,000가구면 연 715억 |
월 690만 원입니다. 3억 원에 사고 매달 690만 원을 내는 집입니다. 40년이면 33억 1,300만 원입니다. 땅값 25억 8,000만 원이 사라진 것이 아니라 40년으로 나뉜 것입니다. 이 임대료를 마곡처럼 94만 6,000원으로 묶으려면 매달 595.5만 원이 비게 됩니다. 한 가구에 연 7,147만 원, 40년이면 28.59억 원입니다. 1,000가구를 지으면 해마다 715억 원입니다. 그 돈은 땅 주인이 받지 않기로 한 임대료이고, 땅 주인은 기금이거나 LH·SH입니다.
국공유지를 쓰면 다릅니다. 조성원가가 옛날 값이라 임대료가 낮아집니다. 마곡이 그 경우입니다. 다만 강남에 그런 땅이 많지 않다는 것은 보도가 이미 짚었고, 새로 사면 감정가격이 기준이 됩니다. 감정가격은 시세를 따라갑니다.
마곡 4억은 어떻게 가능했습니까?
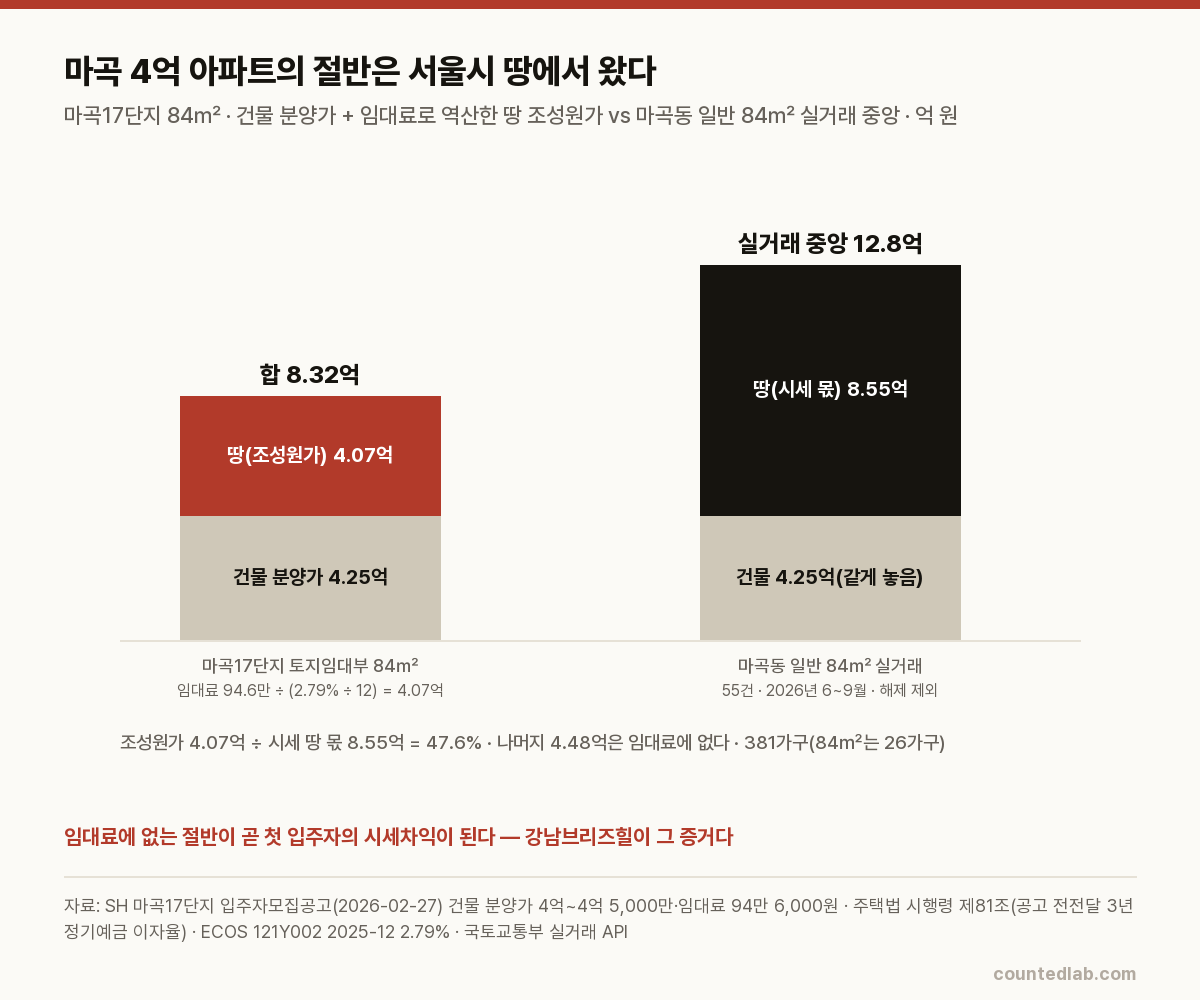
같은 산식을 거꾸로 돌렸습니다. 마곡17단지 84㎡의 월 임대료 94만 6,000원을 공고 전전달인 작년 12월 정기예금 금리 2.79%로 나누면 땅 조성원가가 4억 700만 원으로 나옵니다. 건물 분양가 중간값 4억 2,500만 원을 더하면 8억 3,200만 원입니다. 마곡동 일반 84㎡의 올해 6~9월 실거래 중앙값은 55건에 12억 8,000만 원입니다. 건물값을 같게 놓으면 시장이 매기는 땅 몫은 8억 5,500만 원입니다. 조성원가는 그 47.6%입니다.
나머지 4억 4,800만 원은 임대료 어디에도 없습니다. 서울시가 오래전에 조성한 땅이라 원가가 낮고, 법이 원가를 기준으로 삼으니 임대료도 낮습니다. 그 차이는 서울시민의 자산에서 입주자에게 옮겨갑니다. 눈에 안 보이니 예산안에도 없습니다. 저는 이런 것을 세는 사람입니다.
초기 부담이 가벼운 것도 아닙니다. 임대료의 60%를 보증금으로 돌리면 84㎡는 보증금 3억 1,200만 원에 월 37만 8,400원입니다. 건물값 4억대와 합치면 7억이 넘습니다. 보도는 마곡 84㎡ 전세 7억 초중반과 비슷하다고 썼습니다. 그래도 특별공급 162가구에 1만 998명이 왔습니다. 67.91대 1입니다.
먼저 들어간 사람은 무엇을 얻었습니까?
서울에 이미 두 곳이 있습니다. 강남구 자곡동 LH강남브리즈힐은 2012년 11월 84㎡를 2억 2,050만~2억 2,230만 원에 분양했습니다. 임대료는 2023년 기준 월 42만 5,000원입니다(2년마다 5% 안에서 오를 수 있습니다). 국토교통부 실거래 자료에서 이 단지 84㎡를 찾았습니다. 작년 7월부터 올해 8월까지 7건, 중앙값 13억 원입니다. 가장 최근 거래는 8월 7일 6층 13억 원입니다. 분양가의 5.85배입니다.
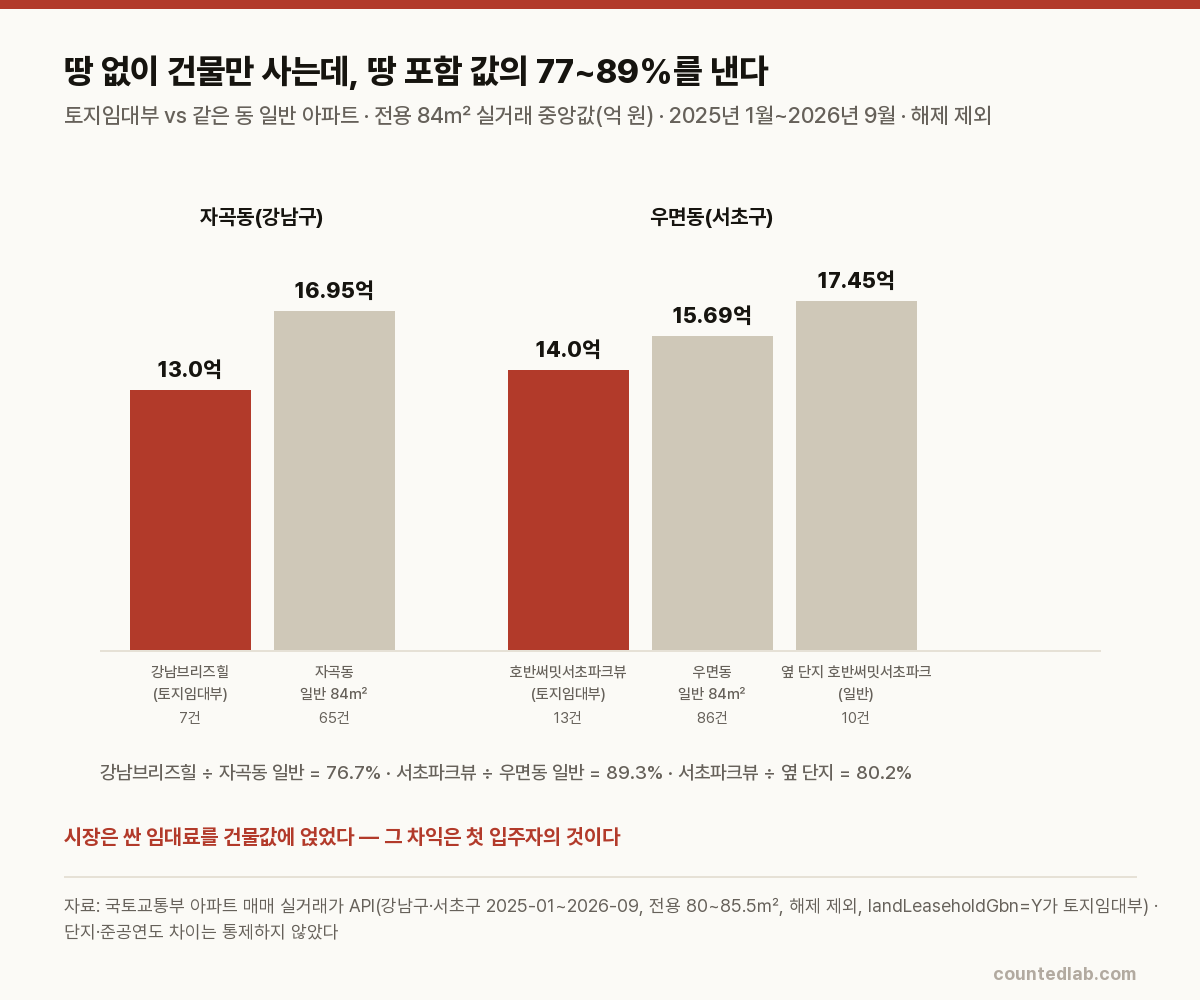
땅 없이 건물만 사는데 얼마를 내는지 같은 동과 견줬습니다. 자곡동 일반 84㎡는 65건에 중앙값 16억 9,500만 원입니다. 토지임대부는 그 76.7%입니다. 서초구 우면동도 같습니다. 2011년 LH서초5단지로 분양된 호반써밋서초파크뷰 84㎡는 13건에 14억 원, 우면동 일반 84㎡ 86건은 15억 6,850만 원입니다. 바로 옆에 같은 브랜드, 같은 2013년 준공의 일반 단지가 있습니다. 10건에 17억 4,500만 원입니다. 토지임대부가 그 80.2%입니다.
| 단지 · 전용 84㎡ | 건수 | 실거래 중앙값 | 비고 |
|---|---|---|---|
| 강남브리즈힐(토지임대부, 자곡동) | 7건 | 13.0억 | 2012년 분양 2억 2,230만 · 5.85배 |
| 자곡동 일반 84㎡ | 65건 | 16.95억 | 토지임대부는 이 값의 76.7% |
| 호반써밋서초파크뷰(토지임대부, 우면동) | 13건 | 14.0억 | 2011년 LH서초5단지 |
| 우면동 일반 84㎡ | 86건 | 15.69억 | 토지임대부는 이 값의 89.3% |
| 옆 단지 호반써밋서초파크(일반, 2013년 준공) | 10건 | 17.45억 | 토지임대부는 이 값의 80.2% |
왜 건물값이 땅값의 8할이 됩니까. 임대료가 시장 땅값보다 싸기 때문입니다. 자곡동 일반 84㎡의 땅 몫을 법정 산식에 넣으면 월 333만 원인데 실제 임대료는 42만 5,000원, 12.8%입니다. 매달 290만 원이 비고, 시장은 그 값을 건물값에 얹습니다. 그래서 건물만 13억입니다. 그 13억을 받는 사람은 2012년에 2억 2,000만 원을 낸 사람입니다. 5년 거주의무와 10년 전매제한이 끝나면 개인끼리 사고팔 수 있습니다. 이 단지의 실거래가는 2022년 6월에야 공개되기 시작했습니다. 그 전 10년은 값이 보이지 않았습니다.
이 비교에는 한계가 있습니다. 단지의 준공연도와 품질을 통제하지 않았고, 토지임대부는 7건과 13건뿐입니다. 남은 임대 기간이 짧아질수록 건물값은 내려가야 합니다. 그래도 방향은 세 쌍이 다 같습니다.
그래서 저는 이렇게 읽습니다
먼저 맞는 대목부터 적습니다. 땅과 건물을 갈라 값을 매기는 것 자체는 정보를 늘립니다. 땅값이 매달 고지서로 보이니까요. 임대료가 시장 땅값을 따라간다면 이 제도는 정직한 제도입니다. 공공이 이미 가진 땅을 팔지 않고 빌려주자는 말도 이해합니다. 판 땅을 다시 살 때는 늘 더 비쌌습니다. 이 점은 그쪽이 맞습니다. 세어보니 그렇습니다.
문제는 3억이라는 숫자입니다. 3억은 시장이 매긴 가격이 아니라 누군가 정한 값입니다. 정해진 값은 정보를 지우고, 지워진 정보는 다른 데서 돌아옵니다. 마곡에서는 조성원가에 없는 4억 4,800만 원으로, 자곡동에서는 건물만 13억이라는 실거래로 돌아왔습니다. 강남에서 같은 일을 시세 땅으로 하면 한 가구에 매달 595만 원이 비게 되고, 그 돈은 청약통장에서 나갑니다. 받는 사람은 67.91대 1을 뚫은 소수이고, 내는 사람은 2,577만 좌입니다.
같은 당 안에서도 이미 갈렸습니다. 이재명 대통령은 7월 23일 부동산정책 국민 대토론회에서 “세월이 지나고 나니 완전 분양을 한 단지와 토지임대부 방식으로 분양한 단지의 가격이 거의 비슷해졌다”고 했고, 재개발 때 이 방식을 지켜내기 어렵다고 했습니다. 두 달 뒤 당 수석최고위원이 그 방식을 전국 정책으로 넓히자는 법안을 냈습니다. 어느 쪽이 당론이 될지 저는 표결에서 보겠습니다.
제 잣대 넷으로 정리합니다. 말과 기록은 맞습니다. 서울시장 경선 때 낸 공약과 같은 내용이고 아직 표결은 없습니다. 재원 조항은 있습니다. 다만 그 재원이 세금이 아니라 남의 저축이고, 그 기금의 여유자금은 2년 남짓 만에 35조가 줄었습니다. 부담은 청약통장 가입자와 등기하는 사람에게 갑니다. 그리고 가격을 정합니다. 네 칸 중 한 칸을 인정하고 세 칸을 못 합니다.
저는 2019년에 평촌 25평을 대출 40%를 끼고 산 사람입니다. 강남 30평대가 3억이면 저도 청약통장을 들고 줄을 섰을 겁니다. 그래서 이 글도 의심하면서 읽으시기 바랍니다.
법안 제목에 ‘기금’이 들어가면 저는 그 통장 주인이 누구인지부터 봅니다. 이번 통장 주인은 2,577만 좌입니다. 3억짜리 강남 아파트에 줄을 서는 사람도, 그 줄을 세우는 돈을 대는 사람도 같은 통장입니다.
자주 묻는 질문
토지임대부 분양주택이 무엇입니까?
땅은 공공(LH·SH)이 갖고 건물만 분양하는 주택입니다. 입주자는 건물값을 내고 매달 토지임대료를 냅니다. 임대차는 40년이고 소유자 75% 이상이 청구하면 40년 더 갱신할 수 있습니다(주택법 제78조). 서울에는 LH서초5단지(2011), 강남브리즈힐(2012), 마곡17단지(2026)가 있습니다.
토지임대료는 어떻게 정해집니까?
주택법 시행령 제81조가 상한을 정합니다. 공공택지면 조성원가, 그 밖의 땅이면 감정가격에 입주자모집공고 전전달의 은행 3년 만기 정기예금 평균이자율을 곱해 12로 나눈 금액 이하입니다. 약정 뒤 2년 안에는 올리지 못하고, 올릴 때도 주택임대차보호법의 5% 한도를 넘지 못합니다.
강남브리즈힐은 건물만 파는데 왜 13억입니까?
임대료가 시장 땅값보다 훨씬 싸기 때문입니다. 84㎡ 임대료는 월 42만 5,000원(2023년)인데, 같은 동 일반 아파트의 땅 몫을 법정 산식에 넣으면 월 333만 원입니다. 그 차이를 시장이 건물값에 얹었습니다. 2012년 2억 2,230만 원에 분양된 집이 2026년 실거래 중앙 13억 원입니다.