문서 셋을 나란히 놓았습니다. 국토교통부가 9월 21일 낸 「주거안정플랜」 본문 11쪽과 첨부자료 50쪽, 9월 1일 발표된 2027년도 국토교통부 예산안, 그리고 같은 날 재정경제부가 공공기관운영위원회에 보고하고 3일 국회에 낸 「2026~2030년 공공기관 중장기재무관리계획」입니다. 첫 문서는 2030년까지 공적주택 119만 호를 짓거나 사겠다고 합니다. 둘째 문서는 그중 첫해 값을 적었습니다. 셋째 문서는 그 돈이 어디서 나오는지를 적었습니다. 세 문서를 한 표에 맞추는 데 이틀이 걸렸습니다.
이재명 대통령은 이 계획에 이름을 얹었습니다. 2025년 12월 12일 국토교통부 업무보고에서 “공공임대주택 사업은 역세권 등 좋은 지역에 짓도록 하라”고 했고, 2026년 7월 23일 부동산정책 국민 대토론회에서 “공공임대는 이제 방침을 좀 바꿔야겠다”며 “25평이나 30평 정도 되는 고품질의 장기 임대아파트를 역세권 중심으로 먼저 건설하는 방향”을 말했습니다. 9월 18일 기자회견에서는 “부동산 투기공화국을 벗어나는 게 이 정부의 가장 중심 과제”라고 했고, 9월 22일 엑스에 이 플랜을 소개하며 “강남불패, 부동산투기공화국은 이제 과거 이야기가 될 것”이라고 썼습니다. 어제 글에서 그 문장의 출발선을 실거래로 적었습니다. 오늘은 잣대 넷 중 두 번째입니다. 재원이 있는가.
61쪽 계획서에 ‘재원’은 몇 번 나옵니까?
0번입니다. 본문 11쪽과 첨부자료 50쪽을 텍스트로 풀어 세어봤습니다. ‘재원’이라는 단어가 한 번도 없습니다. ‘사업비’는 한 번, 그것도 사회주택 연구용역을 설명하는 자리에 나옵니다. ‘조 원’ 단위의 금액은 한 번도 나오지 않습니다. ‘기금’은 열한 번 나오는데 전세대출 소득 심사, 지방공사 지원 방식 같은 제도 설명입니다. 5년 동안 얼마가 들고 누가 내는지를 적은 문장은 61쪽 어디에도 없습니다.
있는 것은 물량표입니다. 첨부자료 6쪽의 표를 그대로 옮깁니다. 단위는 만 호이고 기준은 착공·약정·매입·계약입니다.
| 연도 | 합계 | 건설임대 | 매입임대 | 전세임대 | 공공지원민간 | 공공분양 |
|---|---|---|---|---|---|---|
| 2026 | 18.7 | 3.5 | 6.6 | 4.5 | 1.2 | 2.9 |
| 2027 | 21.8 | 4.6 | 7.5 | 4.9 | 1.2 | 3.6 |
| 2028 | 22.5 | 5.1 | 6.4 | 4.7 | 1.0 | 5.3 |
| 2029 | 24.0 | 8.4 | 5.4 | 4.5 | 0.9 | 4.8 |
| 2030 | 31.8 | 13.4 | 5.4 | 4.4 | 0.9 | 7.7 |
| 합계 | 118.8 | 35.0 | 31.3 | 23.0 | 5.2 | 24.3 |
합계 118.8만 호를 연평균으로 나누면 23.8만 호입니다. 국토교통부는 이것이 최근 10년 평균 16만 호의 약 1.5배라고 적었습니다. 제가 다시 나누니 48.5% 증가입니다. 그런데 표를 옆으로 읽으면 다른 것이 보입니다. 2026년 18.7만에서 2030년 31.8만으로 갑니다. 마지막 두 해에 47.0%가 몰려 있습니다. 새로 짓는 건설임대는 더 가파릅니다. 35만 호 중 2029년과 2030년에 21.8만 호, 62.3%입니다. 2030년 한 해 건설임대 13.4만 호는 2026년의 3.83배입니다.
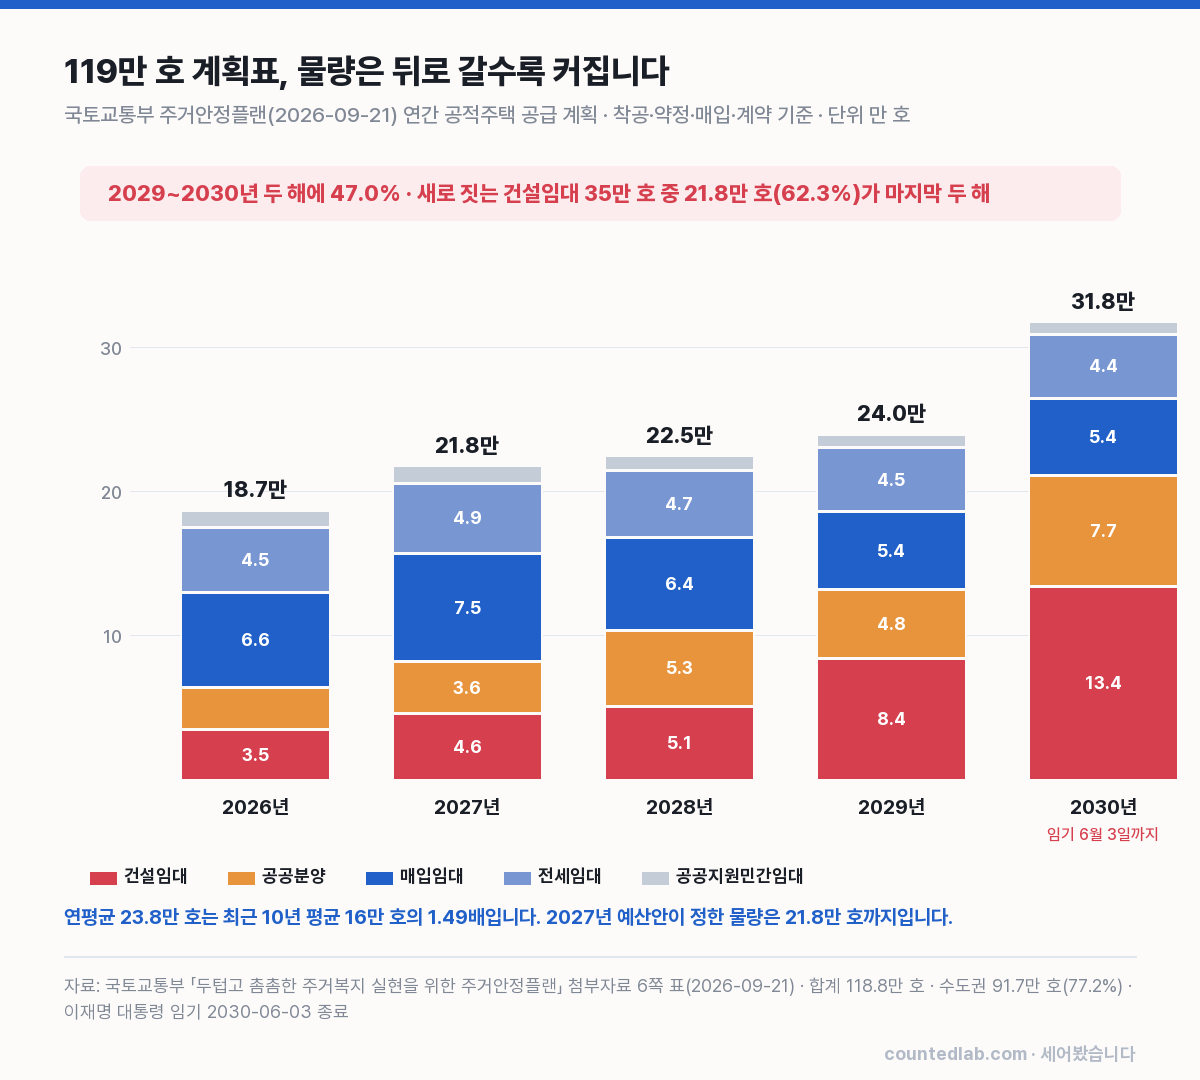
2030년 건설임대 13.4만에 공공분양 7.7만을 더하면 그해 LH와 지방공사가 착공해야 하는 집이 21.1만 호입니다. LH가 임대와 분양을 합쳐 가장 많이 착공한 해가 2019년 8만 725호입니다. 그 2.61배를 한 해에 해야 합니다. 2023년 LH 착공은 1만 944호였고 2024년 5만 127호로 돌아왔습니다. 올해 목표는 5만 2,000호입니다. 이재명 대통령의 임기는 2030년 6월 3일에 끝납니다. 표의 마지막 칸은 임기 마지막 해이고, 그 칸이 가장 큽니다.
2027년 예산안은 얼마를 적었습니까?
30조 원입니다. 국토교통부 2027년 예산안 69조 원 중 공적주택 공급에 30조 원, 올해 21.2조 원에서 8조 8,000억 원이 늘었습니다. 물량은 21.8만 호로 주거안정플랜의 2027년 칸과 정확히 같습니다. 공공임대 17.2만, 공공분양 3.4만, 공공지원민간임대 1.2만 호입니다. 이 예산의 대부분은 세금이 아니라 주택도시기금입니다. 기금 지출은 38조 1,515억에서 40조 6,692억으로 늘고, 그중 임대주택 융자·출자가 29조 2,053억으로 기금의 71%입니다. 올해는 59%였습니다.
| 항목 | 2026년 | 2027년 예산안 | 증감 |
|---|---|---|---|
| 국토교통부 예산 | 62.8조 | 69.0조 | +9.9% |
| 그중 공적주택 공급 | 21.2조 | 30.0조 | +41.5% |
| 공적주택 물량(예산 기준) | 18.7만 호 | 21.8만 호 | +16.6% |
| 호당 예산 | 1.13억 | 1.38억 | +21.4% |
| 주택도시기금 지출 | 38조 1,515억 | 40조 6,692억 | +6.6% |
| 그중 임대주택 융자·출자 | 약 22.5조(59%) | 29조 2,053억(71%) | +12%p |
| 이차보전(은행에 갚는 금리 차) | 1조 9,720억 | 2조 720억 | +5.1% |
30조 원을 21.8만 호로 나누면 호당 1.38억 원입니다. 올해는 1.13억이었습니다. 이 단가에 119만 호를 곱하면 163.5조 원이 나옵니다. 저는 이 숫자를 하한으로 읽습니다. 2027년 물량에서 건설임대는 21.1%인데 2030년에는 42.1%가 됩니다. 새로 짓는 집은 사는 집이나 전세보다 비쌉니다. 비싼 것의 비중이 두 배가 되는데 단가가 그대로일 수는 없습니다. 정부는 5년 총액을 내지 않았고, 저도 그것을 대신 만들지는 않겠습니다. 만들 수 있는 것은 한 채의 구조입니다.
새 유형인 보편형 공공임대는 2027년에 6조 2,000억 원으로 3만 6,000호입니다. 그중 건설형 출자·융자가 4조 7,719억, 2만 6,000호입니다. 나누면 호당 1.84억 원입니다. 이 숫자를 기억해 두시면 다음 절이 읽힙니다.
한 채를 지으면 돈은 어떻게 나뉩니까?
국회 국토교통위원회 강대식 의원실이 LH에서 받은 자료가 9월 3일 보도됐습니다. 통합공공임대 한 채의 실사업비, 정부 지원단가, 그리고 LH가 떠안는 부채 발생액입니다. 부채 발생액은 실사업비에서 정부 출자금을 뺀 값이고, 주택도시기금 융자와 공사채로 채웁니다.
| 통합공공임대 한 채 | 2021년 | 2025년 | 증감 |
|---|---|---|---|
| 호당 실사업비 | 2억 2,600만 | 3억 6,500만 | +61.5% |
| 정부 지원단가(출자+기금 융자) | 1억 5,000만 | 2억 1,100만 | +40.7% |
| LH 부채 발생액(기금 융자+공사채) | 1억 7,900만 | 2억 8,800만 | +60.9% |
| 사업비 중 빚의 비중 | 79.2% | 78.9% | 제자리 |
| 사업비 중 정부 지원 비중 | 66.4% | 57.8% | −8.6%p |
2025년 한 채 3억 6,500만 원 중 LH의 빚이 2억 8,800만 원, 78.9%입니다. 빚이 아닌 몫은 7,700만 원입니다. 정부 지원단가 2억 1,100만 원에는 기금 융자가 들어 있어서 지원이라 불러도 대부분은 갚아야 할 돈입니다. 4년 사이 사업비는 61.5% 올랐고 정부 지원은 40.7% 올랐습니다. 차이는 LH가 빌렸습니다. 그래서 빚의 비중은 4년 내내 79% 언저리에 붙어 있습니다.
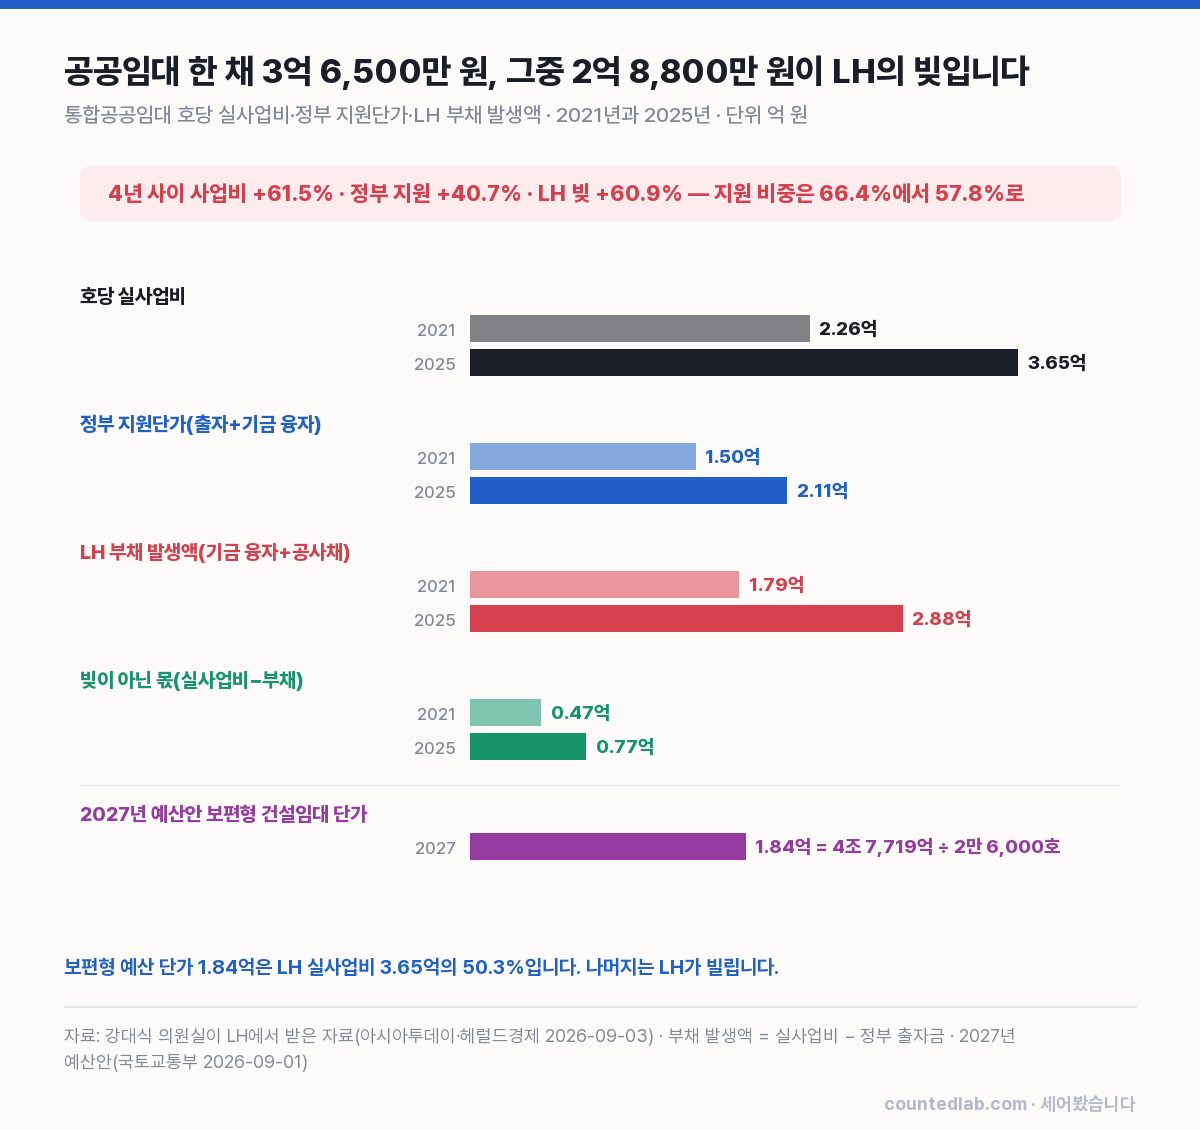
앞 절의 보편형 단가 1.84억 원을 여기에 놓습니다. 실사업비 3.65억의 50.3%입니다. 예산안이 정한 돈은 절반이고 나머지 절반은 LH가 빌려서 짓습니다. 보편형은 역세권에 중형으로 마감재를 민간 아파트 수준으로 올린다고 했으니 사업비는 통합공공임대보다 클 가능성이 높습니다. 그러면 예산 단가는 절반 아래로 내려갑니다. 건설임대 35만 호에 2025년 단가를 곱하면 사업비 127.8조, 그중 LH 부채 100.8조입니다. 공사비 상승은 넣지 않은 값입니다.
이 산술이 맞는지 다른 문서로 확인했습니다. 재정경제부 중장기재무관리계획에서 LH 부채는 2026년 197.5조에서 2030년 372.8조로 175.3조 늘어납니다. 같은 기간 플랜의 물량 100.1만 호로 나누면 호당 1.75억입니다. 전세임대와 매입임대가 섞여 있으니 건설임대의 2.88억보다 낮은 것이 자연스럽습니다. 두 문서가 서로 다른 방향에서 같은 자리를 가리킵니다.
LH의 빚과 기금의 여유는 어디까지 갑니까?
LH는 2025년에 통합 뒤 처음으로 적자를 냈습니다. 매출 13조 5,600억, 영업손실 6,413억, 당기순손실 918억입니다. 2024년은 영업이익 3,404억, 순이익 7,608억이었습니다. 임대주택 운영손실은 2016년 1조 1,706억에서 2024년 2조 8,311억, 2025년 3조 1,949억으로 커졌습니다. 임대료를 시세보다 낮게 받고 수선비는 다 내는 구조라 관리하는 집이 늘수록 손실이 커집니다. 장기공공임대 재고는 2024년 193.1만 호이고 계획은 2030년 250만 호 이상입니다. 손실이 재고에 비례한다고 놓으면 연 4.14조가 됩니다. 단순 비례이고 실제는 임대료 체계에 달렸습니다.
| LH | 2025년(결산) | 2026년 | 2030년 |
|---|---|---|---|
| 부채 | 173조 6,567억 | 197조 5,000억(계획) | 372조 8,000억(계획) |
| 부채비율 | 230.8%(결산 역산) | 250.6% | 351.2% |
| 영업손익 | −6,413억(통합 후 첫 적자) | −2,531억(회사 전망) | — |
| 임대주택 운영손실 | −3조 1,949억 | — | — |
재정경제부 계획에서 공공기관 37곳의 부채는 2026년 778.3조에서 2030년 997.4조로 219.1조 늘어납니다. 그중 LH가 175.3조, 80.0%입니다. 나머지 36곳은 부채비율이 196.8%에서 176.2%로 내려갑니다. LH 하나가 250.6%에서 351.2%로 올라갑니다. 재정경제부는 그 이유를 주택공급 확대와 임대주택 매입 사업 증가라고 적었습니다. 이 계획의 이름이 곧 그 이유입니다.
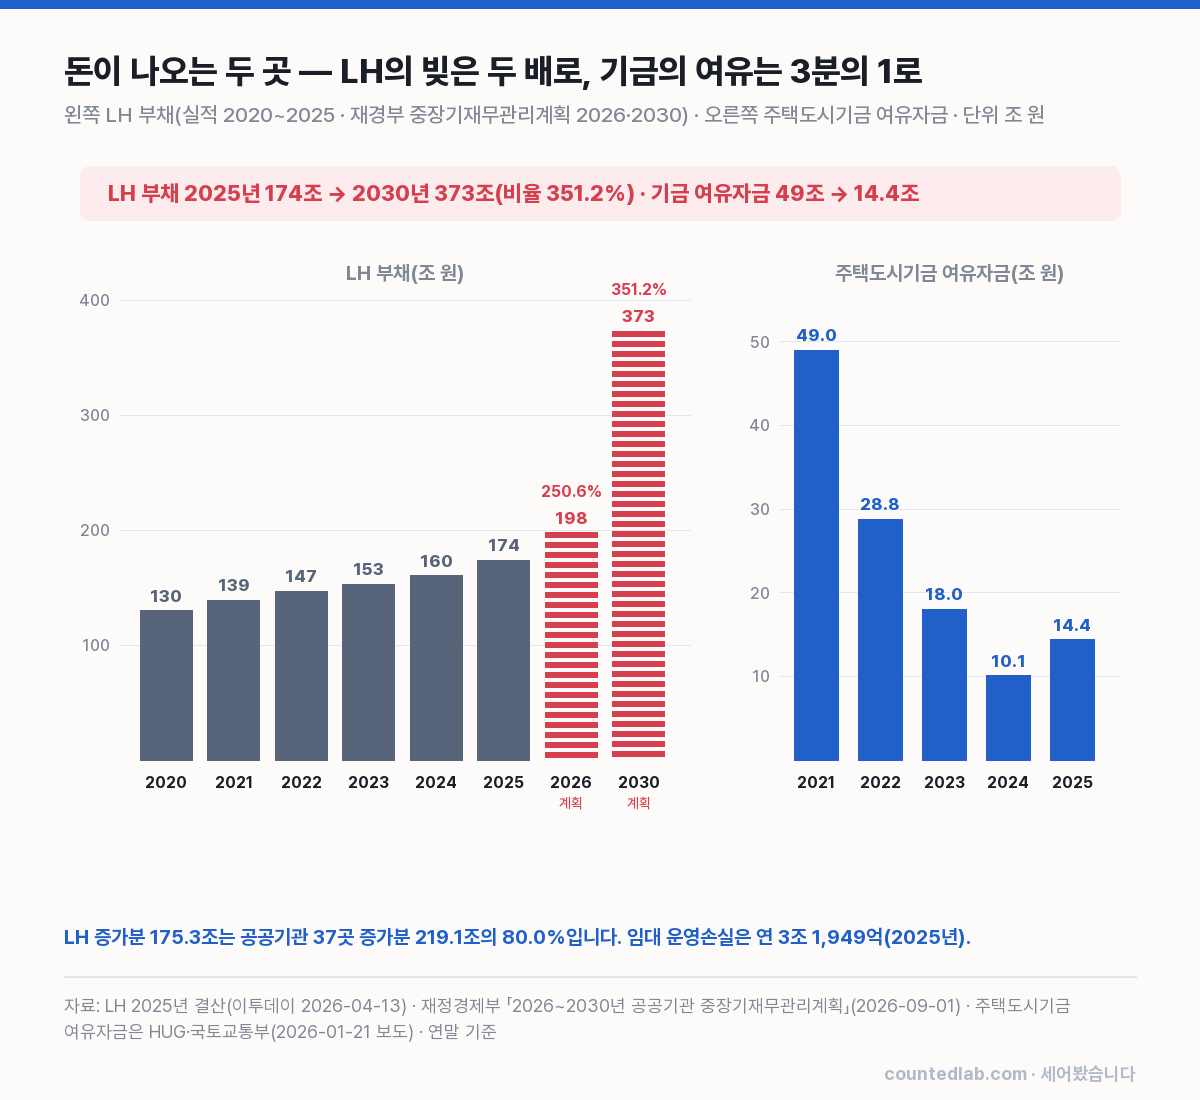
기금 쪽도 봅니다. 주택도시기금 여유자금은 2021년 말 49조에서 2022년 28.8조, 2023년 18조, 2024년 10.1조, 2025년 14.4조입니다. 4년 사이 -70.6%입니다. 기금 조성액은 2021년 116.9조에서 2022년 108조로 줄었습니다. 청약저축이 줄고 부동산 거래가 줄어 국민주택채권 발행이 준 탓입니다. 기금이 모자라니 정책대출은 은행 돈으로 나가고 정부가 금리 차이를 갚아 줍니다. 이차보전이라고 부릅니다. 2025년 신규 정책대출 34조 4,473억 중 34조 116억, 98.7%가 이 방식이었고, 2027년 이차보전 예산은 2조 720억으로 처음 2조를 넘습니다. 기금이 직접 빌려주던 돈을 은행이 빌려주고 그 이자 차이를 세금이 냅니다. 이건 임대주택이 아니라 대출 쪽 이야기지만, 같은 주머니에서 임대주택 29조가 나갑니다.
그래서 돈은 누가 냅니까?
세 갈래입니다. 첫째, 청약통장에 돈을 넣는 사람입니다. 주택도시기금의 조성 재원은 청약저축과 국민주택채권이고, 2026년 7월 말 청약통장은 2,577만 3,925좌입니다. 저축 이자는 정부가 정하고 시중 예금보다 낮습니다. 그 돈이 기금 융자로 LH에 가고 LH는 시세보다 싼 임대료를 받습니다. 시세와 임대료의 차이를 청약통장이 먼저 냅니다. 둘째, 집을 등기하는 사람입니다. 등기할 때 국민주택채권을 의무로 삽니다. 1종은 연 2%에 5년 뒤 상환이라 대부분 그 자리에서 할인해 팝니다. 2022년 발행액이 14.4조 원입니다. 저도 2019년 평촌 집 등기 날에 샀고 그날 팔았습니다. 할인된 만큼이 제가 낸 몫이었는데 그때는 세지 않았습니다.
셋째, 다음 세대입니다. LH 공사채는 법에 따라 정부가 원리금 상환을 보증할 수 있는 빚이고 이자는 매년 나갑니다. 2030년 372.8조가 된 뒤에 그 이자를 임대료로 갚을 수 없다는 것은 운영손실 3조가 이미 말해 줍니다. 결국 일반회계 출자로 메우거나, 택지를 팔아 메우거나, 임대료를 올려야 합니다. 셋 다 지금 사는 사람이 아니라 나중 사람이 냅니다. 세금은 셋 중 가장 작은 갈래입니다. 2027년 예산안에서 통합공공임대 출자는 1조 5,497억이고 기금 융자는 1조 4,063억입니다. 출자만 안 갚아도 되는 돈입니다.
보편형이 이 셈을 바꿉니다. 지금까지 공공임대는 89만 호 중 57만 호, 64%가 취약계층 몫이고 그 물량은 유지한다고 정부가 답했습니다. 이 점은 맞게 했다고 씁니다. 그런데 보편형 19.3만 호는 기준 중위소득 150%, 3인 가구 월 803만 원까지 들어갑니다. 임대료는 “주변 시세보다 저렴한 수준”이라고만 적혀 있고 얼마나 저렴한지는 연내 발표입니다. 시세와의 차이가 곧 위 세 갈래가 내는 돈입니다. 월 803만 원 버는 집의 임대료를 청약통장 든 사람과 등기하는 사람과 다음 세대가 나눠 내는 구조입니다. 저는 소득이 적은 사람에게 가는 보조는 시장의 조건이라고 봅니다. 중위소득 150%는 조건이 아니라 선택입니다.
대통령의 말과 이 계획은 맞습니까?
한 대목은 맞습니다. 대통령은 지난 12월 업무보고에서 “역세권에 공공임대주택을 짓고, 적정한 평수로 지으면 임대 보증금도 더 높게 받을 수 있을 것”이라며 “재정적 손해도 막을 수 있는 방안”이라고 했습니다. 좋은 자리에 좋은 집을 지어 제값에 가까운 보증금을 받으면 손실이 준다는 말입니다. 가격은 정보라는 제 원칙과 같은 말입니다. 보편형 계획에 보증금 비율을 20~100%에서 고르게 한 것도 그 방향입니다. 이 문장을 쓴 사람이 임대료 칸을 비워 두지 않았으면 좋겠습니다.
나머지는 제 잣대로 낮습니다. 첫째, 재원 조항이 없습니다. 61쪽에 총액이 없고 첫해 예산 30조만 있습니다. 재원이 없는 계획을 저는 좋은 뜻으로 분류합니다. 제게 그건 칭찬이 아닙니다. 둘째, 부담이 뒤로 갑니다. 물량의 47%가 마지막 두 해에 있고 건설임대의 62.3%가 거기 있습니다. LH 부채는 임기 안에 두 배가 되고 이자는 임기 뒤에 나갑니다. 셋째, 이 유형에는 전력이 있습니다. 경기도가 2020년에 낸 기본주택은 무주택자면 누구나 30년 이상 사는 임대였습니다. 그 근거 법안인 공공주택특별법 개정안은 21대 국회를 통과하지 못했고 임기 만료로 폐기됐으며, 시범사업은 한 채도 짓지 못한 채 예산 부족으로 접혔습니다. 한 채에 건축비 2~3억이 드는데 도가 감당할 수 없었다는 것이 보도된 이유입니다. 이번 보편형 6조 2,000억은 그 이름을 바꿔 돌아온 것이라고 9월 2일 이투데이가 썼고, 그때 경기도에서 기본주택을 맡았던 사람이 올해 국토교통부 장관에 지명됐습니다. 그때 없던 돈이 지금은 기금과 공사채에서 나옵니다. 돈이 생긴 것이 아니라 내는 사람이 바뀐 것입니다.
반대편이 맞는 것도 적습니다. 공공임대 재고를 250만 호로 늘려 전체 주택의 10%를 넘기겠다는 목표는 취약계층에 집이 필요하다는 사실에서 나왔고 그 사실은 맞습니다. 지방공사 기금 지원을 보조에서 출자로 바꾼 것은 회계를 정직하게 만듭니다. 대기자 통합시스템으로 입주 선정 기간을 150일에서 40일로 줄이는 것은 돈이 아니라 절차의 문제라 반대할 이유가 없습니다. 제가 묻는 것은 하나입니다. 119만이라는 숫자 옆에 얼마가 드는지, 누가 내는지 한 줄만 적어 달라는 것입니다.
계획서 61쪽을 세 번 읽었습니다. 세 번 다 재원 칸을 찾다가 끝났습니다. 제 청약통장이 그 칸에 들어 있다는 것을 세 번째에야 알았습니다.
자주 묻는 질문
공적주택 119만 호는 어떤 집입니까?
국토교통부가 2026년 9월 21일 발표한 2026~2030년 공급 계획입니다. 새로 짓는 건설임대 35만, 기존 집을 사는 매입임대 31.3만, 전세임대 23만, 공공지원민간임대 5.2만, 공공분양 24.3만 호로 118.8만 호입니다. 착공·약정·매입·계약 기준이라 입주와 다릅니다. 77%가 수도권입니다.
재원은 얼마이고 어디서 나옵니까?
5년 총액은 발표문에 없습니다. 확정된 것은 2027년 예산안의 공적주택 30조 원(21.8만 호)뿐입니다. 돈의 출처는 주택도시기금(청약저축·국민주택채권), LH 공사채, 일반회계 출자 셋입니다. 재정경제부 계획상 LH 부채는 2026년 197.5조에서 2030년 372.8조로 늘고 부채비율은 351.2%가 됩니다.
보편형 공공임대는 누가 들어갑니까?
기준 중위소득 150% 이하(3인 가구 월 803만 원), 자산 3.45억 원 이하를 검토 중이며 확정 기준은 연내 발표입니다. 2030년까지 19.3만 호(건설 17.5만·매입 1.8만), 전용 55~85㎡, 거주 6년에 최장 20년, 청년 50% 우선입니다. 2027년 예산 6조 2,000억, 3만 6,000호입니다.