대출 규제는 집값을 누르지 않았습니다. 사는 사람을 바꿨습니다. 서울 아파트 실거래 13만 2,845건을 규제 전과 후로 나눠 세어보니 그렇게 읽힙니다. 이재명 대통령을 잣대 넷으로 읽는 연재의 세 번째 글입니다. 첫 글은 말과 실거래를 나란히 놓았고, 둘째 글은 119만 호의 재원을 찾았습니다. 오늘은 셋째 잣대입니다. 부담을 누구에게 넘기는가.
발언부터 적습니다. 이재명 대통령은 2025년 7월 3일 취임 30일 기자회견에서 “이번 대출 규제는 맛보기 정도에 불과하다”고 했습니다. 6월 27일 대책이 나온 지 엿새 뒤입니다. 그 뒤 10월 15일에 두 번째 규제가 왔고 올해 6월 30일에 세 번째가 왔습니다. 반대편 발언도 적습니다. 오세훈 서울시장은 9월 17일 로이터 인터뷰에서 “현금을 충분히 보유한 자산가들은 오히려 주택을 더 쉽게 살 수 있는 반면, 당장 현금이 없는 청년들은 생애 첫 주택을 구입할 기회를 완전히 잃게 된다”고 했습니다. 국내 보도는 9월 22일입니다. 두 사람의 말 중 어느 쪽이 실거래에 가까운지 확인했습니다. 결론부터 적으면 둘 다 절반씩입니다.
규제는 언제 무엇을 바꿨습니까?
세 번입니다. 날짜와 내용은 금융위원회 보도자료와 정책브리핑 원문에서 옮겼습니다.
| 시행일 | 대책 | 서울에 적용된 내용 |
|---|---|---|
| 2025-06-28 | 6·27 대책 | 수도권·규제지역 주담대 한도 6억 · 생애최초 LTV 80→70% · 6개월 내 전입 · 다주택자 추가 주담대 금지 · 신용대출 연소득 이내 |
| 2025-10-16 | 10·15 대책 | 서울 25개 구 전체 규제지역·토지거래허가구역 · LTV 70→40%(생애최초 70% 유지) · 한도 15억 이하 6억, 15~25억 4억, 25억 초과 2억 · 스트레스 금리 1.5→3% |
| 2026-07-01 | 6·30 대책 | 화성 동탄구·용인 기흥구·구리시 규제지역 추가(LTV 40%) · 1억 초과 신용대출 보유자 1년간 규제지역 주택 구입 제한 |
이 글에서 규제 전은 2024년 11월 1일부터 2025년 6월 27일까지 239일, 규제 후는 2025년 10월 16일부터 2026년 8월 31일까지 320일입니다. 가운데 110일은 6억 한도만 있던 기간이라 따로 뒀습니다. 국토교통부 실거래 공개 API에서 서울 25개 구 22개월치 14만 1,224건을 받아 해제 신고 8,338건과 토지임대부 41건을 뺐습니다. 8월은 신고 기한이 9월 말까지라 몇 건 더 붙을 수 있습니다. 6월 5,308건과 7월 5,847건은 우리은행 부동산리서치랩이 9월 7일 집계한 5,289건·5,800건과 1% 안에서 맞습니다.
한 가지를 미리 적습니다. 10월 16일에는 대출 규제와 토지거래허가구역 지정이 같은 날 시행됐습니다. 허가구역에서는 전세를 끼고 사는 것이 막히고 2년 실거주가 붙습니다. 그래서 아래 숫자는 대출만의 효과가 아니라 두 규제를 합친 효과입니다. 실거래 자료로는 둘을 가를 수 없습니다. 가르지 못하는 것을 가른 것처럼 쓰지 않겠습니다.
거래는 어디로 갔습니까?
서울 전체 거래는 30일당 6,210건에서 5,642건으로 -9.1% 줄었습니다. 크지 않은 감소입니다. 그런데 구별로 나누면 한쪽은 반이 사라지고 한쪽은 배 가까이 늘었습니다.
| 구 | 규제 전(30일당) | 규제 후(30일당) | 변화 | 규제 후 중앙값 | 6억 이하 비중 |
|---|---|---|---|---|---|
| 성동구 | 373 | 134 | -64.3% | 16.6억 | 7.2% |
| 마포구 | 345 | 160 | -53.6% | 14.4억 | 8.3% |
| 광진구 | 167 | 86 | -48.2% | 13.7억 | 22.0% |
| 동작구 | 338 | 195 | -42.4% | 14.1억 | 8.0% |
| 강남구 | 366 | 232 | -36.6% | 25.8억 | 6.3% |
| … | |||||
| 강북구 | 86 | 127 | +47.0% | 7.1억 | 30.1% |
| 노원구 | 410 | 639 | +56.0% | 6.1억 | 49.8% |
| 도봉구 | 135 | 223 | +65.2% | 5.5억 | 63.1% |
| 금천구 | 64 | 107 | +65.5% | 6.1억 | 49.6% |
| 중랑구 | 139 | 239 | +72.8% | 6.3억 | 45.6% |
성동구 -64.3%, 마포구 -53.6%, 광진구 -48.2%입니다. 반대쪽은 중랑구 +72.8%, 금천구 +65.5%, 도봉구 +65.2%입니다. 강남·서초·송파·용산·성동·마포·광진·동작 여덟 구를 한강변으로, 노원·도봉·강북·중랑·금천·구로·은평·관악 여덟 구를 외곽으로 묶으면 한강변은 30일당 2,430건에서 1,471건으로 -39.5%, 외곽은 1,448건에서 2,138건으로 +47.7%입니다. 서울 거래에서 외곽 여덟 구가 차지하는 몫은 23.3%에서 37.9%가 됐습니다.
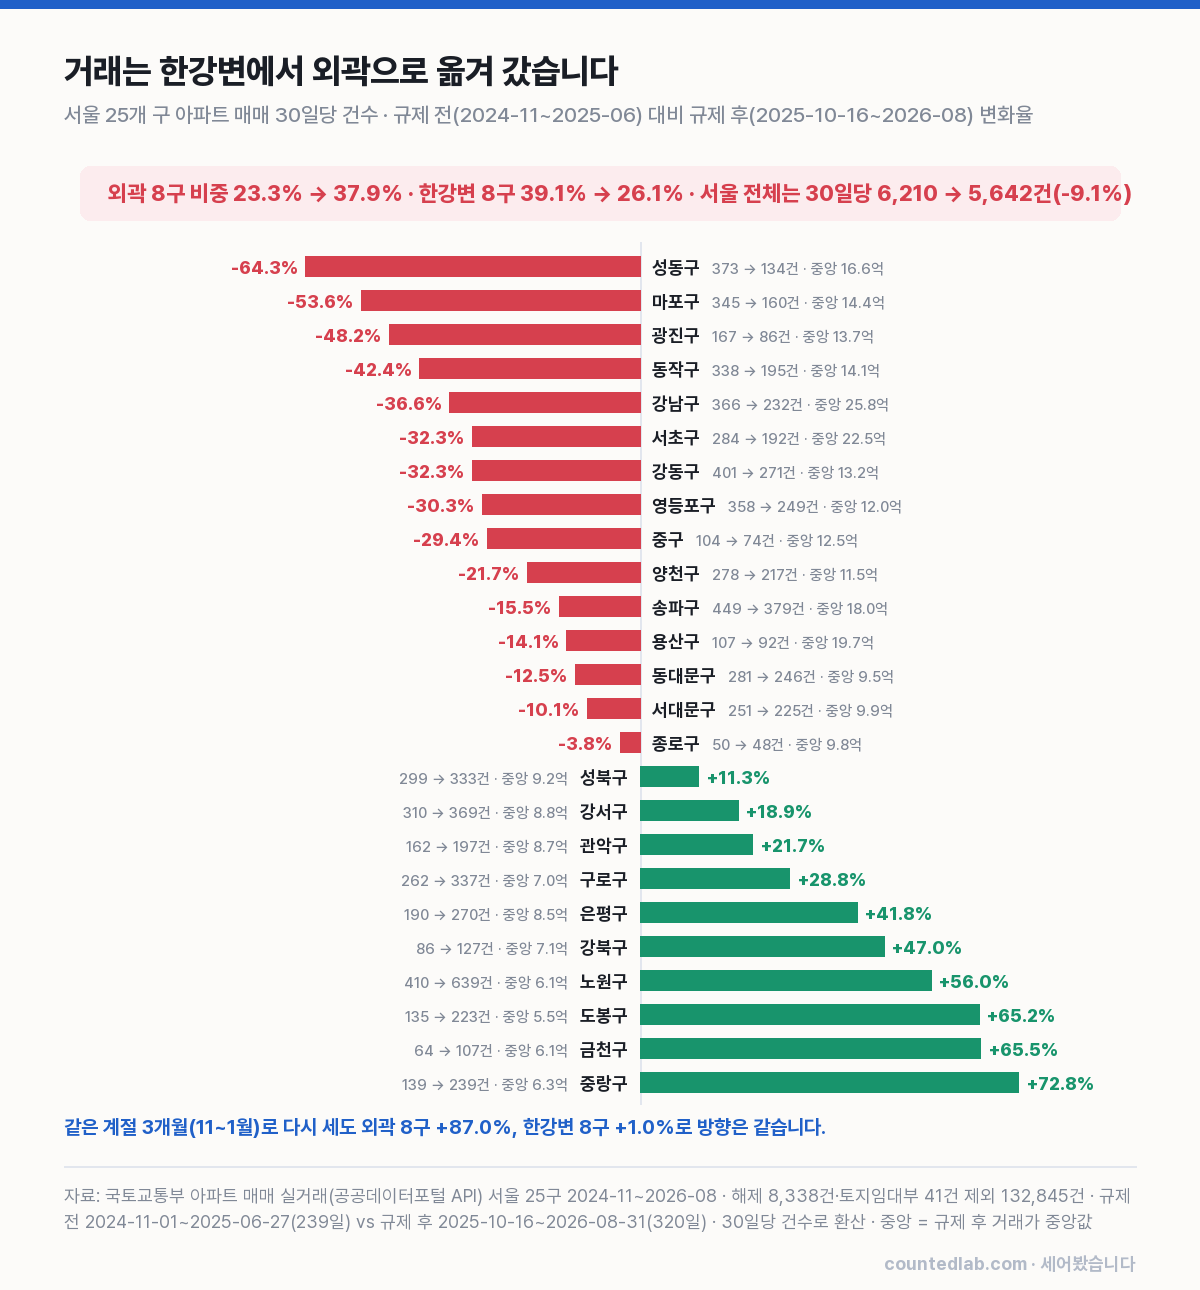
규제 전 창에는 2025년 2월과 3월 강남 3구와 용산의 허가구역 해제기, 그리고 6월 규제 직전의 막판 거래가 들어 있습니다. 한강변 감소가 그 탓일 수 있어 같은 계절 석 달로 다시 계산했습니다. 2024년 11월부터 2025년 1월까지와 2025년 11월부터 2026년 1월까지입니다. 서울 전체는 9,855건에서 13,529건으로 늘었는데, 한강변 여덟 구는 3,815건에서 3,855건으로 +1.0%, 외곽 여덟 구는 2,414건에서 4,515건으로 +87.0%입니다. 창을 바꿔도 방향은 같습니다. 거래가 강을 떠나 외곽으로 갔습니다.
가격 구간으로 보면 25억 초과 거래 비중이 9.08%에서 7.33%로 내려갔습니다. 같은 계절 석 달 비교로도 8.9%에서 6.7%입니다. 현금이 있는 쪽이 더 쉽게 샀다는 오세훈 시장의 말은 거래 건수로는 확인되지 않습니다. 2억 한도와 2년 실거주는 그쪽 거래도 줄였습니다. 6억 이하 거래는 30일당 1,125건에서 1,268건으로 +12.7% 늘었습니다.
값은 내렸습니까?
내리지 않았습니다. 같은 단지, 같은 전용면적으로 묶어 규제 전 중앙값과 규제 후 중앙값을 비교했습니다. 양쪽에 3건 이상 거래가 있는 묶음이 3,440개입니다. 중앙값 변화는 +16.95%입니다. 그런데 서울 거래가 자체의 중앙값은 10.6억에서 9.35억으로 내려갔습니다. 집이 싸진 게 아니라 싼 집이 더 많이 팔린 것입니다. 이 둘을 섞으면 규제가 값을 내렸다고 읽게 됩니다. 저는 섞지 않았습니다.
| 규제 전 가격 구간 | 규제 전(30일당) | 규제 후(30일당) | 건수 변화 | 비중 전 | 비중 후 | 같은 단지 값 변화 |
|---|---|---|---|---|---|---|
| 6억 이하 | 1,125 | 1,268 | +12.7% | 18.1% | 22.5% | +5.92% |
| 6~9억 | 1,399 | 1,443 | +3.2% | 22.5% | 25.6% | +13.01% |
| 9~15억 | 1,969 | 1,643 | -16.6% | 31.7% | 29.1% | +23.65% |
| 15~25억 | 1,153 | 874 | -24.2% | 18.6% | 15.5% | +22.80% |
| 25억 초과 | 564 | 413 | -26.7% | 9.1% | 7.3% | +11.75% |
| 전체 | 6,210 | 5,642 | -9.1% | 100% | 100% | +16.95% |
같은 단지 값 변화를 규제 전 가격으로 다섯 등분하면 1분위(6.4억 이하) +6.67%, 2분위 +12.29%, 3분위 +20.35%, 4분위(11~15.5억) +25.17%, 5분위(15.5억 이상) +18.99%입니다. 오른 묶음의 비율은 1분위만 81.7%이고 나머지는 97~98%입니다. 가장 덜 오른 곳이 규제가 사람을 밀어 넣은 곳이고, 가장 많이 오른 곳이 6억 한도가 가장 세게 걸리는 곳입니다. 9~15억 구간의 같은 단지 중앙값 11.4억에 이 변화율을 적용하면 14.1억입니다.
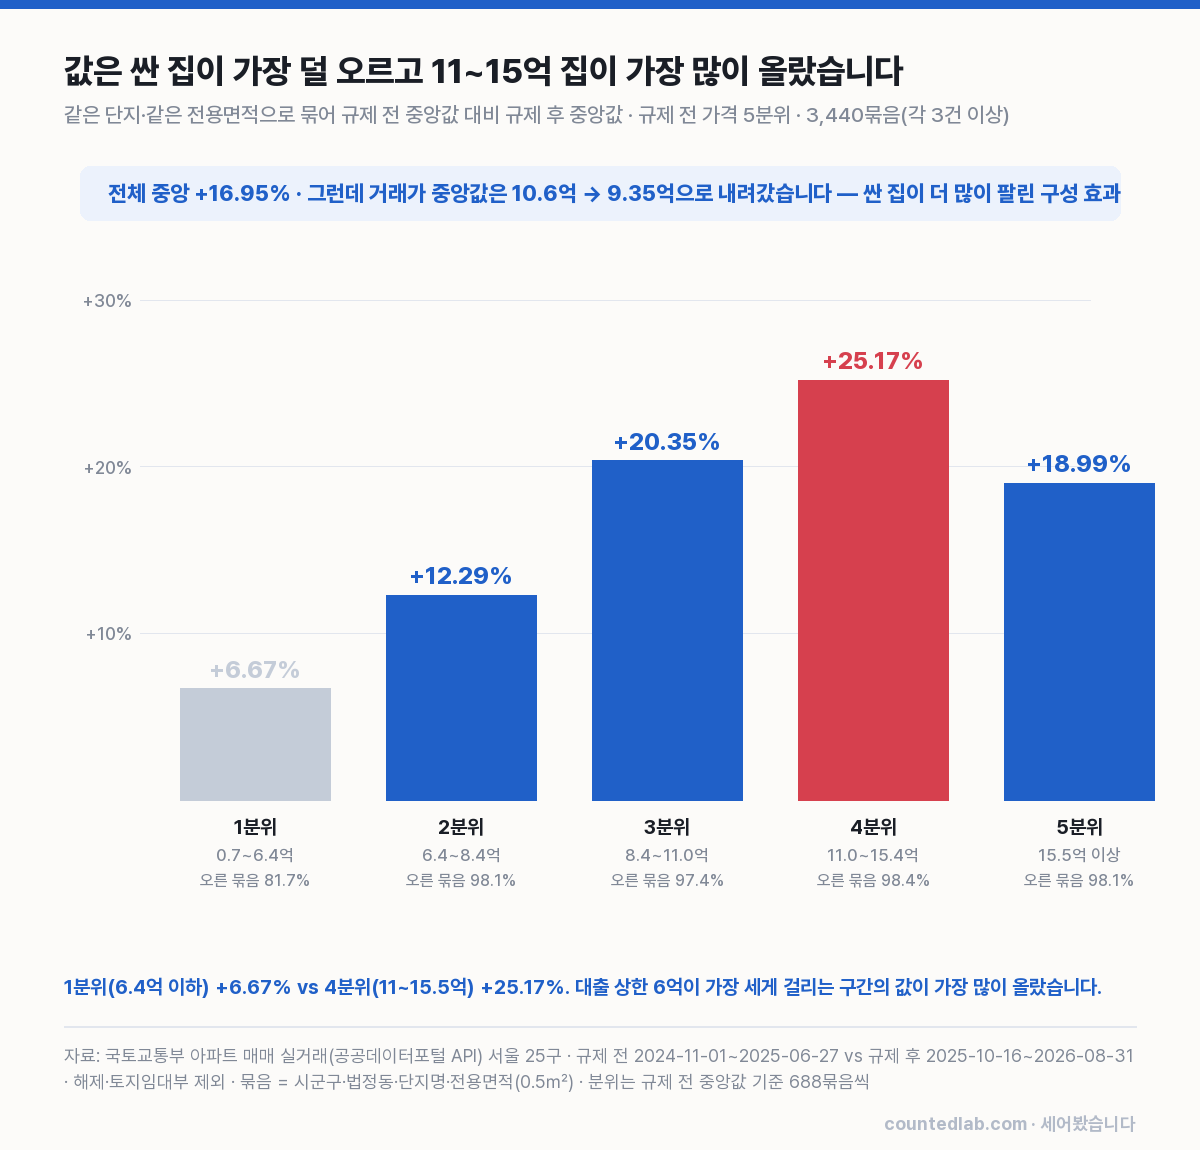
이 대목은 진보 쪽 말이 맞는 부분이기도 합니다. 규제가 없었으면 더 올랐을 것이라는 반론은 이 자료로 기각할 수 없습니다. 반대 세계는 실거래에 없습니다. 제가 말할 수 있는 것은 규제 뒤 같은 집이 17% 올랐고, 그 17%가 구간마다 다르게 배분됐다는 것까지입니다.
같은 집을 사는 데 현금은 얼마나 더 필요해졌습니까?
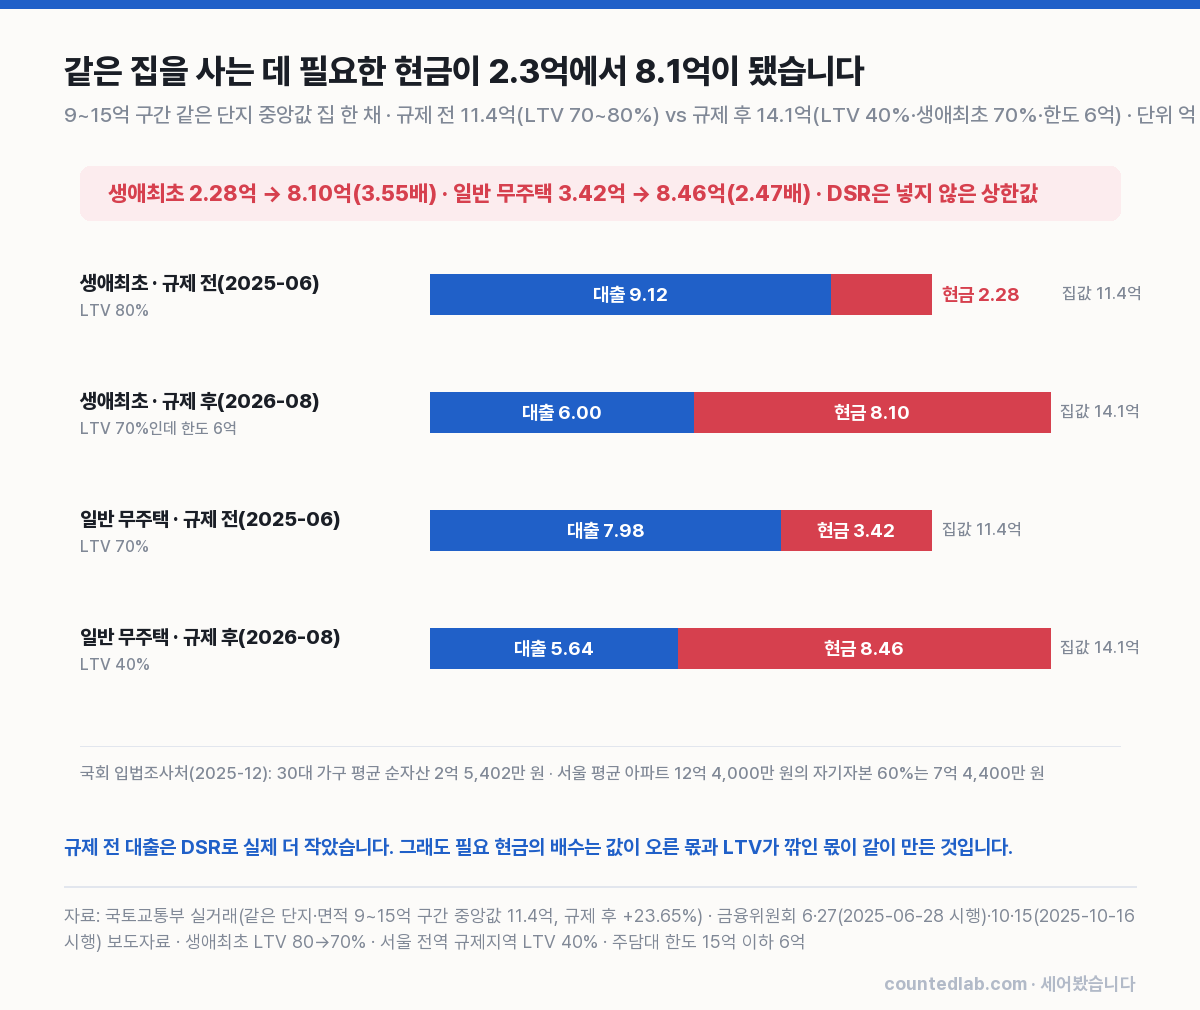
9~15억 구간 중앙값 집 한 채로 계산했습니다. 규제 전 11.4억이던 집이 그 구간 변화율 +23.65%를 적용하면 14.1억입니다. 생애최초 매수자는 규제 전 LTV 80%로 9.12억까지 빌릴 수 있었으니 현금 2.28억이면 됐습니다. 지금은 LTV 70%가 유지돼도 한도 6억에 걸립니다. 현금 8.10억입니다. 3.55배입니다. 생애최초가 아닌 무주택자는 3.42억에서 8.46억으로 2.47배입니다.
| 누가 · 언제 | 집값 | 적용 규칙 | 대출 상한 | 필요 현금 |
|---|---|---|---|---|
| 생애최초 · 규제 전(2025-06) | 11.4억 | LTV 80% | 9.12억 | 2.28억 |
| 생애최초 · 규제 후(2026-08) | 14.1억 | LTV 70% · 한도 6억 | 6.00억 | 8.10억 |
| 일반 무주택 · 규제 전(2025-06) | 11.4억 | LTV 70% | 7.98억 | 3.42억 |
| 일반 무주택 · 규제 후(2026-08) | 14.1억 | LTV 40% | 5.64억 | 8.46억 |
규제 전 대출은 DSR이 있어 실제로는 상한까지 못 빌렸습니다. 그래서 위 배수는 크게 잡힌 값입니다. 다만 배수를 만든 재료가 둘이라는 것은 변하지 않습니다. 값이 오른 몫과 빌릴 수 있는 비율이 깎인 몫입니다. 국회 입법조사처는 2025년 12월 보고서에서 30대 가구 평균 순자산이 2억 5,402만 원이고 서울 평균 아파트 12억 4,000만 원의 자기자본 60%는 7억 4,400만 원이라고 적었습니다. 제 계산과 같은 자리를 가리킵니다.
그러면 청년은 집을 못 샀습니까. 등기 자료는 다르게 말합니다. 법원 등기정보광장 기준 8월 서울에서 생애 처음 집합건물을 산 사람은 9,744명이고 그중 30대가 5,036명, 51.7%입니다. 국토교통부 자금조달계획서를 김종양 의원실이 받은 자료로는 올해 2월 10일부터 7월 말까지 30대의 서울 주택 매수액 39조 5,984억 원 중 대출이 15조 8,724억 원, 40.1%입니다. 40대는 25.1%, 50대는 14.5%입니다. 30대가 가장 많이 사고 가장 많이 빌렸습니다. 서울 디딤돌대출은 7월까지 3,265건으로 작년 한 해의 61.5%입니다. 디딤돌은 LTV 70%가 그대로이고 값이 6억 이하인 집에 닿습니다. 30대는 기회를 완전히 잃은 것이 아니라 6억 이하로 줄을 섰습니다. 그 줄이 노원·도봉·중랑·금천에 있습니다.
반대로 숫자가 줄어든 쪽은 40대와 갈아타기입니다. 40대는 대출 비중이 25.1%이고 매수 자금의 37.8%가 기존 부동산 처분 대금입니다. 기존 주택 처분 대금으로 한강변에 갈아타려던 사람에게 LTV 40%와 2년 실거주가 같은 날 붙었습니다. 성동구 거래가 3분의 1로 준 것을 저는 그렇게 읽습니다. 다만 실거래에는 매수자 나이도 자금 출처도 없습니다. 이 문단은 등기와 자금조달계획서 집계를 옆에 놓고 읽은 제 해석입니다.
그래서 저는 이렇게 봅니다
셋째 잣대는 부담을 누구에게 넘기느냐입니다. 이 규제가 넘긴 부담은 세 갈래로 읽힙니다. 첫째, 대출로 서울 중간 가격대를 사려던 사람입니다. 같은 집의 필요 현금이 2.28억에서 8.10억이 됐습니다. 둘째, 외곽으로 밀린 사람입니다. 외곽 여덟 구 거래가 47.7% 늘었고 6.4억 이하 집값도 6.67% 올랐습니다. 밀려간 사람이 밀려간 곳의 값을 올렸습니다. 셋째, 실거래에 없는 사람입니다. 못 산 사람은 어느 표에도 찍히지 않습니다. 저는 보이지 않는 쪽을 세는 사람인데, 이번엔 그 사람을 세지 못했습니다. 세지 못했다는 것을 적는 것이 제가 할 수 있는 전부입니다.
인정할 것은 인정합니다. 빚으로 집값을 끌어올리는 것을 막겠다는 목적에 저는 반대하지 않습니다. 가계 빚의 총량은 나라가 볼 일입니다. 다만 세어보니 값은 막히지 않았고 사람이 걸러졌습니다. 가격을 두고 자격을 손댄 결과입니다. 가격은 정보인데 이 규제는 가격을 건드리지 않고 그 가격에 닿을 수 있는 사람을 현금 유무로 갈랐습니다. 반대편도 적습니다. 청년이 기회를 완전히 잃었다는 오세훈 시장의 말은 8월 등기 51.7%와 맞지 않습니다. 잃은 것은 서울 전체가 아니라 강 근처 중간 가격대입니다. 그 차이를 뭉개면 규제를 비판하는 쪽도 숫자를 잃습니다.
대통령은 이 규제를 맛보기라고 했습니다. 그 말대로 두 번이 더 왔습니다. 다음 것이 오면 같은 방법으로 다시 세겠습니다. 저는 2019년에 평촌 25평을 대출 40%로 샀습니다. 그때 40%는 제가 정한 비율이었습니다. 지금은 나라가 정한 상한입니다. 같은 숫자인데 뜻이 다릅니다. 그때의 저라면 지금은 그 집을 못 샀을 것이라는 계산이 나왔는데, 그 계산을 하는 데 저녁 한 나절이 걸렸습니다.
그래서 저는 이렇게 읽습니다. 대출 규제는 집값을 낮추지 못했고 문턱을 현금으로 바꿨습니다. 거래는 강을 떠나 외곽으로 갔고, 같은 집은 17% 올랐고, 그 집을 처음 사는 사람에게 필요한 현금은 3.55배가 됐습니다. 문턱에 걸린 사람은 실거래에 찍히지 않습니다. 이 규제의 성적표는 찍힌 숫자가 아니라 안 찍힌 사람 쪽에 있습니다.
자주 묻는 질문
이재명 정부의 대출 규제는 언제 무엇이 바뀌었습니까?
2025년 6월 28일부터 수도권·규제지역 주택담보대출 한도가 6억 원으로 묶이고 생애최초 LTV가 80%에서 70%로 내려갔습니다. 2025년 10월 16일부터는 서울 25개 구 전체가 규제지역·토지거래허가구역이 돼 LTV 40%, 한도는 15억 이하 6억, 15~25억 4억, 25억 초과 2억이 됐습니다. 2026년 7월 1일에는 화성 동탄구·용인 기흥구·구리시가 더해졌습니다.
규제 뒤 서울 아파트값은 내렸습니까?
같은 단지·같은 면적으로 묶어 규제 전(2024-11~2025-06)과 규제 후(2025-10-16~2026-08) 중앙값을 비교하면 3,440묶음 중앙 +16.95%입니다. 6.4억 이하 1분위가 +6.67%로 가장 덜 올랐고 11~15.5억 4분위가 +25.17%로 가장 많이 올랐습니다. 거래가 중앙값이 10.6억에서 9.35억으로 내려간 것은 싼 집이 더 많이 팔린 구성 효과입니다.
집을 못 사게 된 사람은 누구입니까?
실거래에는 못 산 사람이 없습니다. 대신 9~15억 구간 중앙값 집(11.4억 → 14.1억)을 생애최초로 살 때 필요한 현금이 2.28억에서 8.10억으로 3.55배가 된 것은 계산됩니다. 거래는 성동·마포·광진에서 중랑·금천·도봉·노원으로 옮겨 갔고, 외곽 8구 비중이 23.3%에서 37.9%가 됐습니다. 30대는 8월 서울 생애최초 매수자의 51.7%로 가장 많이 샀습니다.