‘현금이 안 나가는 손실이니 걷어내고 보라’는 말은 절반만 맞습니다. 회사 금고에서는 한 푼도 안 나갑니다. 대신 주주의 지갑에서 나갑니다.
9월 26일 이데일리가 ‘주가가 오르니 적자가 커졌다’는 기사를 냈습니다. 전환사채(CB)와 신주인수권부사채(BW)를 많이 찍은 회사는 주가가 오를수록 파생상품평가손실이 커져 순손실이 부풀려진다는 내용입니다. 대표 사례로 HLB를 들었습니다. 상반기 파생상품평가손실 276억 원, 파생상품 부채 796억 원에서 1,131억 원. 기사의 결론은 전환권에서 나온 손실은 현금 유출이 없으니 걷어내고 기업을 보라는 것이었습니다.
HLB의 2026년 반기보고서를 전자공시에서 받아 직접 읽었습니다. 기사의 숫자는 보고서와 맞았습니다. 그런데 보고서를 끝까지 읽고 나니 저는 결론이 조금 다르게 읽혔습니다.
전환사채가 있으면 왜 주가가 오를 때 손실이 납니까?
전환사채는 정해진 가격에 주식으로 바꿀 수 있는 권리가 붙은 빚입니다. 신주인수권부사채는 빚은 그대로 두고 정해진 가격에 새 주식을 살 권리를 따로 붙인 것입니다. 한국채택국제회계기준에서는 주가에 따라 전환가가 오르내리는 조건, 이른바 리픽싱이 붙으면 이 권리를 자본이 아니라 파생상품부채로 적습니다. 그리고 결산 때마다 그 권리의 시장가치, 곧 공정가치로 다시 잽니다.
주가가 오르면 싸게 주식을 받을 권리의 값이 올라갑니다. 회사 장부에서는 갚을 것이 늘어난 셈이라 부채가 커지고, 늘어난 만큼이 파생상품평가손실로 손익계산서에 들어갑니다. 주가가 내려가면 거꾸로 평가이익이 생깁니다. 사채권자가 주식으로 바꾸면 그 부채는 자본으로 넘어가고, 끝내 안 바꾸고 만기가 오면 사라집니다. 권리 자체에 대해서는 회사가 현금을 내지 않습니다. 여기까지는 기사와 같습니다.
HLB 반기보고서에는 무엇이 적혀 있습니까?
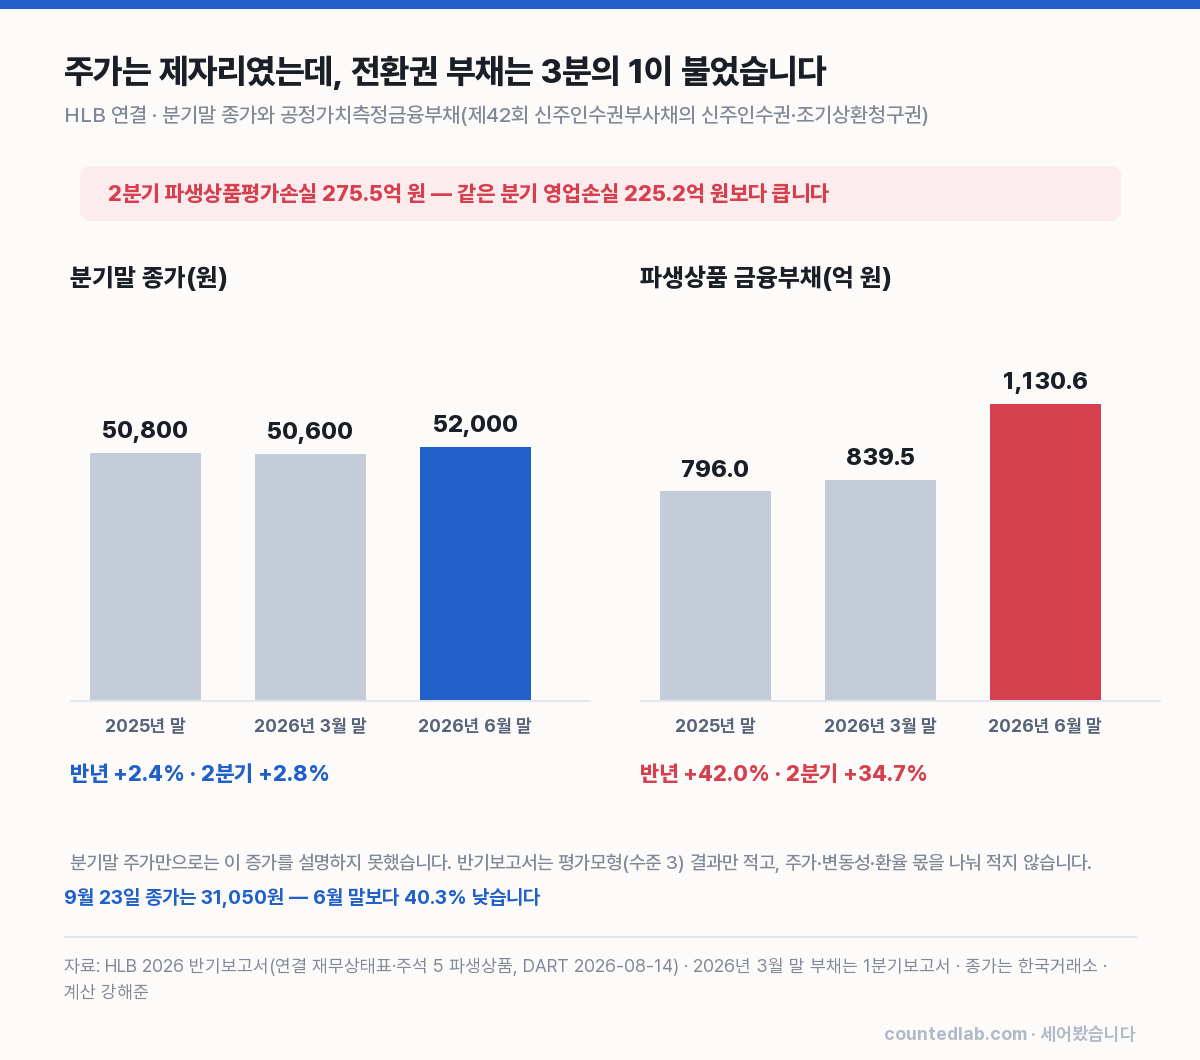
상반기 연결 법인세비용차감전순손실은 1,209억 5,000만 원입니다. 그중 파생상품평가손실이 275억 5,000만 원으로 22.8%입니다. 이 손실은 전부 2분기에 잡혔습니다. 2분기만 보면 세전손실 800억 5,000만 원의 34.4%이고, 같은 분기 영업손실 225억 2,000만 원보다 큽니다. 본업에서 잃은 돈보다 전환권 장부에서 잃은 돈이 더 컸습니다.
부채는 거의 한 줄에서 왔습니다. 파생상품 금융부채 1,130억 6,000만 원은 전부 제42회 신주인수권부사채에 붙은 신주인수권과 조기상환청구권입니다. 2025년 11월 홍콩에서 1억 4,000만 달러(1,998억 원)로 찍은 사채이고 행사가는 48,917원입니다. 부채총계 4,855억 원에 자본총계 4,224억 원이라 부채비율은 114.9%, 이 한 줄을 빼면 88.2%입니다.
| 항목(2026년 상반기, 연결) | 금액 | 비고 |
|---|---|---|
| 법인세비용차감전순손실 | 1,209.5억 원 | 2분기 800.5억 원 |
| 영업손실 | 457.1억 원 | 2분기 225.2억 원 |
| 파생상품평가손실 | 275.5억 원 | 전액 2분기 |
| 파생상품 금융부채 | 796.0 → 1,130.6억 원 | 제42회 BW 한 건 |
| 부채비율 | 114.9% | 파생부채 빼면 88.2% |
한 가지는 기사 제목과 다르게 읽혔습니다. 6월 말 HLB 종가는 52,000원으로 연말(50,800원)보다 2.4%, 3월 말(50,600원)보다 2.8% 높았을 뿐입니다. 그 석 달 사이 부채는 839억 5,000만 원에서 1,130억 6,000만 원으로 34.7% 늘었습니다. 분기말 주가만으로는 이 증가를 설명하지 못했습니다. 보고서는 이 값을 평가모형(공정가치 수준 3)으로 냈다고만 적고, 주가·변동성·환율 가운데 무엇이 얼마를 움직였는지는 나눠 적지 않았습니다. 이 사채는 달러로 찍었습니다. ‘주가가 오르니 적자’라는 설명은 방향은 맞지만, HLB의 2분기에는 그것만으로 다 설명되지 않습니다.
5% 이자 사채의 진짜 금리는 얼마입니까?
제가 반기보고서에서 가장 오래 본 줄은 손실이 아니라 이자율이었습니다. 제42회 사채의 표면이자율은 5%입니다. 그런데 같은 표의 유효이자율 칸에는 18.45%가 적혀 있습니다. 같은 회사가 찍은 전환사채 다섯 건도 표면이자는 1%인데 유효이자율은 9.73~11.38%입니다.
이유는 회계 처리에 있습니다. 사채를 팔아 받은 돈을 둘로 나눕니다. 한쪽은 주식으로 바꿀 권리의 값으로 파생상품부채에 두고, 나머지만 사채 원금으로 적습니다. 원금을 적게 적어 놓고 만기에 액면을 다 갚아야 하니, 그 차이가 해마다 이자비용으로 쌓입니다. 투자자가 5% 이자만 받고 2,000억 원을 빌려준 게 아니라는 뜻입니다. 나머지 대가는 싼값에 주식을 받을 권리로 받았습니다. 파생상품부채는 그 권리의 값을 장부에 적어 둔 것입니다.
그래서 저는 이 부채를 ‘장부상 부채’라고 부르는 데 동의하지 않습니다. 현금으로 갚지 않을 뿐, 주식으로 갚는 빚입니다.
현금이 안 나가면 누가 냅니까?
반기보고서의 증자 현황에는 상반기 전환권 행사로 새로 나간 주식이 날짜별로 적혀 있습니다. 모두 434,030주입니다. 전환가로 치면 212억 3,000만 원어치입니다. 그 주식이 상장된 날의 종가로 치면 241억 2,000만 원입니다. 차이 28억 9,000만 원만큼을 사채권자는 시장보다 싸게 받았습니다. 회사 현금은 그대로였고, 그 28억 9,000만 원은 기존 주주 1억 3,000만여 주의 몫이 조금씩 줄어드는 방식으로 치러졌습니다.
자본금 변동으로 검산했습니다. 발행주식은 연말 132,734,247주에서 6월 말 133,198,223주로 463,976주 늘었습니다. 전환 434,030주에 주식매수선택권 행사 29,946주를 더한 수와 정확히 같습니다.
리픽싱이 이 거래를 어떻게 만드는지도 적혀 있습니다. 제39회 전환사채(2024년 7월 발행, 330억 원)의 전환가는 공시로 확인한 것만 1년 동안 다섯 번 바뀌었습니다. 주가가 빠진 2025년 10월에 46,167원으로 내려갔고, 그 달 말 379,052주가 전환됐습니다. 올해 1월 2~7일에 또 309,740주가 46,167원으로 전환됐습니다. 그 주 종가는 52,900~54,600원이었습니다. 9일 뒤인 1월 16일 전환가는 52,715원으로 올라갔습니다. 이 1월분만 상장일 종가로 치면 22억 8,000만 원입니다.
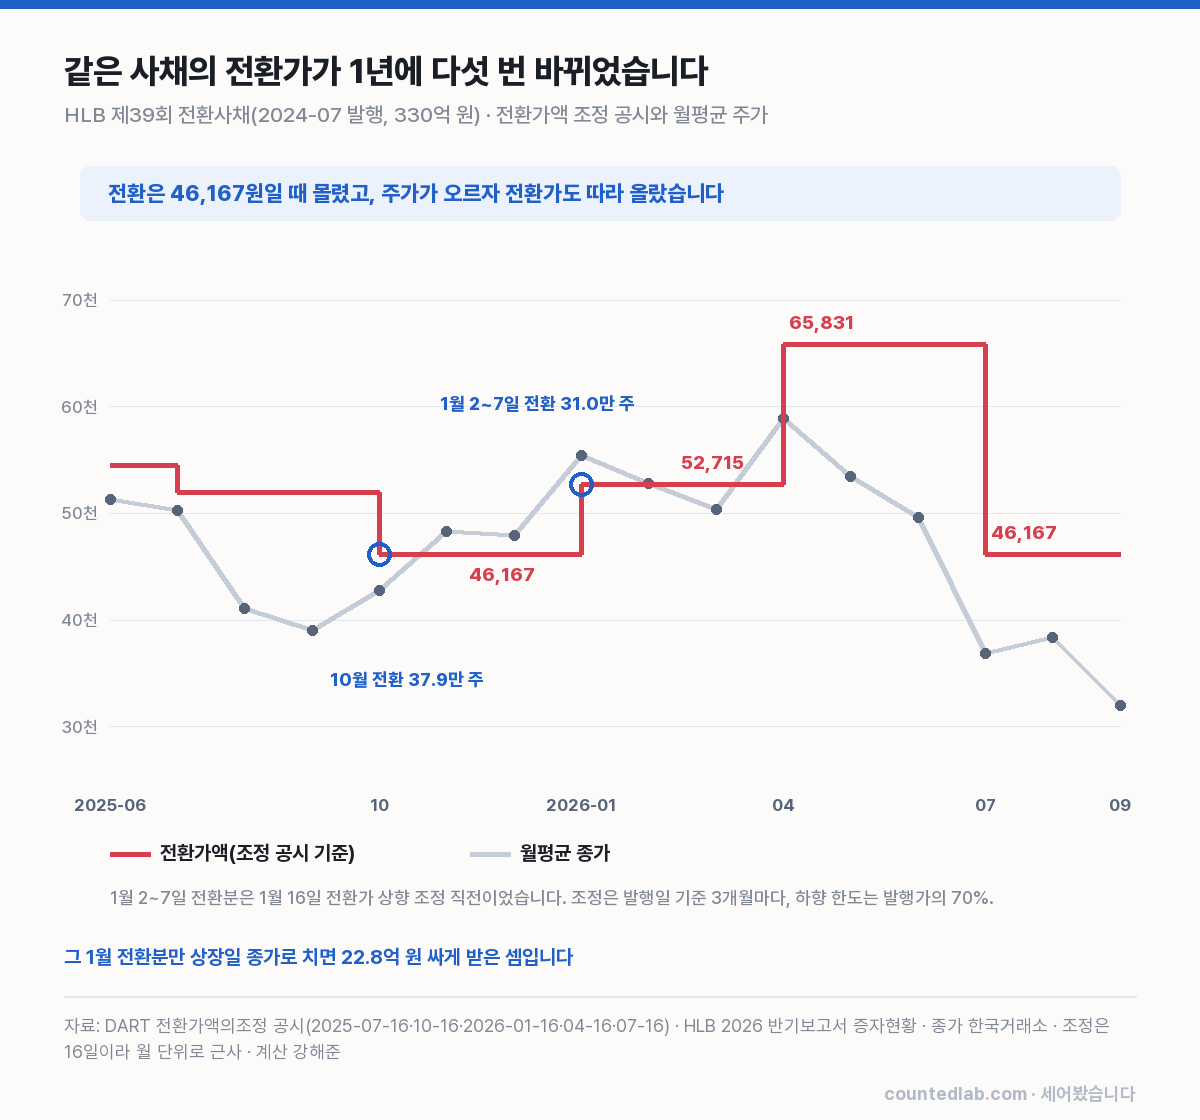
사채권자가 잘못한 일은 없습니다. 계약대로 권리를 썼을 뿐입니다. 저는 그 계약의 값을 누가 치르는지를 적고 싶을 뿐입니다. 주가가 빠지면 전환가를 70%까지 내려 주고, 오르면 다시 올려 받는 계약입니다. 내려가는 쪽의 위험을 사채권자 대신 누군가 떠안고 있고, 그 누군가는 기존 주주입니다.
주가가 빠지면 이번엔 이익이 납니까?
9월 23일 HLB 종가는 31,050원입니다. 6월 말보다 40.3% 낮습니다. 기사의 논리대로라면 3분기 보고서에는 파생상품평가이익이 잡힐 수 있습니다. 주가가 5분의 2 빠진 분기에 손익계산서는 좋아 보일 수 있다는 뜻입니다. 기사도 이 반대 현상을 짚었습니다.
그런데 같은 석 달 동안 주식 수는 다른 방향으로 움직였습니다. 7~8월 공시로 전환가가 세 번 내려갔습니다. 제43회는 51,237원에서 하한인 35,866원으로, 제39회는 65,831원에서 46,167원으로, 제40회는 41,575원에서 36,514원으로. 그 결과 전환사채와 신주인수권부사채를 모두 주식으로 바꿀 때 새로 생기는 주식은 6월 말 5,961,449주에서 9월 22일 6,275,556주로 31만 4,107주 늘었습니다. 발행주식의 4.48%에서 4.71%입니다.
제42회 신주인수권은 아직 조정 공시를 찾지 못했습니다. 발행 공시에는 행사가를 최저 34,242원까지 내릴 수 있게 돼 있고, 지금 종가는 그보다 낮습니다. 그 하한까지 내려간다고 가정하면 잠재 신주는 8,026,353주, 발행주식의 6.03%가 됩니다. 이건 가정이고 아직 일어난 일은 아닙니다.
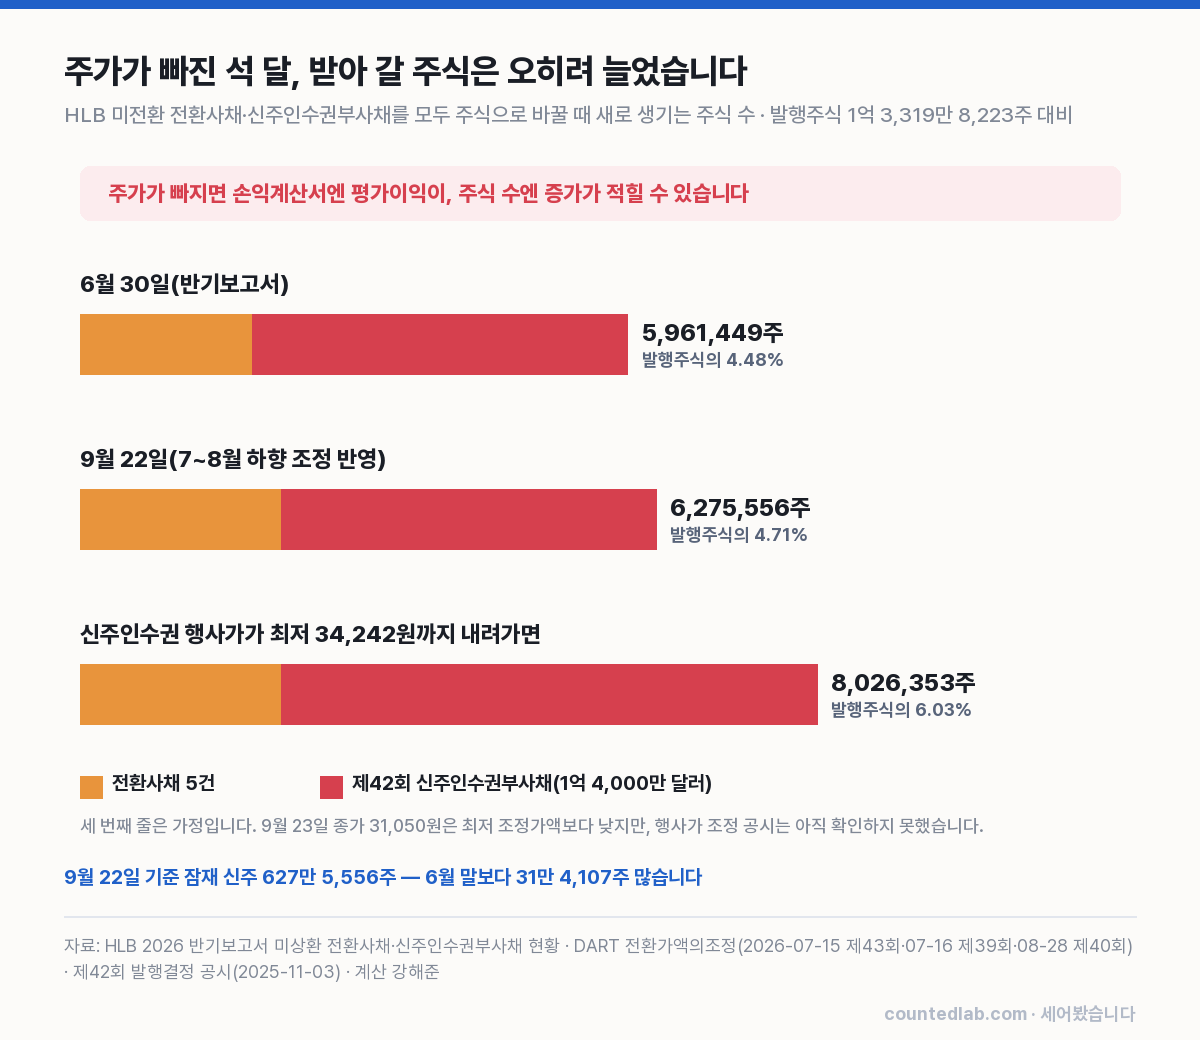
정리하면 이렇습니다. 주가가 오를 때 장부는 손실을 적고, 그 손실은 나중에 싼 주식으로 치러집니다. 주가가 내릴 때 장부는 이익을 적을 수 있지만, 전환가가 내려가 받아 갈 주식은 늘어납니다. 어느 쪽이든 손익계산서의 부호와 주주 몫의 방향이 같이 움직이지 않습니다. 이게 제가 본 착시입니다. 손실이 가짜여서가 아니라, 손실과 이익이 찍히는 자리와 실제로 값을 치르는 자리가 다르기 때문입니다.
HLB만의 일입니까?
전자공시로 범위만 셌습니다. 2025년 5월 26일부터 올해 9월 22일까지 전환사채·신주인수권부사채 발행 결정 주요사항보고서(정정 제외)는 672건, 406곳입니다. 같은 기간 전환가액·신주인수권 행사가액 조정 공시는 493건, 236곳이고, 그중 올해 7월 1일 이후만 146건, 115곳입니다. 공시 제목만 센 것이라 조정이 올라간 건지 내려간 건지는 이 숫자로 알 수 없습니다. 다만 리픽싱 조건이 붙은 사채가 한두 회사의 일이 아니라는 건 분명합니다.
그래서 저는 이렇게 봅니다
기사가 맞는 대목부터 적습니다. 본업이 잘 되고 있는지를 볼 때는 전환권 평가손익을 걷어내는 게 맞습니다. 영업과 연결된 환헤지 손익과 섞어 보면 안 된다는 지적도 옳습니다. HLB의 2분기 영업손실 225억 원은 전환권과 상관없이 본업이 낸 숫자이고, 그걸 먼저 봐야 합니다.
다만 ‘장부상 손실이니 무시해도 된다’로 넘어가면 안 된다고 봅니다. 공짜 점심은 없습니다. 표면이자 1~5%짜리 사채가 싸 보이는 건 이자의 나머지를 주식으로 내기 때문입니다. 회사 현금흐름표에는 안 보이고, 주주의 주당 몫에서 빠집니다. 보이는 것은 5% 이자이고, 보이지 않는 것은 18.45%와 5%의 차이입니다. 저는 그 차이를 세는 쪽입니다.
어제 동전주 글에서 제가 재무팀에 있을 때 코스닥 협력사들이 설비를 늘리면서 은행보다 전환사채를 먼저 찍었다고 썼습니다. 그때 그 회사들이 들던 이유는 금리가 낮다는 것이었습니다. 반기보고서의 유효이자율 칸을 보면 그 금리가 낮았던 적은 없었습니다. 가격은 정보입니다. 표면금리는 가격이 아니라 광고에 가깝고, 가격은 유효이자율 칸에 적혀 있습니다.
그래서 내 주당 몫에는 언제 들어옵니까?
원가율 이야기로 끝내던 자리에 이번엔 주식 수를 놓겠습니다. 이 비용은 전환 청구가 들어오는 날 들어옵니다. HLB의 경우 제40회는 8월 28일, 제41회는 10월 2일, 제42회 신주인수권은 11월 13일부터 청구할 수 있습니다. 지금 종가는 모든 전환가보다 낮아 당장 바꿀 이유는 없습니다. 그러다 9월 23일(현지시각) 미국 식품의약국이 자회사의 담관암 치료제 리픽투를 승인했다는 소식이 연휴 중에 나왔습니다. 월요일 장이 열리고 주가가 전환가 위로 올라가면, 3분기 장부의 평가손익과 4분기의 주식 수가 다시 움직입니다.
그래서 3분기 보고서가 나오면 저는 손익계산서의 파생상품 줄보다 먼저 증자 현황 표를 보겠습니다. 몇 주가 얼마에 나갔는지, 그날 종가가 얼마였는지. 11월에 HLB 3분기 보고서로 이 표를 다시 채워 보겠습니다.
자주 묻는 질문
전환사채 때문에 주가가 오르면 왜 적자가 커집니까?
주가에 따라 전환가가 조정되는 조건(리픽싱)이 붙은 전환권은 자본이 아니라 파생상품부채로 분류하고, 결산 때마다 공정가치로 다시 잽니다. 주가가 오르면 싸게 주식을 받을 권리의 값이 커지고, 늘어난 부채만큼 파생상품평가손실이 당기손익에 잡힙니다.
파생상품평가손실은 현금이 안 나가니 무시해도 됩니까?
회사 현금은 나가지 않습니다. 본업을 볼 때는 걷어내는 게 맞습니다. 다만 사채권자가 전환하면 시가보다 싼 값에 새 주식이 나가고, 그 차이는 기존 주주의 몫에서 빠집니다. 주당 가치를 볼 때는 걷어내면 안 된다고 저는 봅니다.
HLB의 전환사채·신주인수권부사채는 모두 몇 주로 바뀔 수 있습니까?
2026년 반기보고서 기준 5,961,449주로 발행주식의 4.48%입니다. 7~8월 전환가 하향 조정 세 건을 반영하면 9월 22일 기준 6,275,556주(4.71%)이고, 신주인수권 행사가가 최저 34,242원까지 내려간다고 가정하면 8,026,353주(6.03%)입니다.
출처: HLB 2026 반기보고서(연결 재무제표·주석 4·5·13·19, 증자현황, 미상환 사채 현황, DART 2026-08-14 접수) · HLB 2026 1분기보고서(공정가치측정금융부채) · DART 전환가액의조정 공시(2025-07-16·10-16, 2026-01-16·04-16·07-15·07-16·08-28) · 제42회 신주인수권부사채 발행결정(2025-11-03) · 전자공시 주요사항보고서·조정 공시 목록 2025-05-26~2026-09-22 · 종가 한국거래소 · 이데일리 2026-09-26 · 한국경제 2026-09-24(리픽투 승인) · 계산 강해준. 특정 종목을 사고팔자는 글이 아닙니다.
회사 금고에서 안 나간 돈은 없는 돈이 아니라 다른 사람 지갑에서 나간 돈입니다. 재무팀 12년 동안 이 줄을 설명하는 데 제일 애먹었는데, 이번에 쓰면서도 여전히 애먹었습니다.