“원가모형을 적용하는 유형자산인 토지에 대해 ‘부동산 가격공시에 관한 법률’에 따른 공시지가를 주석에 공시하도록 했다.” 금융위원회가 어제 확정한 기업회계기준서 1016호 ‘유형자산’ 개정 기준서의 한 줄입니다. 오늘 아침 커피를 내리며 두 번 읽었습니다.
쉽게 말하면 이렇습니다. 회사가 30년 전에 산 공장 땅은 지금도 30년 전 값으로 재무제표에 적혀 있습니다. 땅은 닳지 않아 감가상각도 안 합니다. 그래서 장부에서 가장 오래 잠자는 숫자입니다. 올해 말 결산부터는 그 옆에 공시지가를 나란히 적으라는 것입니다. 감사받는 주석에, 전년 숫자까지 함께. 국회를 거치는 법률이 아니라 회계기준입니다. 9월 4일 회계기준위원회 의결, 16일 증권선물위원회를 거쳐 23일 금융위원회 보고로 확정됐습니다.
그러면 지금은 어떻게 적혀 있는지부터 봐야 했습니다. 유형자산이 시가총액보다 큰 회사들의 2025년 사업보고서를 받아 읽었습니다. 유형자산 상위 40곳입니다. 전수는 아닙니다. 땅 문제가 가장 크게 걸려 있을 만한 회사를 제가 골랐습니다.
유형자산이 시가총액보다 큰 상장사는 몇 곳입니까?
금융업을 뺀 상장사 2,233곳 중 648곳입니다. 29.0%입니다. 2025년 말 연결 유형자산과 2026년 9월 22일 시가총액을 비교했습니다. 코스피만 보면 651곳 중 304곳, 46.7%로 절반에 가깝습니다. 코스닥은 1,582곳 중 344곳, 21.7%입니다.
이 648곳의 유형자산을 더하면 834조 6,000억입니다. 시가총액을 더하면 273조 8,000억입니다. 시장은 이 회사들의 공장과 설비를 장부값의 3분의 1 정도로 쳐주고 있다는 뜻입니다. 다만 유형자산에는 땅만 있는 게 아닙니다. 건물·기계·배관이 대부분이고 이것들은 해마다 닳습니다. 이 비교는 ‘땅이 싸게 적혀 있다’의 증거가 아닙니다. 땅 이야기가 어디서 크게 걸리는지 고르는 체일 뿐입니다.
같은 표본에서 PBR(주가순자산비율, 시가총액을 장부상 자본으로 나눈 값)이 1배 아래인 곳은 2,202곳 중 1,262곳, 57.3%입니다. 가운데 값은 0.83배입니다. 장부보다 싸게 거래되는 회사가 절반을 넘습니다. 이번 개정의 명분이 여기 있습니다. 장부가 낡아서 싼 건지, 정말 싼 건지 투자자가 가를 재료를 달라는 것입니다.
40곳의 사업보고서에는 땅이 어떻게 적혀 있습니까?
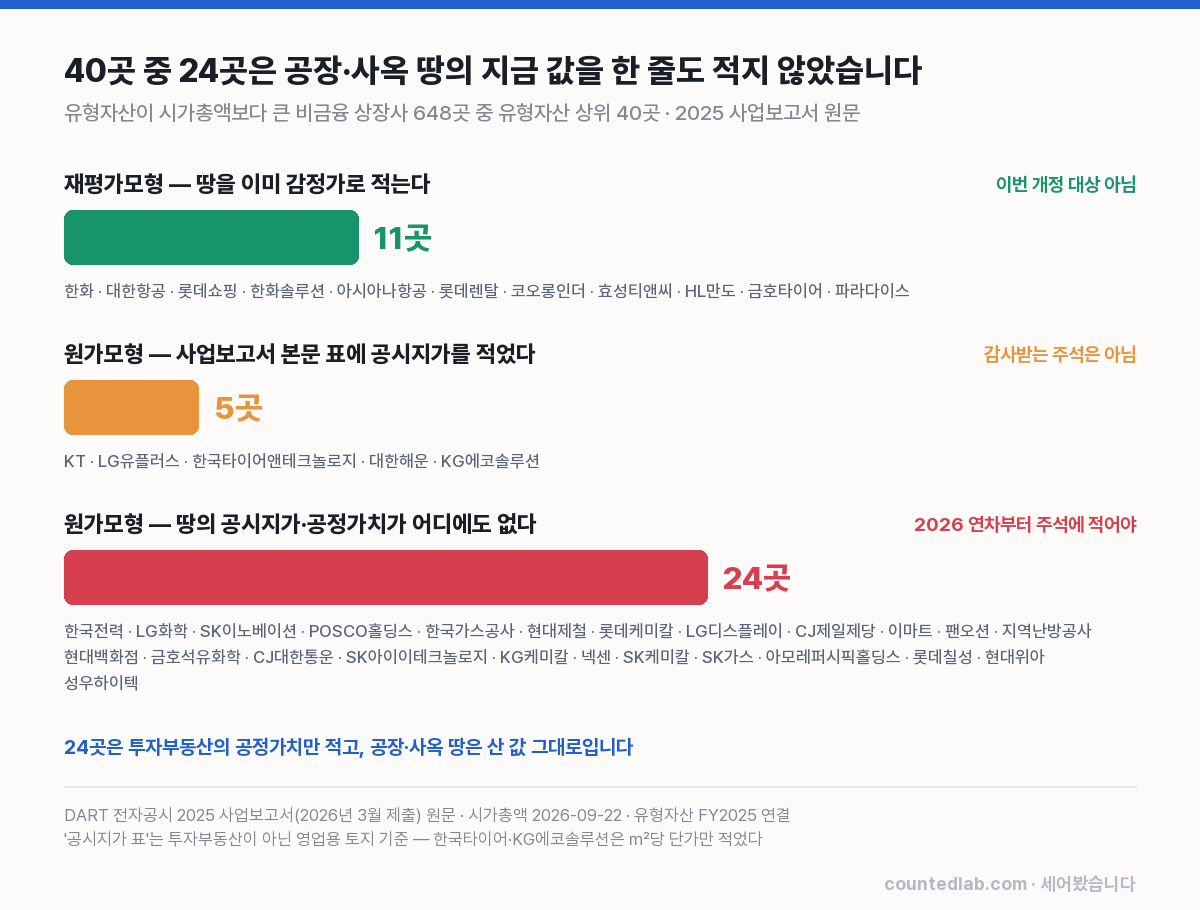
셋으로 갈렸습니다. 11곳은 이미 땅을 감정가로 적습니다. 회계에선 재평가모형이라고 부릅니다. 5곳은 산 값으로 적되, 사업보고서 앞쪽 ‘사업의 내용’ 표에 공시지가를 따로 적어 두었습니다. 나머지 24곳은 공장과 사옥 땅의 지금 값을 어디에도 적지 않았습니다.
| 분류 | 곳 | 예 | 이번 개정 |
|---|---|---|---|
| 재평가모형 — 땅을 감정가로 적는다 | 11곳 | 한화·대한항공·롯데쇼핑·HL만도 등 | 대상 아님 |
| 원가모형 — 사업보고서 본문에 공시지가를 적었다 | 5곳 | KT·LG유플러스·한국타이어앤테크놀로지·대한해운·KG에코솔루션 | 감사 밖 → 주석으로 |
| 원가모형 — 땅의 지금 값이 어디에도 없다 | 24곳 | 한국전력·LG화학·POSCO홀딩스·현대제철·이마트 등 | 새로 적어야 |
24곳에 한국전력, LG화학, POSCO홀딩스, 현대제철, 이마트, CJ제일제당이 있습니다. 이 회사들도 공정가치를 적긴 적었습니다. 임대용 건물 같은 투자부동산의 공정가치입니다. 투자부동산은 회계기준(1040호)이 공정가치를 주석에 적게 하기 때문입니다. 롯데칠성은 투자부동산 토지를 취득원가 864억, 공정가치 2,164억으로 적었습니다. KG케미칼은 2,063억과 3,562억입니다. 세 준 땅은 지금 값을 적고, 공장이 선 땅은 산 값만 적습니다. 이번 개정은 그 구멍을 메우는 것입니다.
이미 땅을 다시 잰 회사는 얼마를 더 적었습니까?
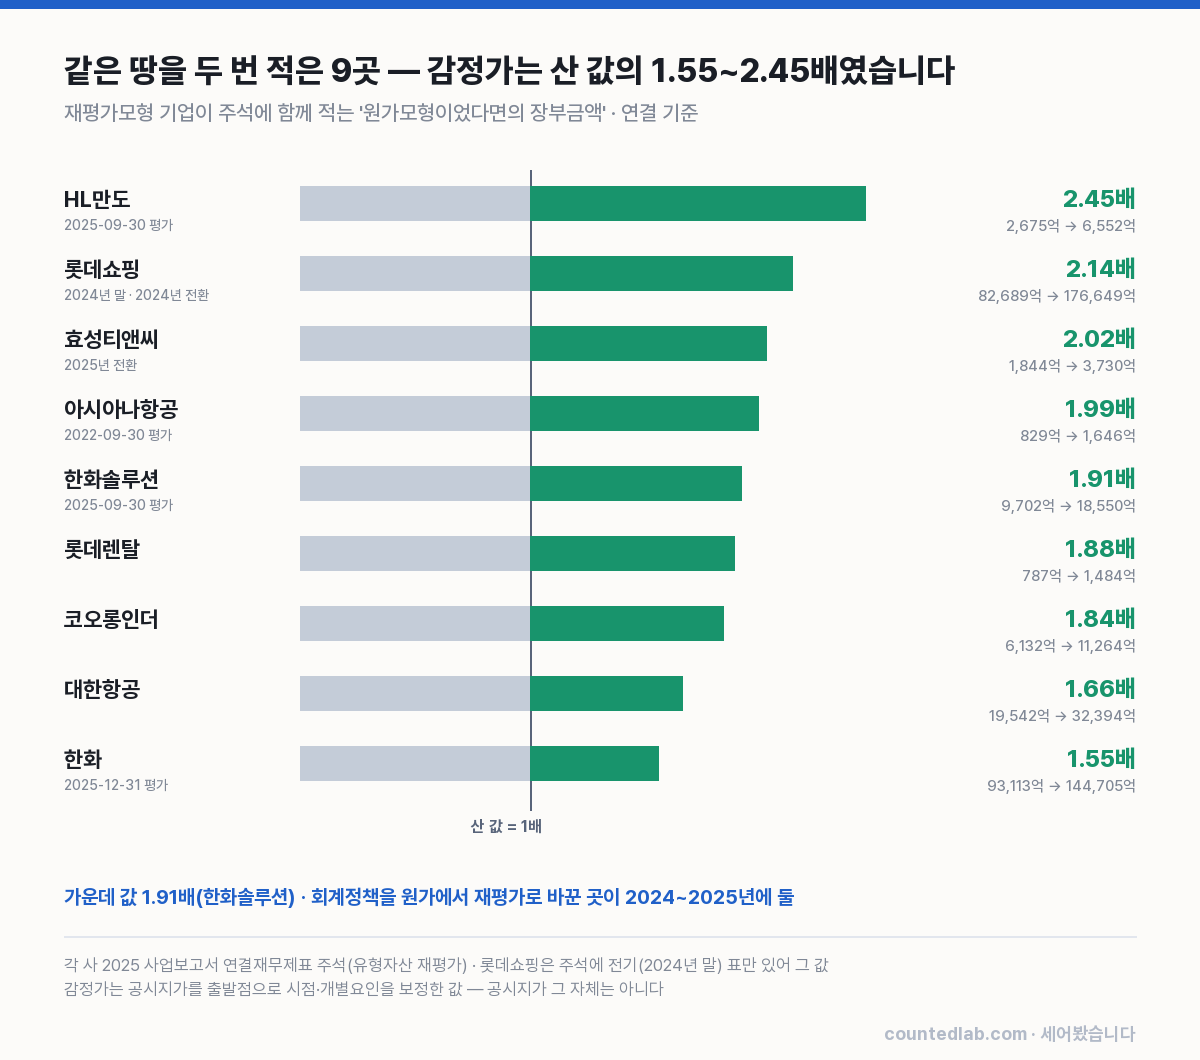
재평가모형을 쓰는 회사는 주석에 한 가지를 더 적어야 합니다. ‘원가모형이었다면 장부금액이 얼마였는지.’ 같은 땅을 두 값으로 적는 셈이라, 산 값과 지금 값의 차이를 회사가 직접 보여 줍니다. 11곳 중 금액을 대조할 수 있게 적은 9곳을 옮겼습니다. 연결 기준입니다.
| 회사 | 원가모형이었다면 | 재평가 장부 | 배율 |
|---|---|---|---|
| HL만도 | 2,675억 | 6,552억 | 2.45배 |
| 롯데쇼핑 (2024년 말) | 8조 2,689억 | 17조 6,649억 | 2.14배 |
| 효성티앤씨 | 1,844억 | 3,730억 | 2.02배 |
| 아시아나항공 | 829억 | 1,646억 | 1.99배 |
| 한화솔루션 | 9,702억 | 1조 8,550억 | 1.91배 |
| 롯데렌탈 | 787억 | 1,484억 | 1.88배 |
| 코오롱인더 | 6,132억 | 1조 1,264억 | 1.84배 |
| 대한항공 | 1조 9,542억 | 3조 2,394억 | 1.66배 |
| 한화 | 9조 3,113억 | 14조 4,705억 | 1.55배 |
1.55배에서 2.45배입니다. 가운데는 한화솔루션의 1.91배입니다. 장부의 땅값이 대략 절반쯤으로 적혀 있었다는 이야기입니다. 이 감정가는 공시지가 그 자체가 아닙니다. 감정평가사가 표준지 공시지가를 출발점으로 시점과 개별 요인을 보정한 값입니다. 공시지가는 대개 이보다 낮습니다. 그래도 방향은 분명합니다.
두 곳은 최근에 장부 방식을 바꿨습니다. 롯데쇼핑은 2024년에 원가모형에서 재평가모형으로 넘어갔고, 그 한 번으로 세전 기타포괄손익 9조 4,089억이 자본에 더해졌습니다. 효성티앤씨는 2025년에 바꿨고 주석에 이유를 적었습니다. “회사 토지의 취득금액과 공정가치의 중요한 차이가 발생한 상황에서 공정가치가 실질가치에 근접하게 되므로.” 방식을 바꾸면 자본이 커지고 부채비율이 내려갑니다. 바꾸지 않은 회사와 나란히 놓으면 같은 땅인데 다른 회사처럼 보입니다. 이번 개정의 장점은 장부를 바꾸지 않고 옆에 숫자만 세운다는 데 있습니다.
KT는 장부 8,509억 땅에 공시지가를 얼마로 적었습니까?
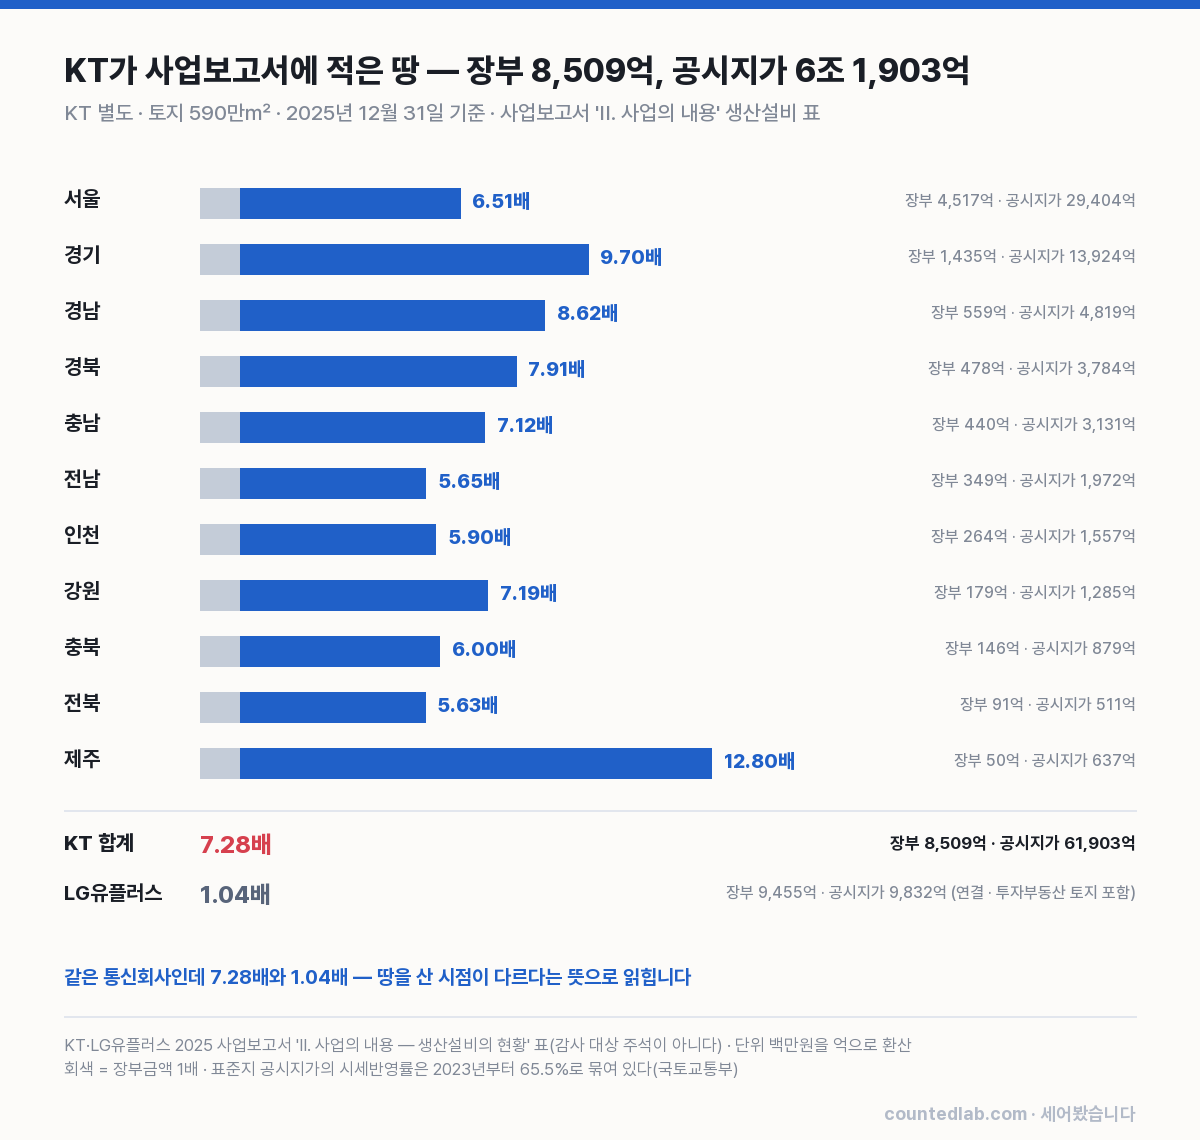
6조 1,903억입니다. 7.28배입니다. 공시지가를 적은 5곳 중 KT가 가장 자세했습니다. 사업보고서 ‘II. 사업의 내용’의 생산설비 표에 전국 11개 지역별로 면적, 장부가액, 공시지가를 나란히 적었습니다. 토지는 590만㎡입니다. 서울만 보면 장부 4,517억에 공시지가 2조 9,404억, 6.51배입니다. 제주는 12.80배, 경기는 9.70배입니다.
KT의 9월 22일 시가총액은 13조 3,824억입니다. 장부 땅값은 그 6.4%이고 공시지가로는 46.3%입니다. 같은 땅이 적는 방식에 따라 회사 몸값의 6%도 되고 절반 가까이도 됩니다. 이 표는 감사받는 주석이 아닙니다. 회사가 참고로 적은 본문입니다. 개정 기준은 이런 숫자를 감사인이 확인하는 주석으로 옮기라는 것입니다.
같은 통신회사 LG유플러스는 연결 기준 장부 9,455억에 공시지가 9,832억을 적었습니다. 1.04배입니다. 논현·서초·평촌의 데이터센터와 마곡·상암 사옥처럼 비교적 근래에 산 땅이 많습니다. 평촌2 데이터센터 땅은 장부 487억에 공시지가 235억으로 공시지가가 오히려 낮습니다. 대한해운도 전체 토지 장부 84억에 공시지가 77억을 적었습니다. 공시지가가 장부보다 늘 큰 것은 아닙니다. 언제 샀느냐가 배율을 가릅니다.
공시지가를 적으면 땅의 진짜 값이 보입니까?
반쯤 보입니다. 금융위도 발표문에 이렇게 적었습니다. 공시지가는 회계기준의 공정가치와 산정 목적·방법·시점이 달라 차이가 있을 수 있으니, 공시지가를 공정가치로 간주하거나 장부금액과 단순 비교해 기업가치를 판단하지 말라고.
공시지가는 세금을 매기려고 정부가 정하는 가격입니다. 2026년 표준지 공시지가는 시세반영률 65.5%로 산정됐습니다. 정부가 스스로 시세보다 낮게 잡는다고 밝힌 숫자입니다. 제가 늘 하는 말이 있습니다. 가격은 정보이고, 누가 정한 가격은 정보를 지웁니다. 공시지가는 누가 정한 가격입니다. 그 말을 여기서도 하겠습니다.
그래도 저는 이번 개정에 손을 들겠습니다. 이유는 두 가지입니다. 첫째, 비교 대상이 시세가 아니라 30년 전 취득원가입니다. 정부가 정한 가격이 낡은 가격보다는 덜 틀립니다. 둘째, 비용입니다. 모든 회사에 감정평가를 받으라고 했으면 감정평가 수수료가 붙었을 것입니다. 그 돈은 결국 주주가 냅니다. 공시지가는 이미 공개된 숫자라 새로 드는 돈이 거의 없습니다. 공짜 점심은 없지만, 이번 점심은 싸게 골랐습니다. 비상장 회사들이 쓰는 일반기업회계기준은 원래부터 토지 공시지가를 주석에 적게 해 왔습니다. 상장사 기준이 그쪽을 따라가는 것입니다.
아쉬운 곳도 적어 두겠습니다. 해외 토지는 빠집니다. 공장을 해외에 많이 둔 회사일수록 이 숫자가 덜 말해 줍니다. 그리고 공시지가가 장부보다 크다고 그 돈이 주주 것이 되는 건 아닙니다. 공장이 서 있는 땅은 공장을 닫지 않는 한 팔 수 없습니다. 팔면 세금도 냅니다. 숫자가 보이는 것과 숫자가 현금이 되는 것은 다른 일입니다.
그래서 이 숫자는 언제 우리 앞에 옵니까?
2026년 12월 31일로 끝나는 연차재무제표부터입니다. 12월 결산 상장사라면 2027년 3월 사업보고서에서 처음 봅니다. 소급 적용이라 2025년 말 숫자도 함께 적어야 합니다. 두 해의 공시지가가 나란히 서니 땅값이 1년에 얼마나 움직였는지도 보입니다. 공시지가는 보고기간 말 현재 가장 최근 것을 쓰고, 재무제표 승인 전에 새 공시지가가 나오면 그것을 씁니다.
땅은 원가율에 들어오지 않습니다. 감가상각을 안 하니 매출원가에도 판관비에도 안 잡힙니다. 부품 회사 재무팀에 있을 때 유형자산 명세서의 토지 줄은 12년 동안 거의 움직이지 않았습니다. 움직이는 줄만 보느라 그 줄은 읽을 일이 없었습니다. 내년 3월부터는 그 줄 옆에 숫자가 하나 더 붙습니다. 그 숫자는 원가율을 바꾸지 않습니다. 대신 시장이 이 회사를 장부의 몇 배로 쳐주는지, 그 셈의 분모를 바꿉니다.
읽어보지 못한 것
40곳은 유형자산이 시가총액보다 큰 648곳 중 유형자산 금액 순으로 고른 회사이고 전수가 아닙니다. 유형자산에는 건물과 기계가 섞여 있어 648곳이라는 숫자가 곧 ‘땅이 싸게 적힌 회사 수’는 아닙니다. 24곳의 토지 장부금액은 주석 표를 기계로 뽑기 어려워 세지 않았습니다. 재평가모형 두 곳(금호타이어·파라다이스)은 두 값을 대조할 수 있게 찾지 못해 표에서 뺐습니다. 재평가 배율은 회사마다 평가 기준일이 다릅니다. 시가총액은 9월 22일 장중 수집값이라 공식 종가와 조금 다를 수 있습니다. 개정 기준의 내용은 금융위 발표를 전한 보도(뉴스1·아시아경제 9월 23일)로 읽었고 기준서 원문은 아직 못 봤습니다.
그래서 저는 이렇게 읽습니다. 장부의 땅값은 틀린 숫자가 아니라 오래된 숫자입니다. 공시지가는 정확한 숫자가 아니라 정부가 정한 숫자입니다. 두 숫자가 나란히 서면 적어도 어느 쪽이 얼마나 낡았는지는 보입니다. 저희 집도 공시가격과 시세와 대출 잔액이 다 다릅니다. 셋 중 제일 정확한 건 대출 잔액입니다.
자주 묻는 질문
기업 토지 공시지가 주석 공시는 언제부터 적용되나요?
금융위원회가 2026년 9월 23일 확정한 기업회계기준서 1016호 개정 기준서가 확정됐고, 2026년 12월 31일로 끝나는 연차재무제표부터 씁니다. 상장사 대부분은 2027년 3월 사업보고서에 처음 싣고, 2025년 말 비교 정보도 함께 적어야 합니다.
모든 기업 땅이 공시 대상인가요?
아닙니다. 원가모형으로 적는 유형자산 토지만 대상입니다. 이미 감정가로 적는 재평가모형 토지, 투자부동산·재고자산으로 분류된 토지, 해외 토지, 공시지가가 없는 토지는 빠집니다. 제가 읽은 40곳 중 11곳은 재평가모형이라 대상이 아니었습니다.
공시지가가 장부보다 크면 그만큼 기업가치가 오르나요?
그렇게 읽으면 안 된다고 금융위가 먼저 적었습니다. 공시지가는 과세용 가격이라 공정가치와 산정 목적·시점이 다릅니다. 2026년 표준지 공시지가는 시세의 65.5% 수준으로 산정됐습니다. 공장 땅은 팔지 않는 한 현금이 되지 않는다는 점도 같이 봐야 합니다.
최종 수정 2026년 9월 24일 · 자료 기준 DART 2025 사업보고서(2026년 3월 제출) 40곳 원문, 유형자산·자본총계 FY2025 연결, 시가총액 2026년 9월 22일, 금융위원회 9월 23일 발표(뉴스1·아시아경제 보도), 2026년 표준지 시세반영률(아시아경제 1월 23일).