규정이 틀렸다고 보지 않습니다. 속도와 절차가 틀렸다고 봅니다. 10월 2일 서울남부지법이 시가총액 미달 상장폐지에 제동을 건 결정문 요지를 읽고, 상장사 2,478곳의 시가총액을 내년 기준에 대 봤습니다. 지금 주가 그대로라면 2027년 1월에 393곳이 선 아래에 있습니다.
시가총액 상장폐지 요건, 지금은 얼마이고 언제 또 오릅니까?
지금 기준은 코스피 300억 원, 코스닥 200억 원입니다. 2026년 7월 1일부터입니다. 금융위원회가 5월 13일 발표한 개편 방향대로 거래소 상장규정이 바뀌어 시행 중입니다.
절차는 이렇습니다. 시가총액이 기준 아래로 30거래일 연속 머물면 관리종목이 됩니다. 그 뒤 90거래일 안에 기준 이상을 45거래일 연속 지키지 못하면 상장폐지입니다. 2027년 1월 1일부터 기준이 한 번 더 오릅니다. 코스피 500억 원, 코스닥 300억 원입니다.
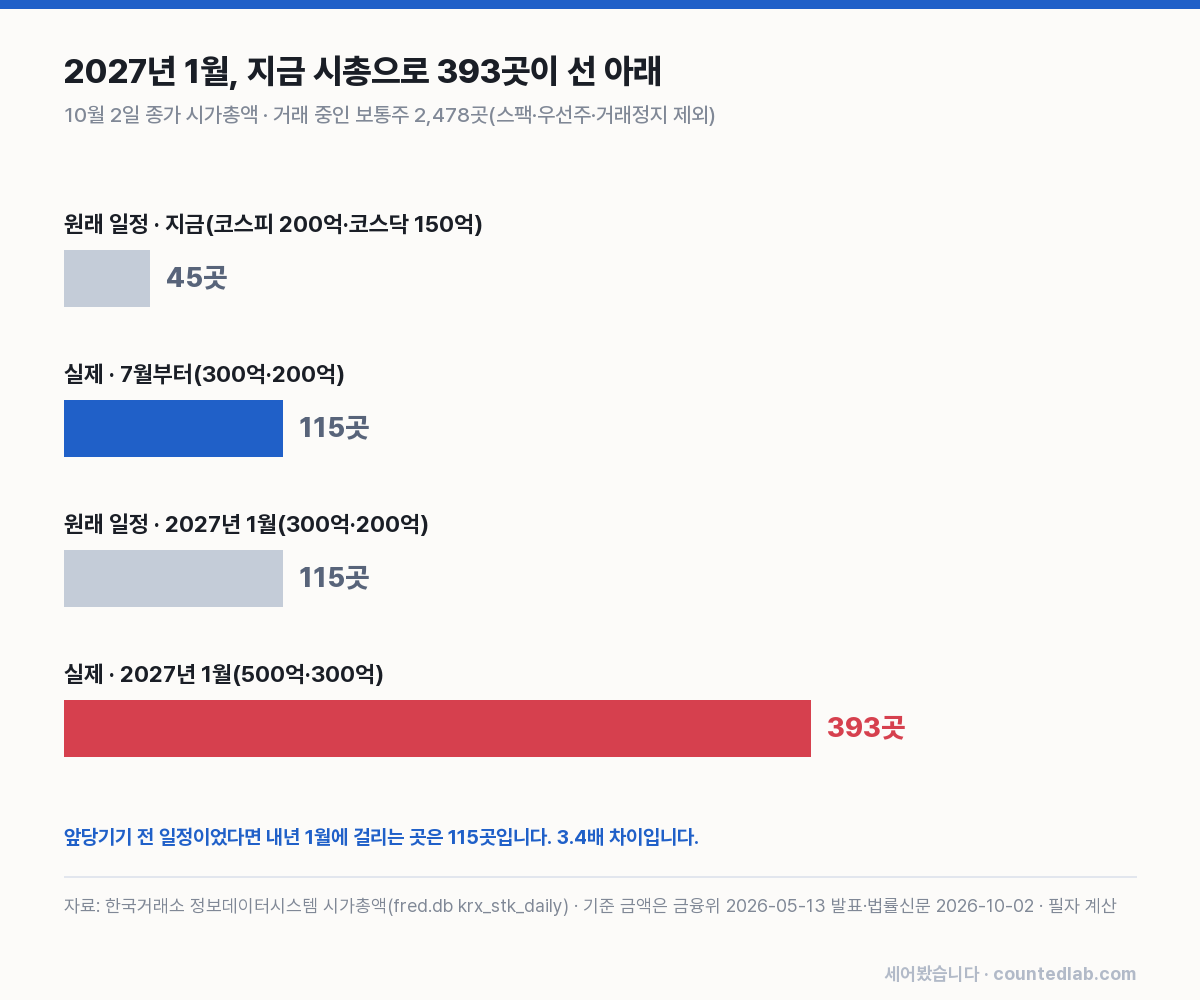
원래 일정은 달랐습니다. 처음 계획은 코스피 200억 원(2026년)→300억 원(2027년)→500억 원(2028년), 코스닥 150억 원→200억 원→300억 원이었습니다. 이걸 반년에서 1년씩 당겼습니다. 회복 요건도 바뀌었습니다. 예전엔 90거래일 중 누적 30일·연속 10일이었는데 지금은 연속 45일입니다.
| 시점 | 원래 일정(코스피·코스닥) | 실제(코스피·코스닥) |
|---|---|---|
| 2026년 1월 | 200억 · 150억 | 200억 · 150억 |
| 2026년 7월 | — | 300억 · 200억 |
| 2027년 1월 | 300억 · 200억 | 500억 · 300억 |
| 2028년 1월 | 500억 · 300억 | — |
출처는 법률신문 2026년 10월 2일 보도의 결정 요지, 법무법인 지평의 개정 해설(2026년 5월), 매일경제 10월 4일 보도입니다. 일부 보도는 코스닥 300억 원 시점을 내년 7월로 적었는데, 금융위 발표와 로펌 해설은 2027년 1월 1일입니다. 저는 후자를 따랐습니다.
법원은 정확히 무엇을 멈췄습니까?
두 회사의 상장폐지를 멈췄습니다. 서울남부지법 민사51부는 10월 2일 코스피 상장사 주연테크와 코스닥 상장사 케이엠제약이 한국거래소를 상대로 낸 효력정지 가처분을 받아들였습니다. 본안 판결이 확정될 때까지 상장폐지와 정리매매가 멈춥니다. 거래정지는 이어집니다.
결정문은 기준 금액이 높다는 말을 하지 않았습니다. 세 가지를 짚었습니다. 하나, 시가총액 미달은 이의신청도 기업심사위원회 심의도 없는 형식적 사유인데 기준을 크게 올리면서 소명 기회를 주지 않았다는 점입니다. 둘, 예고한 시점을 앞당긴 근거가 “부실기업의 적기 퇴출” 같은 추상적 말뿐이라는 점입니다. 셋, 45거래일 연속이라는 기간을 뒷받침할 실증 자료가 없다는 점입니다. 재판부는 해당 조항과 부칙이 “비례의 원칙에 현저히 어긋나 정의관념에 반하므로 위법·무효”라고 썼습니다.
가처분은 본안이 아닙니다. 규정은 살아 있고, 거래소는 이의를 신청할 수 있습니다. 다만 같은 처지의 회사들이 이 결정을 근거로 소송에 나설 가능성은 커졌습니다.
내년 기준이면 지금 몇 곳이 걸립니까?
10월 2일 종가 기준 393곳입니다. 한국거래소 시가총액 자료로 거래 중인 보통주 2,478곳을 셌습니다. 유가증권시장 807곳, 코스닥시장 1,671곳입니다. 스팩 71곳, 우선주 등 114곳, 그날 거래량이 0인 거래정지 종목은 뺐습니다.
| 기준 | 코스피 | 코스닥 | 합계 |
|---|---|---|---|
| 지금(300억·200억) 미달 | 32곳 | 83곳 | 115곳 |
| 내년 1월(500억·300억) 미달 | 96곳 | 297곳 | 393곳 |
| 전체(거래 중 보통주) | 807곳 | 1,671곳 | 2,478곳 |
지금 기준 미달은 115곳, 전체의 4.6%입니다. 내년 기준이면 393곳, 15.9%입니다. 원래 일정이었다면 지금 기준은 코스피 200억·코스닥 150억 원이라 45곳만 걸렸고, 내년 1월 기준은 지금 기준과 같아 115곳이었습니다. 앞당긴 일정이 내년 1월 대상을 115곳에서 393곳으로, 3.4배로 늘립니다.
지난 30거래일(8월 20일~10월 2일) 내내 지금 기준 아래였던 곳은 43곳입니다(유가증권시장 15곳, 코스닥시장 28곳). 관리종목 지정 조건을 이미 채웠거나 채워 가는 회사들로 읽힙니다. 매일경제는 10월 4일 기준 코스닥 200억 원 미만을 72곳으로 셌는데, 제 83곳과의 차이는 거래정지·관리종목을 어디까지 빼느냐의 차이로 보입니다.
선 아래 회사들은 정말 부실합니까?
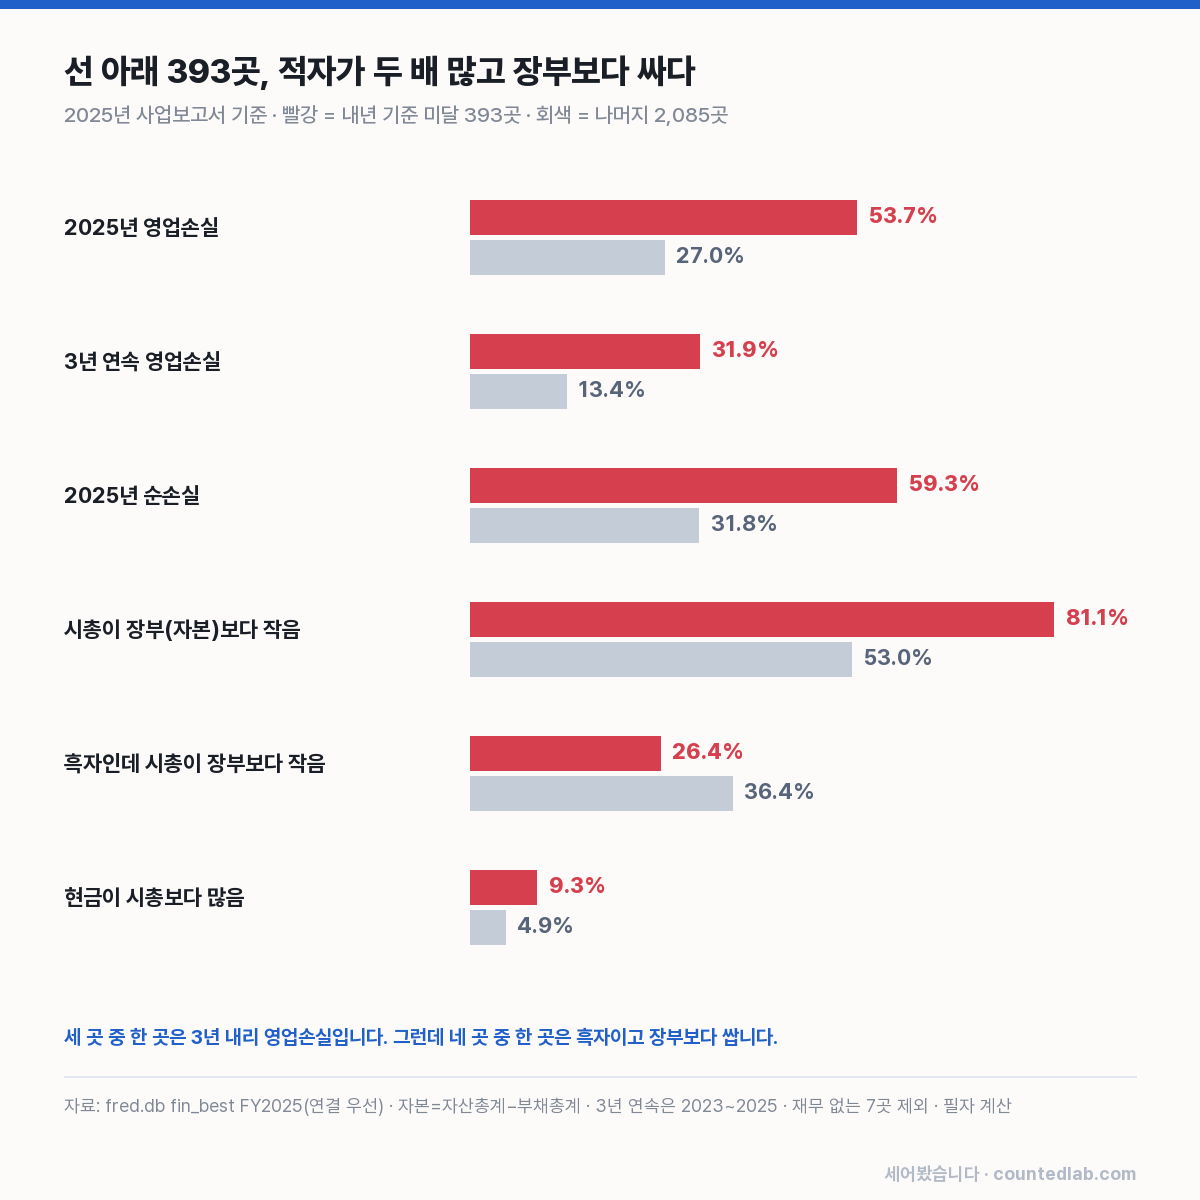
대체로 그렇습니다. 그런데 전부는 아닙니다. 393곳 중 2025년 사업보고서가 있는 386곳을 나머지 2,085곳과 나란히 놓았습니다.
| 2025년 기준 | 선 아래 393곳 | 나머지 2,085곳 |
|---|---|---|
| 영업손실 | 53.7% | 27.0% |
| 3년(2023~2025) 연속 영업손실 | 31.9% | 13.4% |
| 순손실 | 59.3% | 31.8% |
| 시가총액 < 자본(장부) | 81.1% | 53.0% |
| 영업·순이익 흑자 + 시가총액 < 자본 | 26.4% | 36.4% |
| 현금 > 시가총액 | 9.3% | 4.9% |
영업손실 비율이 두 배입니다. 3년 내리 영업에서 돈을 잃은 회사가 세 곳 중 한 곳입니다. 나머지 그룹의 2.4배입니다. 가격은 정보입니다. 시장이 이 회사들에 낮은 값을 매긴 데는 이유가 있었습니다. 규정이 노린 ‘좀비’를 시가총액이 대체로 짚어 낸다는 뜻입니다.
반대쪽도 있습니다. 102곳(26.4%)은 영업이익과 순이익이 모두 흑자인데 시가총액이 장부상 자본보다 작습니다. 현금만으로 시가총액을 넘는 곳도 36곳입니다. 이런 회사의 문제는 부실이 아니라 작고 싸다는 것입니다. 시가총액 하나만 보는 규정은 이 둘을 가르지 못합니다.
여기서 자본은 자산총계에서 부채총계를 뺀 값이고, 연결 재무제표를 우선했습니다. 부실을 거르는 요건은 따로 있습니다. 매출액 미달, 자본잠식, 감사의견 거절 같은 것들입니다. 시가총액 요건은 그 위에 얹힌 가격 요건입니다.
45거래일 연속은 얼마나 어려운 조건입니까?
작은 회사의 시가총액은 두 달에도 크게 흔들립니다. 내년 기준 미달 393곳의 최근 40거래일(8월 5일~10월 2일) 최고·최저 시가총액 차이는 중앙값 26.4%입니다. 30% 넘게 흔들린 곳이 172곳입니다.
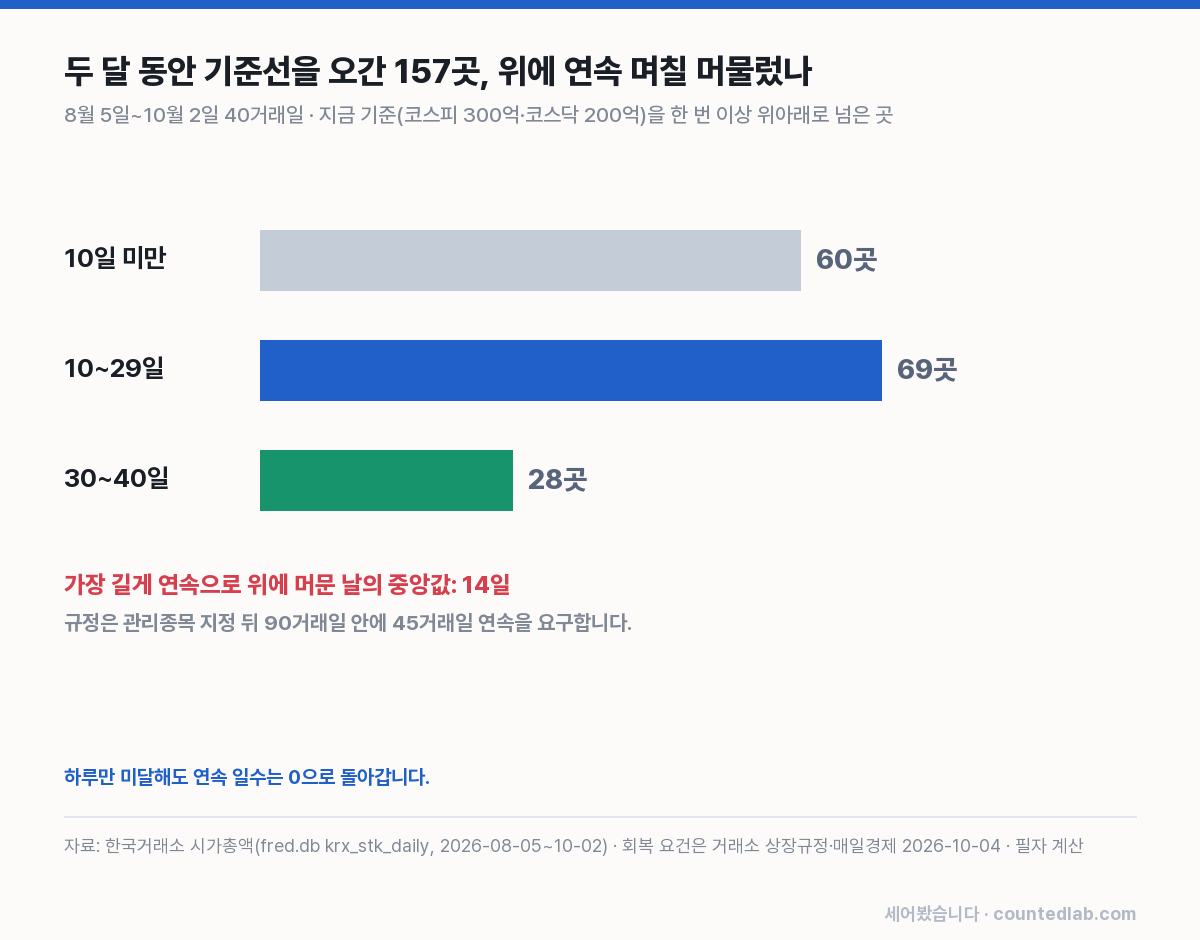
그래서 기준선 근처에선 위아래로 오갑니다. 같은 40거래일 동안 지금 기준선을 한 번 이상 넘나든 곳이 157곳입니다. 이들이 선 위에 연속으로 머문 가장 긴 기간은 중앙값 14일입니다. 30일 넘게 버틴 곳은 28곳이었습니다. 제 자료가 40거래일뿐이라 45일 연속을 직접 셀 수는 없습니다. 다만 선 근처 회사들의 중앙값이 그 3분의 1이라는 건 셀 수 있습니다.
사례도 있습니다. 매일경제에 따르면 세진티에스는 7~8월 두 차례 26억 원대 자사주를 사들여 9월 9일까지 17거래일 연속 200억 원을 넘겼습니다. 9월 16일 하루 선 아래로 내려가 연속 일수가 0이 됐고, 9월 23일 상장폐지 절차에 들어갔습니다. 나스닥은 30거래일 연속 미달이면 통보한 뒤 대개 180일의 개선 기간을 줍니다.
그래서 저는 이 규정을 어떻게 봅니까?
방향은 맞다고 봅니다. 상장은 권리가 아니라 계약입니다. 3년 내리 영업손실을 내는 회사가 상장 지위로 자금을 끌어오면 그 돈은 더 나은 회사로 갈 기회를 잃습니다. 보이지 않는 비용입니다. 퇴출이 막힌 시장에서는 경쟁이 일하지 못합니다.
그런데 경기 도중 규칙을 앞당기는 건 다른 문제입니다. 규칙이 예측 가능해야 가격이 정보가 됩니다. 1년 뒤 오를 줄 알았던 문턱이 반년 뒤로 당겨지면, 그 사이 회사가 세운 계획과 주주가 매긴 값이 함께 틀어집니다. 법원이 짚은 것도 기준의 높이가 아니라 속도와 소명 기회였습니다. 이 점은 법원이 맞습니다.
45거래일 연속도 그렇습니다. 시가총액은 하루하루의 가격입니다. 하루 미달로 처음부터 다시 세게 하면, 회사의 회복보다 그날의 수급이 결과를 가릅니다. 거래소 말대로 일시적 주가 부양을 막겠다는 취지는 이해합니다. 그렇다면 누적 일수나 평균 시가총액으로도 막을 수 있습니다. 퇴출의 잣대가 가격이라면, 그 가격은 하루가 아니라 기간이어야 한다고 봅니다.
당국은 늘 더 빨리, 더 세게 하려다 비싸게 틀립니다. 그 값은 규칙을 만든 쪽이 아니라 선 아래 회사의 소액주주가 냅니다. 정리매매 가격으로 냅니다.
그래서 내 계좌에는 언제 들어옵니까?
다음 문턱은 2027년 1월 1일입니다. 첫 거래일부터 30거래일 연속 미달이면 관리종목이니, 빠르면 2월 중순 무렵 지정이 나옵니다. 그 뒤 90거래일이면 여름 전에 판정이 납니다. 지금 시가총액 그대로라면 그 대상이 393곳입니다.
보유 종목이 있다면 확인할 것은 셋입니다. 코스피는 500억 원, 코스닥은 300억 원에서 얼마나 떨어져 있는지. 2025년 영업이익이 흑자인지. 그리고 본안 판결과 거래소의 규정 손질이 내년 1월 전에 나오는지. 이 글은 어떤 종목의 매수·매도도 권하지 않습니다.
가격은 정보입니다. 다만 하루치 가격은 정보가 아니라 날씨에 가깝습니다. 저는 날씨로 회사를 내보내는 규칙보다 기후로 내보내는 규칙을 믿습니다. 그래 놓고 제 달리기 기록은 늘 그날 날씨 탓을 합니다.
자주 묻는 질문
시가총액 상장폐지 요건은 지금 얼마입니까?
2026년 7월 1일부터 코스피 300억 원, 코스닥 200억 원입니다. 30거래일 연속 미달이면 관리종목, 그 뒤 90거래일 안에 45거래일 연속 기준을 넘기지 못하면 상장폐지입니다. 2027년 1월 1일부터는 코스피 500억 원, 코스닥 300억 원입니다(2026년 10월 기준).
법원 가처분으로 이 규정이 없어졌습니까?
아닙니다. 서울남부지법은 10월 2일 주연테크·케이엠제약 두 회사의 상장폐지 효력만 본안 판결 때까지 멈췄습니다. 규정 자체는 그대로이고, 다른 회사는 각자 다퉈야 합니다. 거래소는 이의신청을 할 수 있습니다.
내년 기준이면 몇 곳이 걸립니까?
10월 2일 종가 시가총액으로 거래 중인 보통주 2,478곳 중 393곳(15.9%)이 내년 1월 기준 아래에 있습니다. 코스피 96곳, 코스닥 297곳입니다. 주가가 움직이면 숫자는 바뀝니다. 종목 추천이 아닙니다.