주가 1,000원은 회사가 얼마짜리인지 말해 주지 않습니다. 회사를 몇 장으로 쪼갰는지 말해 줄 뿐입니다. 다음 달 중순부터 그 1,000원이 상장폐지의 선이 됩니다.
7월 1일부터 주가 1,000원 미만 종목을 퇴출하는 규정이 시행됐습니다. 30거래일 연속 1,000원 아래면 관리종목이 되고, 그 뒤 90거래일 안에 45거래일 연속으로 1,000원을 넘지 못하면 상장폐지입니다. 보도에 따르면 이 규정으로 관리종목이 된 곳이 코스피 15곳, 코스닥 30곳이고, 첫 상장폐지 판단이 10월 중순에 나옵니다(서울신문, 2026년 9월 25일). 코스닥 시가총액 기준은 7월에 200억 원으로 올랐고 내년 1월 1일 300억 원이 됩니다.
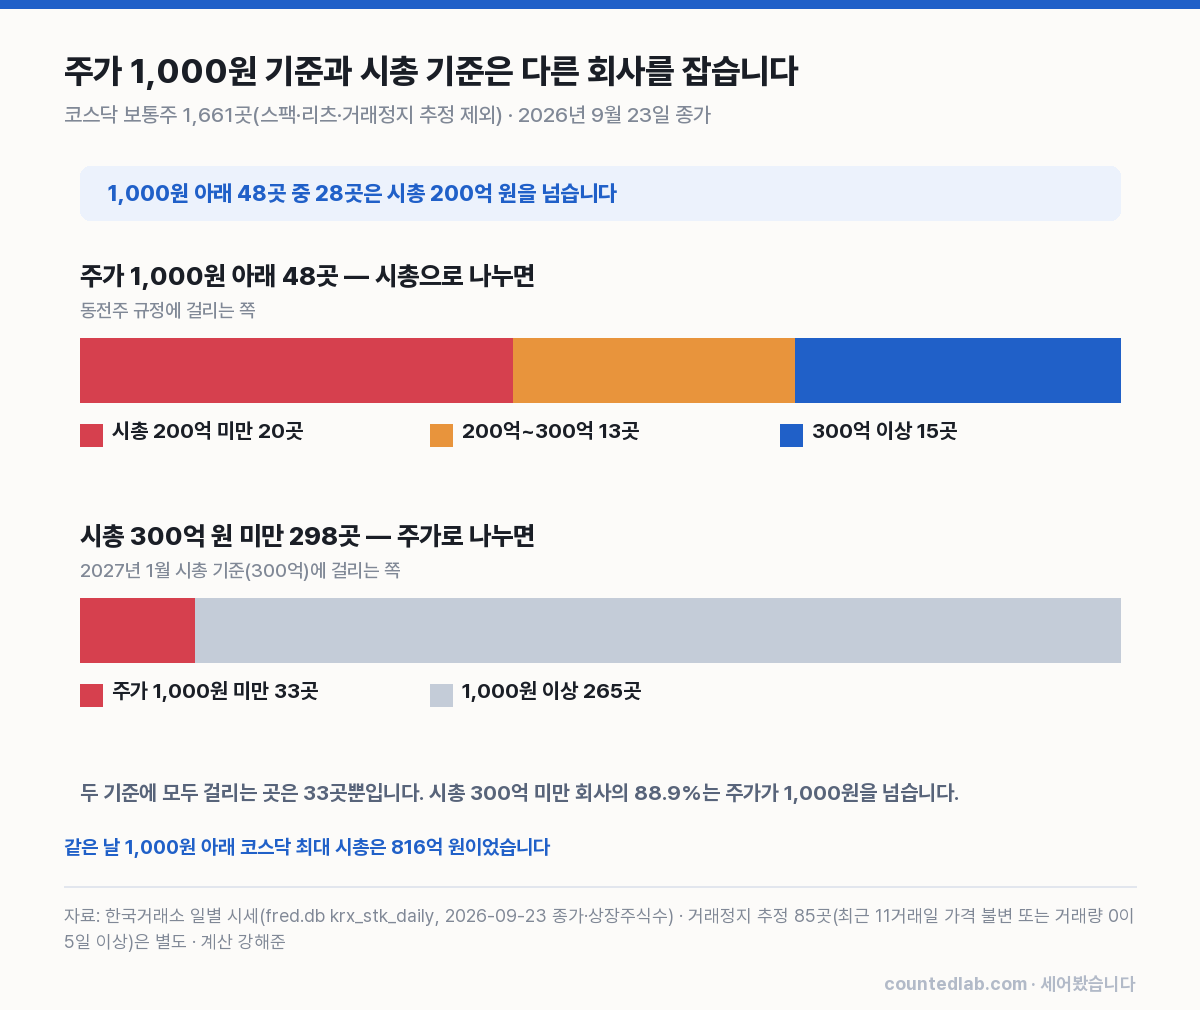
두 기준이 실제로 어떤 회사를 잡는지 9월 23일 종가로 나란히 놓아 봤습니다. 코스닥에서 주가가 1,000원 아래인 곳은 48곳이었습니다. 그중 28곳은 시가총액이 200억 원을 넘었습니다. 시총 기준은 통과하는데 가격 기준에 걸리는 회사가 절반이 넘습니다.
동전주 상장폐지 규정은 무엇을 요구합니까?
금융위원회와 한국거래소가 2026년 2월 12일 발표한 ‘상장폐지 개혁방안’에 들어 있던 내용이고, 7월 1일부터 시행 중입니다. 요건은 시가총액 기준과 똑같은 틀입니다. 30거래일 연속 미달이면 관리종목, 이후 90거래일 동안 45거래일 연속 회복하지 못하면 상장폐지입니다. 액면병합으로 주가를 끌어올리는 길도 막았습니다. 병합한 뒤 주가가 액면가에 못 미치면 그것도 상장폐지 요건에 넣었습니다(대한민국 정책브리핑, 2026년 2월).
같은 발표에서 코스닥 시총 기준은 2026년 1월 150억 원, 7월 1일 200억 원, 2027년 1월 1일 300억 원으로 앞당겨졌습니다. 공시벌점 누적 기준은 15점에서 10점으로 낮췄고, 완전자본잠식은 반기 기준까지 넓혔습니다. 금융위원회는 발표 당시 올해 상장폐지 대상을 150곳 안팎(100~220곳)으로 봤습니다. 흑자 기업에 시총 기준 예외를 두자는 이야기는 검토 단계이고 확정된 제도가 아닙니다.
| 기준 | 시행 | 관리종목 | 상장폐지 |
|---|---|---|---|
| 주가 1,000원 미만 | 2026-07-01 | 30거래일 연속 미달 | 이후 90거래일 중 45거래일 연속 회복 못 하면 |
| 코스닥 시총 200억 원 | 2026-07-01 | 30거래일 연속 미달 | 같음 |
| 코스닥 시총 300억 원 | 2027-01-01 | 30거래일 연속 미달 | 같음 |
지금 1,000원 아래에 있는 회사는 몇 곳입니까?
9월 23일 한국거래소 종가로 셌습니다. 보통주만 봤고 스팩과 리츠는 뺐습니다. 최근 11거래일 동안 가격이 한 번도 안 변했거나 거래량이 0인 날이 닷새 이상인 종목은 거래정지로 보고 따로 뒀습니다. 거래가 되는 코스닥 1,661곳 중 1,000원 아래는 48곳, 코스피 780곳 중에서는 9곳이었습니다. 거래정지로 본 종목까지 넣으면 코스닥 84곳, 코스피 20곳입니다.
보도된 관리종목 수(코스피 15·코스닥 30)와 제 숫자가 딱 맞지는 않습니다. 관리종목은 7월 이후 30거래일을 연속으로 채운 시점에 지정되고, 제 숫자는 9월 23일 하루의 가격이라 기준이 다릅니다. 7월 1일 이후 30거래일 연속 1,000원 아래를 한 번이라도 채운 종목을 세면 코스닥 51곳, 코스피 11곳이 나옵니다. 제 자료의 7월 가격은 일부가 장 마감 직전 값이라 경계에 걸친 종목에서 차이가 날 수 있습니다. 공식 숫자는 거래소 발표를 따르는 게 맞습니다.
시가총액으로 세면 규모가 달라집니다. 코스닥에서 시총 200억 원 미만은 84곳, 내년 기준인 300억 원 미만은 298곳입니다. 석 달 뒤 기준이 바뀌면 걸리는 회사가 3.5배가 됩니다. 거래소는 올해 하반기 시총 기준으로만 코스닥 50곳 안팎이 상장폐지될 것으로 본다고 합니다(서울신문 보도).
주가 1,000원과 시가총액은 왜 다른 회사를 잡습니까?
주가는 시가총액을 주식 수로 나눈 값입니다. 같은 500억 원짜리 회사라도 주식이 5,000만 주면 1,000원이고 1,000만 주면 5,000원입니다. 그래서 주가 수준만 보고는 회사 크기를 알 수 없습니다. 실제로 그랬습니다. 코스닥 시총 300억 원 미만 298곳 가운데 265곳(88.9%)은 주가가 1,000원 이상이었습니다. 반대로 1,000원 아래 48곳 중 15곳은 시총이 300억 원을 넘었고, 가장 큰 곳은 816억 원이었습니다.
그러면 1,000원 선은 무엇을 재고 있습니까. 크기가 비슷한 회사끼리 붙여 봤습니다. 코스닥 시총 100억~600억 원 구간에서 1,000원 아래 33곳과 1,000원 이상 595곳을 비교했습니다. 상장주식수 중앙값이 3,075만 주 대 1,206만 주였습니다. 2.5배입니다.
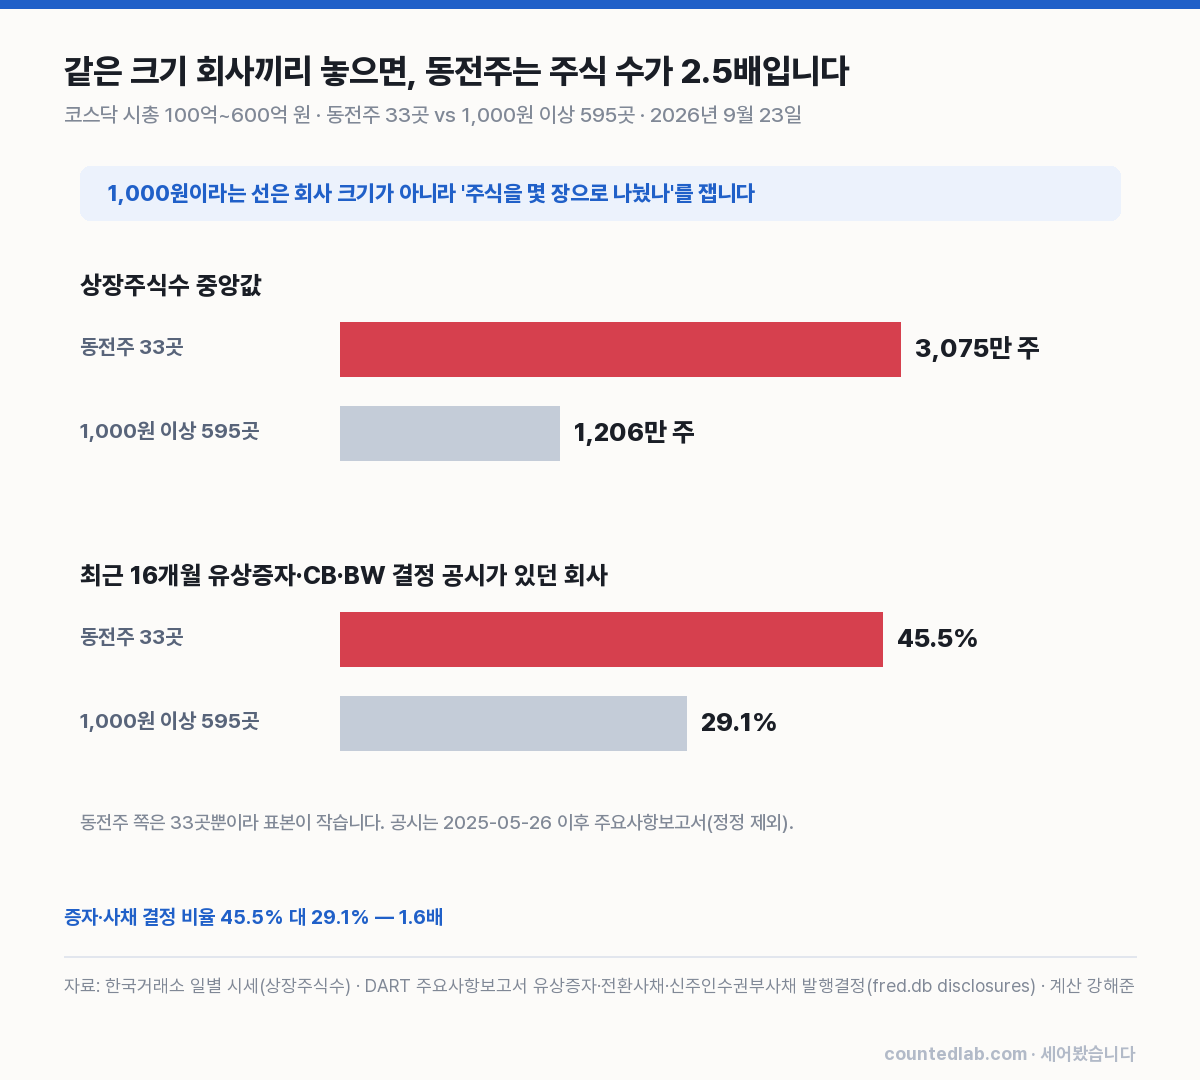
주식이 많아진 길도 봤습니다. 2025년 5월 26일부터 올해 9월 22일까지 전자공시에 올라온 주요사항보고서 중 유상증자 결정, 전환사채(CB) 발행 결정, 신주인수권부사채(BW) 발행 결정을 셌습니다. 정정 공시는 뺐습니다. 같은 크기 구간에서 동전주 33곳 중 45.5%가 한 번 이상 이런 결정을 했고, 1,000원 이상 595곳은 29.1%였습니다. 전환사채는 나중에 주식으로 바뀌는 빚입니다. 신주인수권부사채는 새 주식을 살 권리가 붙은 빚입니다. 둘 다 결국 주식 수를 늘립니다.
동전주 쪽이 33곳뿐이라 이 차이를 강하게 말하지는 않겠습니다. 다만 방향은 분명했습니다. 1,000원 선은 회사의 크기보다 주식을 얼마나 자주, 얼마나 많이 새로 찍었나에 더 가깝게 붙어 있습니다.
관리종목이 된 동전주는 1,000원을 회복했습니까?
규정이 예전부터 있었다고 치고 과거 가격에 대 봤습니다. 2021년 1월부터 2026년 6월까지 30거래일 연속 1,000원 아래로 내려간 종목은 201종목이었습니다. 종목마다 처음 그렇게 된 시점을 잡고, 그 뒤 90거래일 안에 45거래일 연속 1,000원 이상을 채웠는지 봤습니다.
201종목 중 50종목은 그 90일 사이에 거래가 멈췄습니다. 이건 따로 뒀습니다. 거래가 이어진 151종목 가운데 빠져나온 곳은 27종목(17.9%)이었습니다. 나머지 124종목(82.1%)은 채우지 못했습니다. 지금 규정이었다면 상장폐지 요건에 걸렸을 회사들입니다. 같은 종목이 다시 1,000원 아래로 내려간 두 번째 이후의 사건까지 모두 넣으면 504건 중 49건, 9.7%만 빠져나왔습니다. 한 번 내려간 종목은 다음에 더 못 올라왔습니다.
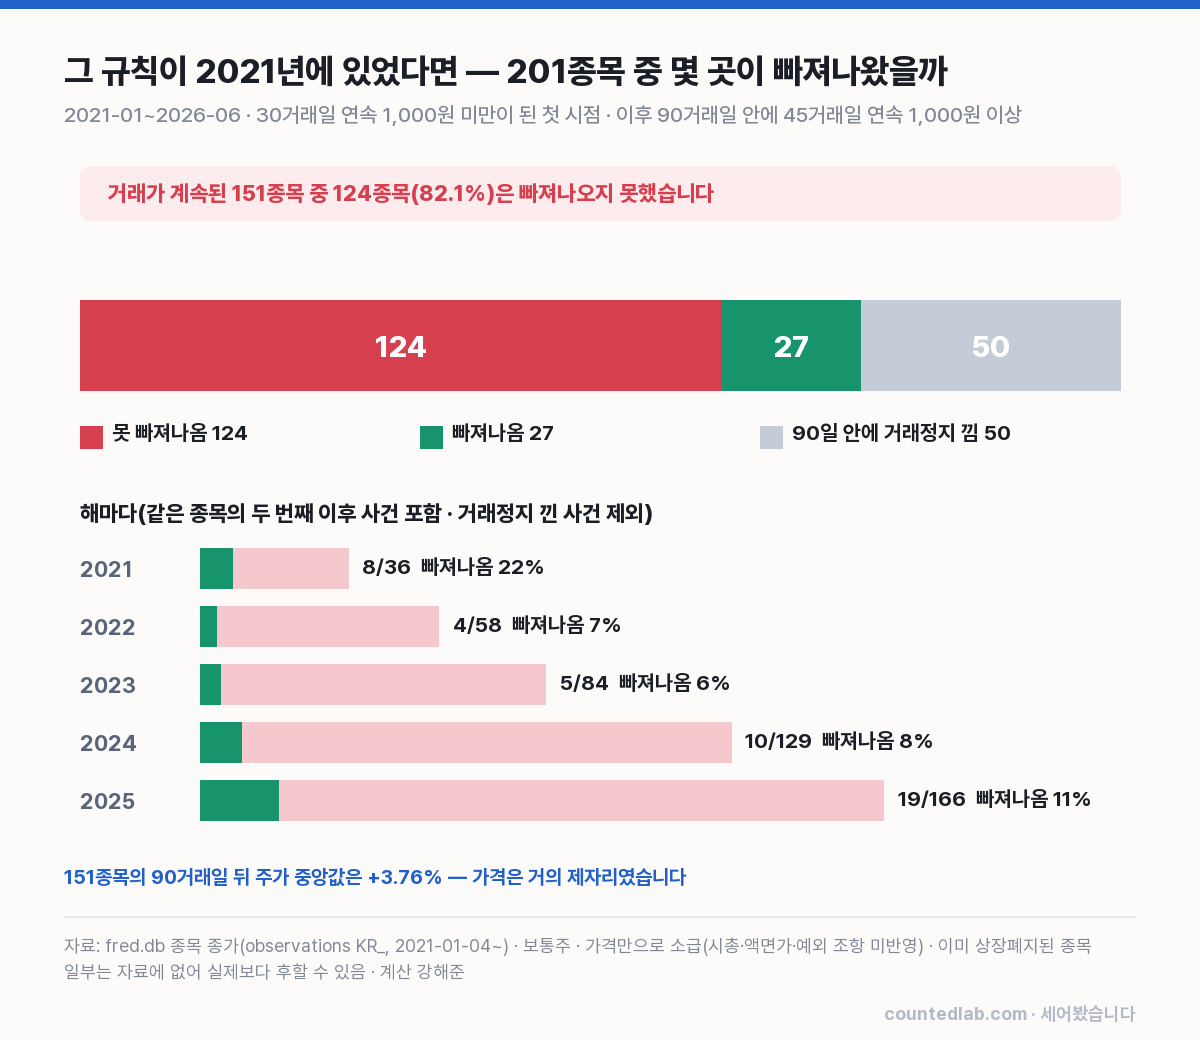
가격도 거의 움직이지 않았습니다. 151종목의 90거래일 뒤 주가는 중앙값으로 +3.76%였습니다. 1,000원 아래로 30거래일을 버틴 주식이 석 달 뒤 크게 달라지는 일은 드물었습니다.
이 계산에는 한계가 셋 있습니다. 첫째, 가격만 봤습니다. 시총 요건과 액면가 조건은 넣지 않았습니다. 둘째, 이미 상장폐지돼 자료에서 빠진 종목이 있습니다. 그런 종목은 대개 회복하지 못한 쪽이라, 실제 탈출률은 17.9%보다 낮았을 가능성이 큽니다. 셋째, 규정이 없던 시절의 가격입니다. 규정이 생기면 회사들이 움직입니다. 자사주를 사거나 사업을 팔거나, 액면을 바꾸는 방법을 찾습니다. 그 움직임은 과거 가격에 없습니다.
그래서 저는 이렇게 봅니다
방향은 맞다고 봅니다. 경쟁이 소비자를 지키는 것처럼, 퇴출이 시장을 지킵니다. 상장은 면허입니다. 한 번 들어가면 영업을 못 해도 증자로 돈을 끌어모을 수 있는 자리가 됩니다. 90일 안에 82%가 1,000원을 회복하지 못하는 종목들이 몇 년씩 그 자리에 있었습니다. 그동안 거기 묶인 개인 투자자의 돈은 다른 회사로 가지 못했습니다. 그 돈으로 생겼을 일은 보이지 않습니다. 저는 그쪽을 셉니다.
다만 잣대는 거칠다고 봅니다. 가격은 정보입니다. 그런데 주당 가격은 정보가 아닙니다. 주식을 몇 장으로 나눴는지에 따라 바뀌는 숫자이기 때문입니다. 회사의 값을 말하는 건 시가총액입니다. 이번 규정은 시총 기준을 이미 올리고 있는데, 그 옆에 주당 가격 기준을 하나 더 붙였습니다. 그 결과 시총 816억 원짜리 회사가 관리종목 문턱에 서고, 시총 200억 원도 안 되는 회사 64곳은 주가가 1,000원을 넘어 이 규정을 비껴갑니다.
반대편이 맞는 대목도 적어 둡니다. 동전주 규정을 만든 쪽은 ‘주식을 너무 많이 찍어 주가를 푼돈으로 만든 회사’를 겨냥했을 겁니다. 같은 크기 구간에서 동전주의 주식 수가 2.5배였고 증자·사채 결정 비율이 1.6배였으니, 그 겨냥은 숫자로 보면 빗나가지 않았습니다. 거칠지만 과녁 근처에는 맞았습니다. 제 불만은 과녁이 아니라 총의 종류입니다. 증자를 문제 삼으려면 증자 횟수와 희석 비율을 직접 공시 기준으로 삼는 편이 더 정확합니다.
관리종목 지정은 투자자에게 이미 비용입니다. 신용거래가 막히고 투자자는 빠져나갑니다. 상장폐지가 되면 정리매매 기간에 가격이 한 번 더 무너집니다. 그 비용은 회사를 이렇게 만든 경영진보다 지금 주식을 들고 있는 사람이 먼저 냅니다. 공짜 점심은 없습니다. 이 규정의 계산서는 10월 중순, 동전주를 들고 있는 사람에게 먼저 갑니다.
그래서 우리 원가율에는 언제 들어옵니까?
코스닥 시총 300억 원 미만 298곳 가운데 171곳(57.4%)이 제조업입니다. 상당수가 누군가의 협력사입니다. 저는 재무팀에 있을 때 거래처 중 코스닥 상장사가 몇 곳 있었습니다. 그 회사들은 설비를 늘릴 때 은행보다 전환사채를 먼저 찍었습니다. 금리가 낮았기 때문입니다.
이제 그 길이 좁아집니다. 1,000원 근처에서 새 주식을 싸게 찍으면 주가가 더 내려가 관리종목에 가까워집니다. 내년 1월부터는 시총 300억 원이 선입니다. 증자와 전환사채 대신 은행 대출로 옮겨 가면 이자 비용이 늘어납니다. 그 비용은 한두 해 뒤 납품 단가 협상 자리에 올라옵니다. 제 경험으로 협력사의 금융 비용은 늘 다음 해 단가표에 들어왔습니다. 내년 이맘때 코스닥 소형 제조사들의 이자비용을 한 번 더 세어 보겠습니다.
자주 묻는 질문
동전주 상장폐지 기준은 정확히 무엇입니까?
주가가 30거래일 연속 1,000원 미만이면 관리종목이 되고, 그 뒤 90거래일 안에 45거래일 연속 1,000원 이상을 채우지 못하면 상장폐지됩니다. 2026년 7월 1일 시행됐고, 액면병합 뒤 주가가 액면가에 못 미쳐도 같은 요건에 걸립니다(금융위원회 2026년 2월 발표).
코스닥 시가총액 상장폐지 기준은 언제 얼마로 바뀝니까?
2026년 1월 150억 원, 7월 1일 200억 원이 됐고 2027년 1월 1일 300억 원이 됩니다. 판정 방식은 동전주와 같습니다. 2026년 9월 23일 종가로 세면 시총 200억 원 미만 코스닥은 84곳, 300억 원 미만은 298곳입니다(거래정지 추정 종목 제외).
관리종목이 된 동전주는 대부분 빠져나옵니까?
과거 가격으로 소급해 보면 그렇지 않았습니다. 2021년부터 30거래일 연속 1,000원 아래로 내려간 종목 가운데 이후 거래가 이어진 151종목 중 124종목(82.1%)은 90거래일 안에 45거래일 연속 1,000원을 넘지 못했습니다. 시총·액면가는 반영하지 않은 계산입니다.
출처: 금융위원회·한국거래소 ‘상장폐지 개혁방안'(대한민국 정책브리핑, 2026-02-12) · 서울신문·디지털타임스 2026-09-25 보도(관리종목 지정 현황·거래소 전망) · 한국거래소 일별 시세 2026-08-05~09-23(종가·상장주식수·시가총액) · 종목 종가 2021-01-04~2026-09-23 · 전자공시 주요사항보고서 2025-05-26~2026-09-22 · 업종은 한국표준산업분류 대분류 · 계산은 직접(보통주·스팩·리츠 제외·거래정지 추정 종목 별도).
주가 1,000원은 회사의 값이 아니라 쪼갠 횟수를 말합니다. 그래도 그 횟수가 많은 회사들을 대체로 맞게 골랐다는 건 인정해야겠습니다. 제가 장부를 맞추던 회사는 상장사가 아니라 퇴출될 일도 없었습니다. 대신 제가 나왔습니다.