9월 17일 새벽 미국 연방준비제도가 기준금리를 0.25%p 올려 3.75~4.00%로 갔습니다. 3년 2개월 만의 첫 인상입니다. 이튿날 일본은행이 1.00%에서 1.25%로 올렸습니다. 31년 만에 가장 높은 수준입니다. 한국은행은 그보다 앞서 8월 27일 2.75%에서 3.00%로 올렸습니다. 두 달 연속입니다.
금리가 오르면 회사 장부에는 무엇이 바뀝니까. 저는 자동차 부품 회사 재무팀에서 12년을 일했습니다. 관세와 환율과 구리값은 원가율로 들어옵니다. 금리는 다릅니다. 영업이익 아래, ‘이자’라는 한 줄로 들어옵니다. 영업이익이 그대로여도 그 줄이 커지면 순이익이 줄고, 배당이 줄고, 다음 해 투자가 줄었습니다. 그래서 상장사 전부의 그 한 줄을 세어봤습니다. 사업보고서 연결 현금흐름표의 ‘이자 지급액’과 영업이익을 함께 가진 비금융 상장사 2,085곳, 2025년 장부입니다.
상장사는 작년에 이자를 얼마나 냈습니까?
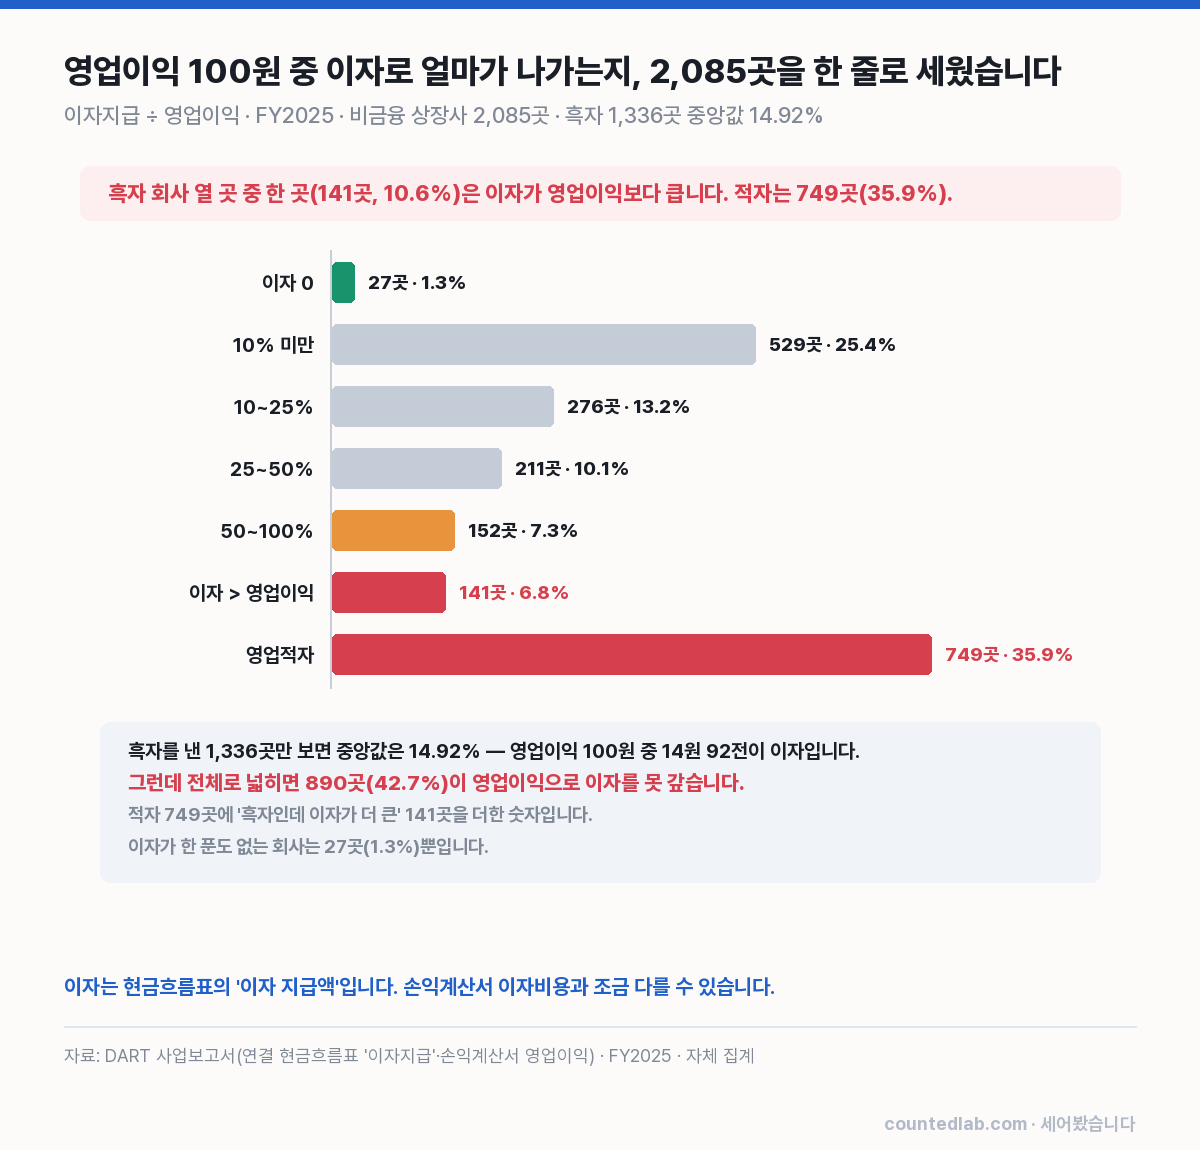
46조 5,200억 원입니다. 같은 2,085곳의 영업이익 합계는 222조 5,800억 원이니, 번 돈 100원 중 20원 91전이 이자로 나갔습니다. 흑자를 낸 1,336곳만 따로 세면 중앙값은 14.92%입니다. 100원 벌어 14원 92전을 이자로 낸 회사가 한가운데에 있습니다.
한가운데만 보면 견딜 만해 보입니다. 줄을 세워 보면 다릅니다.
| 이자 ÷ 영업이익 | 회사 수 | 비중 |
|---|---|---|
| 이자가 없음 | 27곳 | 1.3% |
| 10% 미만 | 529곳 | 25.4% |
| 10~25% | 276곳 | 13.2% |
| 25~50% | 211곳 | 10.1% |
| 50~100% | 152곳 | 7.3% |
| 이자가 영업이익보다 큼 | 141곳 | 6.8% |
| 영업적자 | 749곳 | 35.9% |
영업적자인 회사가 749곳, 35.9%입니다. 영업이익은 냈는데 이자가 그보다 큰 회사가 141곳 더 있습니다. 둘을 더하면 890곳, 42.7%입니다. 열 곳 중 네 곳은 작년에 번 돈으로 작년 이자를 못 냈습니다. 반대편 끝에는 이자가 한 푼도 없는 회사가 27곳, 1.3%뿐입니다. 빚 없는 상장사는 백 곳 중 한 곳입니다.
금리가 오르면 장부에는 언제 들어옵니까?
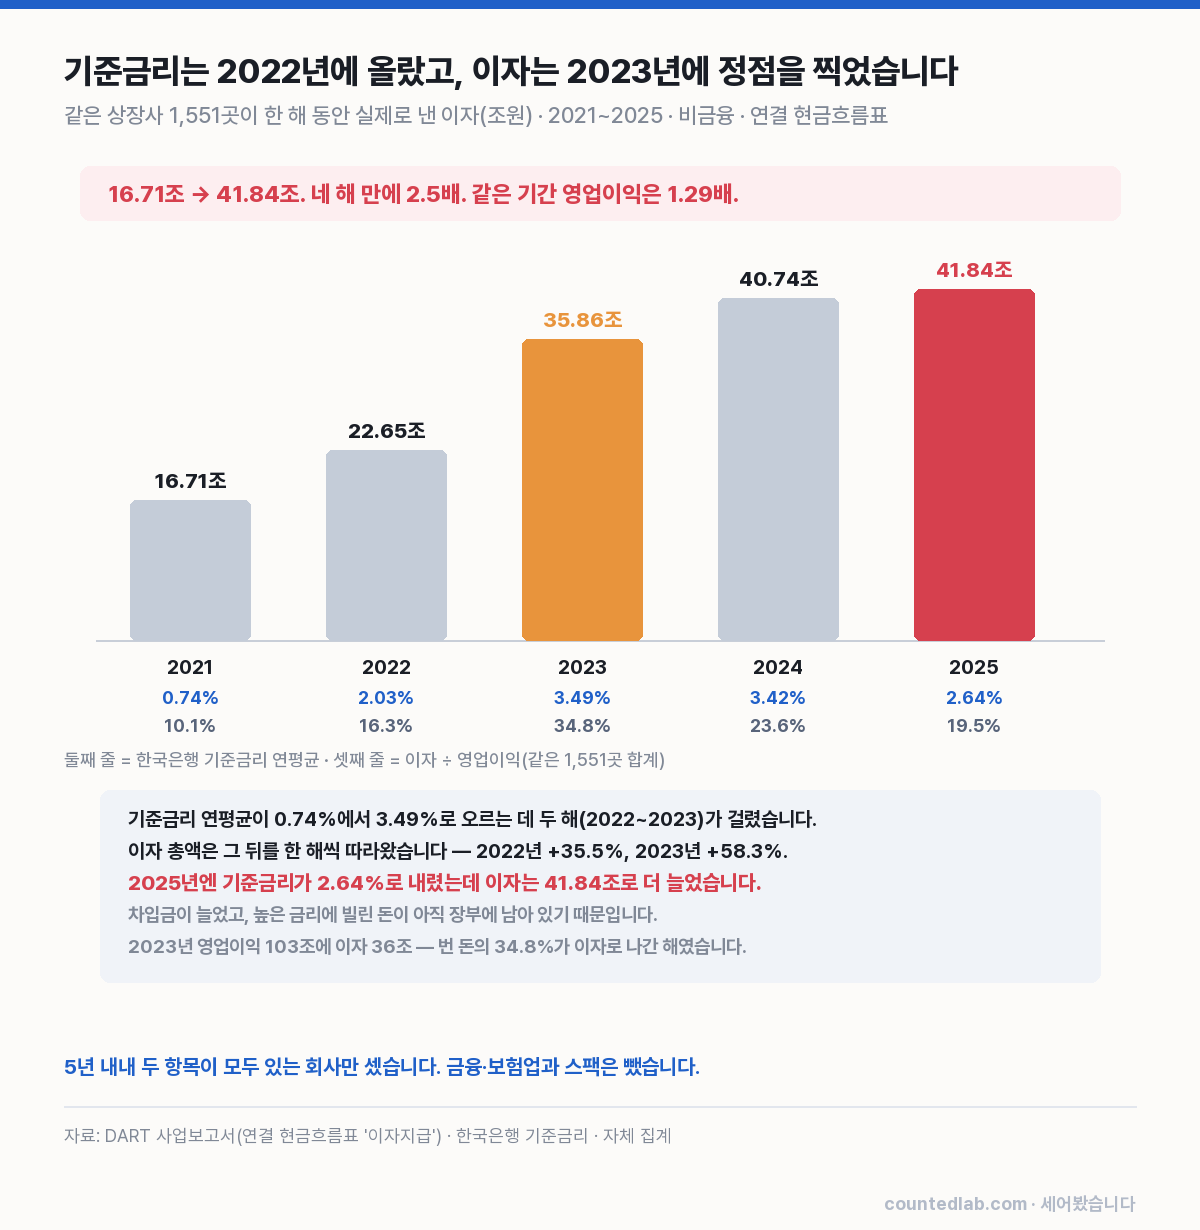
한 해 뒤에 들어옵니다. 5년 내내 두 항목을 다 가진 같은 회사 1,551곳으로 다시 계산했습니다.
| 연도 | 이자 지급액 | 영업이익 | 이자 ÷ 영업이익 | 기준금리 연평균 |
|---|---|---|---|---|
| 2021 | 16.71조 | 166.09조 | 10.1% | 0.74% |
| 2022 | 22.65조 | 139.37조 | 16.3% | 2.03% |
| 2023 | 35.86조 | 103.07조 | 34.8% | 3.49% |
| 2024 | 40.74조 | 172.82조 | 23.6% | 3.42% |
| 2025 | 41.84조 | 214.66조 | 19.5% | 2.64% |
한국은행 기준금리 연평균은 2021년 0.74%에서 2022년 2.03%, 2023년 3.49%로 올랐습니다. 이자 총액은 그 뒤를 한 해씩 따라왔습니다. 2022년에 35.5% 늘었고 2023년에 58.3% 늘었습니다. 금리가 정점을 찍은 해에 이자도 가장 많이 뛰었습니다. 회사가 빌리는 돈은 대개 1년에서 3년짜리라 금리가 오른 해에 바로 바뀌지 않고, 만기가 돌아와 다시 빌릴 때 바뀝니다. 제가 일하던 회사도 그랬습니다. 인상 뉴스가 나온 해는 조용했고, 이듬해 봄 차환 때 조달 금리가 한 번에 2%p 뛰었습니다.
회사 하나하나로 보면 더 가파릅니다. 1,551곳 중 2021년에 이자가 있던 1,535곳의 이자는 중앙값으로 107.6% 늘었습니다. 절반이 넘는 52.5%가 두 배 이상이 됐고, 이자가 줄어든 회사는 21.9%뿐입니다. 영업이익으로 이자를 못 갚는 회사는 2021년 460곳(29.7%)에서 2025년 618곳(39.8%)으로 늘었습니다. 다섯 해 사이에 열 곳 중 한 곳이 선을 넘어갔습니다.
2023년이 가장 나빴습니다. 이자 35.86조에 영업이익 103.07조, 번 돈의 34.8%가 이자였습니다. 이자가 늘어난 것만이 아니라 영업이익이 2021년보다 38% 줄어서 비율이 두 배로 뛰었습니다. 분자와 분모가 같이 나쁜 쪽으로 움직이면 비율은 곱으로 나빠집니다.
2025년은 조금 이상합니다. 기준금리 연평균이 2.64%로 내렸는데 이자는 41.84조로 오히려 늘었습니다. 이유를 갈라 봤습니다. 5년 내내 차입금 잔액까지 다 있는 692곳만 보면, 차입금은 2021년 364조에서 2025년 506조로 39% 늘었고, 이자를 차입금으로 나눈 값은 3.16%에서 5.84%로 올랐습니다. 이자가 18.06조 늘어난 것 중 차입금이 늘어서 생긴 몫이 4.48조, 금리가 올라서 생긴 몫이 13.58조입니다. 넷 중 셋은 금리였습니다. 그리고 그 금리는 아직 내려오지 않았습니다. 2024년보다 조금 내렸을 뿐입니다.
어느 회사가 먼저 흔들립니까?
작은 회사입니다. 시가총액으로 다섯 칸을 나눴더니 한 칸도 안 어긋났습니다.
| 시가총액(9월 19일) | 회사 수 | 이자를 못 갚는 비율 | 흑자 회사 중앙값 | 이자 합계 |
|---|---|---|---|---|
| 1천억 미만 | 1,010곳 | 54.3% | 17.33% | 2.18조 |
| 1천억~5천억 | 656곳 | 31.1% | 11.65% | 4.31조 |
| 5천억~2조 | 183곳 | 25.7% | 16.88% | 6.64조 |
| 2조~10조 | 90곳 | 23.3% | 4.90% | 8.73조 |
| 10조 이상 | 45곳 | 8.9% | 14.63% | 24.02조 |
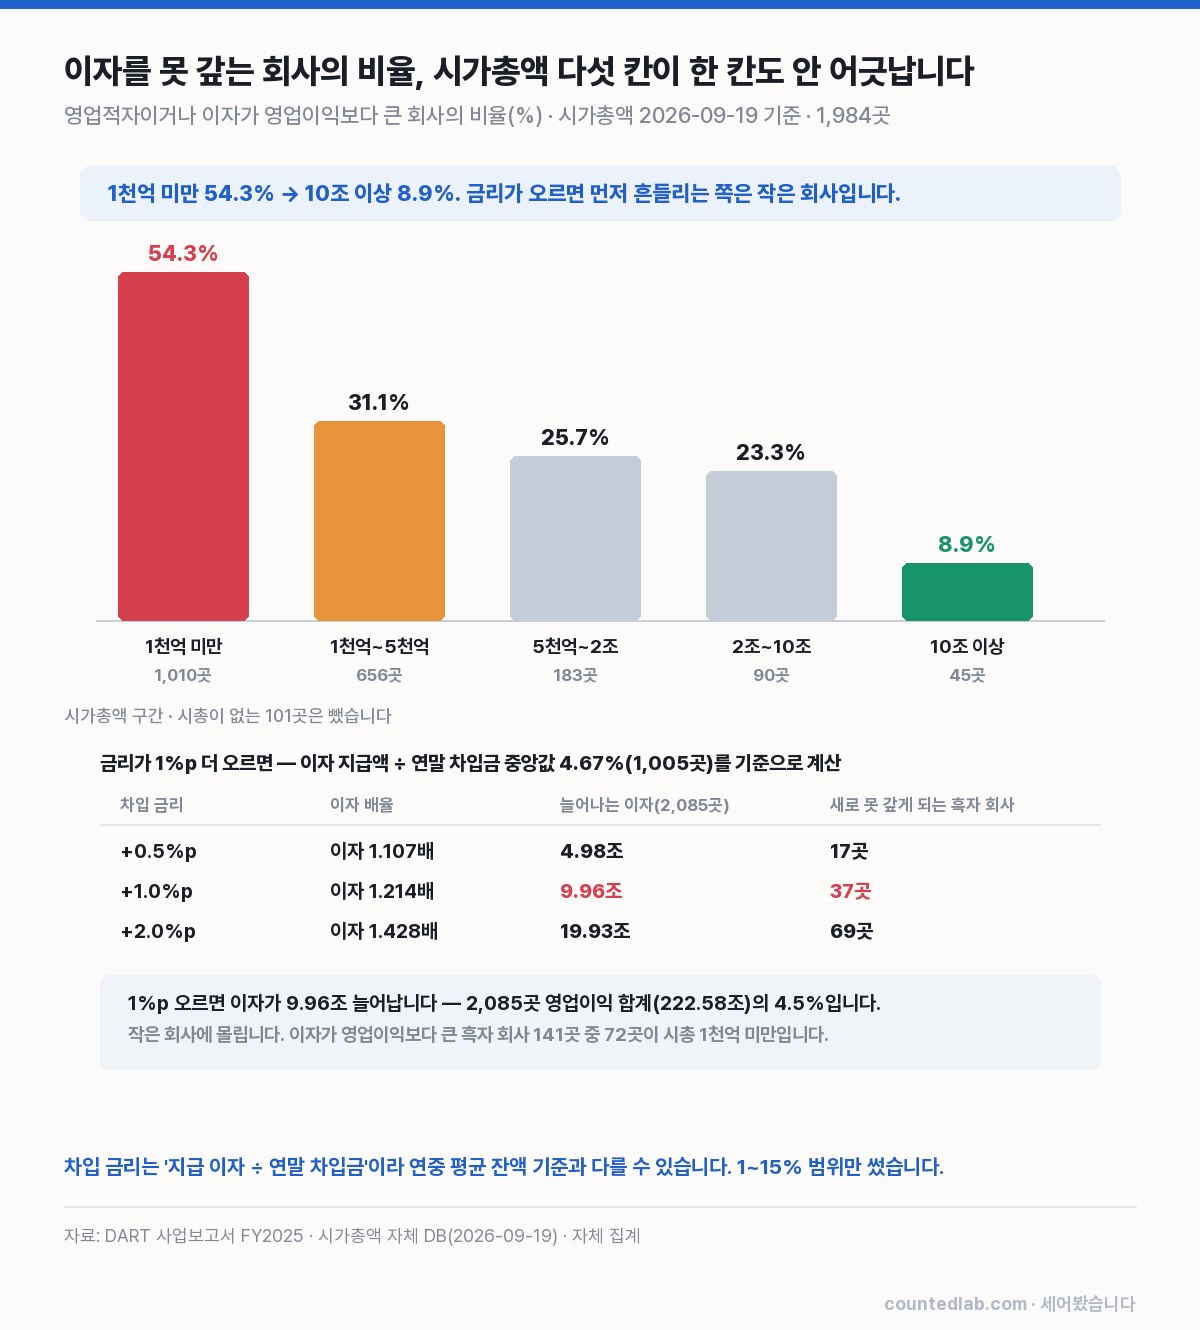
1천억 미만 1,010곳은 54.3%가 영업이익으로 이자를 못 갚습니다. 10조 이상 45곳은 8.9%입니다. 이자를 못 갚는 흑자 회사 141곳 중 72곳이 1천억 미만입니다. 반대로 이자의 액수는 큰 회사에 몰립니다. 10조 이상 45곳이 낸 이자가 24.02조로 전체의 절반이 넘습니다. 액수는 큰 회사가, 비율은 작은 회사가 짊어집니다.
업종으로 갈라도 봤습니다. 회사 수가 40곳을 넘는 업종만 놓았습니다.
| 업종 | 회사 수 | 흑자 회사 중앙값 | 이자를 못 갚는 비율 | 업종 합계 이자 ÷ 영업이익 |
|---|---|---|---|---|
| 제조업 | 1,390곳 | 15.13% | 43.2% | 16.3% |
| 정보통신업 | 269곳 | 6.19% | 40.1% | 25.0% |
| 도매·소매업 | 146곳 | 25.33% | 46.6% | 40.3% |
| 전문·과학·기술 | 107곳 | 9.07% | 54.2% | 12.5% |
| 건설업 | 56곳 | 23.90% | 35.7% | 64.7% |
건설업이 눈에 띕니다. 56곳이 낸 이자가 1.44조인데 영업이익 합계는 2.22조입니다. 업종 전체가 번 돈의 64.7%를 이자로 냈습니다. 도매·소매업도 40.3%입니다. 제조업은 16.3%로 낮은데, 회사 수가 1,390곳이라 그 안의 격차는 큽니다. 상위 20곳이 전체 이자의 58.4%를 냈습니다. 현대자동차가 7조 36억으로 가장 많은데, 이건 할부금융 자회사가 연결돼 있어서 제조업의 이자로 읽으면 안 됩니다. 한국전력공사 4조 3,933억, SK이노베이션 1조 3,618억입니다. SK이노베이션은 영업이익이 4,487억이라 이자가 영업이익의 세 배입니다.
금리가 1%p 더 오르면 얼마가 더 나갑니까?
9조 9,600억 원입니다. 계산은 이렇습니다. 이자 지급액을 연말 차입금으로 나눈 값이 1~15% 사이에 드는 1,005곳의 중앙값은 4.67%입니다. 이 금리가 1%p 오르면 이자는 1.214배가 됩니다. 2,085곳의 이자 46.52조에 그 배율을 곱하면 9.96조가 늘어납니다. 영업이익 합계 222.58조의 4.5%입니다.
| 차입 금리 변화 | 이자 배율 | 늘어나는 이자 | 영업이익 합계 대비 | 새로 못 갚게 되는 흑자 회사 |
|---|---|---|---|---|
| +0.5%p | 1.107배 | 4.98조 | 2.2% | 17곳 |
| +1.0%p | 1.214배 | 9.96조 | 4.5% | 37곳 |
| +2.0%p | 1.428배 | 19.93조 | 9.0% | 69곳 |
지금 이자를 갚고 있는 흑자 회사 중 37곳이 1%p에 선을 넘습니다. 2%p면 69곳입니다. 숫자만 보면 크지 않습니다. 다만 위에서 본 시차를 기억해야 합니다. 이 9.96조는 금리가 오른 해가 아니라 그다음 해 장부에 옵니다. 그리고 2023년처럼 영업이익이 같이 줄면 비율은 두 배가 됩니다.
금리가 더 오를지는 제가 셀 수 없는 영역입니다. 보도만 옮깁니다. 9월 19일 미국 10년물 국채 금리가 다시 5%를 넘었고, 한 증권사는 연준이 10월에 한 번 더 올릴 것으로 봤습니다. 한국은행이 11월에 올해 세 번째 인상을 할 수 있다는 기사도 18일에 나왔습니다. 세 기사가 다 맞으면 이자 배율표의 두 번째 줄쯤이 2027년 장부에 들어옵니다.
그래서 우리 원가율에는 언제 들어옵니까?
이자는 원가율 밑에 있습니다. 그런데 거기 오래 머물지 않습니다. 영업이익으로 이자를 못 내는 890곳이 할 수 있는 일은 셋뿐입니다. 값을 올리거나, 투자를 줄이거나, 사람을 줄이는 것입니다. 값을 올리면 다음 회사의 원가율로 들어갑니다. 투자를 줄이면 다음 해 매출로 들어갑니다. 사람을 줄이면 통계청 고용 숫자로 들어갑니다. 금리는 이자 한 줄로 시작해서 결국 가격이 됩니다. 가격은 정보라서, 그 정보가 돌아 나오는 데 한 해가 걸릴 뿐입니다.
한 가지는 인정합니다. 한국은행이 금리를 올리는 이유는 물가입니다. 유가가 100달러를 넘었고 미국 국채 금리가 5%입니다. 이자를 못 내는 회사가 많다고 금리를 붙들면 물가로 값을 치릅니다. 그건 모든 사람이 냅니다. 이자는 빌린 사람이 냅니다. 저는 후자가 덜 나쁜 쪽이라고 생각합니다. 다만 그 890곳이 누구인지는 세어 놓아야 합니다. 정부가 나중에 ‘이자 지원’이라는 이름으로 그 돈을 대신 내 주겠다고 할 때, 그 돈이 어디서 오는지 물어볼 수 있게.
제가 다니던 회사는 영업이익이 이자의 두 배 조금 넘는 수준이었습니다. 그때 저는 그게 안전한 줄 알았습니다. 이번에 세어 보니 그 자리는 위에서 40%쯤이었습니다. 안전한 게 아니라 보통이었습니다.
세어보지 못한 것
이자는 현금흐름표의 ‘지급액’입니다. 손익계산서의 이자비용과는 시점이 달라 조금 다릅니다. 지주회사와 자회사가 함께 상장된 경우 연결 장부가 겹칩니다. 다우데이타와 다우기술이 상위 20곳에 나란히 있는데 실제로는 같은 이자입니다. 그래서 총액 46.52조는 조금 부풀려 있고, 저는 총액보다 회사별 비율과 중앙값을 믿습니다. 차입 금리는 연말 잔액으로 나눈 값이라 연중 평균 잔액 기준과 다릅니다. 2026년 상반기 장부는 아직 다 나오지 않아 넣지 않았습니다. 상장사만 셌습니다. 비상장 중소기업의 이자는 이 글에 없고, 아마 더 나쁠 것입니다.
그래서 저는 이렇게 읽습니다. 금리 인상은 뉴스가 나온 해의 일이 아니라 그다음 해 장부의 일입니다. 미국과 일본이 올린 건 어제고, 우리 장부에 오는 건 내년입니다. 저는 12년 동안 그 시차를 매년 봤으면서도 매년 놀랐습니다.
자주 묻는 질문
이자보상배율이 뭔가요?
영업이익을 이자 지급액으로 나눈 값입니다. 1배 아래면 번 돈으로 이자를 못 냅니다. 이 글은 반대로 이자를 영업이익으로 나눠 ‘100원 중 몇 원이 이자인가’로 읽었습니다. 같은 숫자를 뒤집은 것입니다.
기준금리는 2025년에 내렸는데 이자는 왜 늘었나요?
차입금이 늘었고, 높은 금리에 빌린 돈이 아직 장부에 남아 있기 때문입니다. 같은 692곳의 차입금은 2021년 364조에서 2025년 506조로 39% 늘었고, 이자를 차입금으로 나눈 값은 3.16%에서 5.84%로 올랐습니다.
금리가 오르면 이자가 큰 회사 주식은 피해야 하나요?
저는 종목을 고르지 않습니다. 이 글이 세어본 것은 회사 단위가 아니라 분포입니다. 시총 1천억 미만 회사의 54.3%가 영업이익으로 이자를 못 갚고, 10조 이상은 8.9%입니다. 어느 쪽이 먼저 흔들리는지까지만 숫자가 말합니다.
최종 수정 2026년 9월 19일 · 자료 기준 FY2025 사업보고서, 시가총액 2026년 9월 19일, 한국은행 기준금리 2026년 9월 16일.