1.0%입니다. 한국은행이 오늘 아침 8시에 낸 2026년 3분기 실질 GDP 성장률 속보치입니다. 전기 대비 1.0%, 전년 동기 대비 3.4%입니다. 8월 전망이 0.3%였으니 세 배가 넘습니다. 2분기도 전망 0.2%에 실제 0.6%였습니다. 두 분기 연속으로 전망이 실제의 3분의 1이었습니다.
숫자를 받자마자 기여도 표부터 봤습니다. 1.0% 가운데 정부 부문이 0.8%p, 민간 부문이 0.2%p입니다. 1분기는 민간 1.9%p에 정부 −0.1%p, 2분기는 민간 1.1%p에 정부 −0.5%p였습니다. 세 분기 만에 자리가 바뀌었습니다. 같은 표에서 민간소비는 0.2% 줄었습니다. 2022년 4분기 이후 15분기 만의 감소입니다.
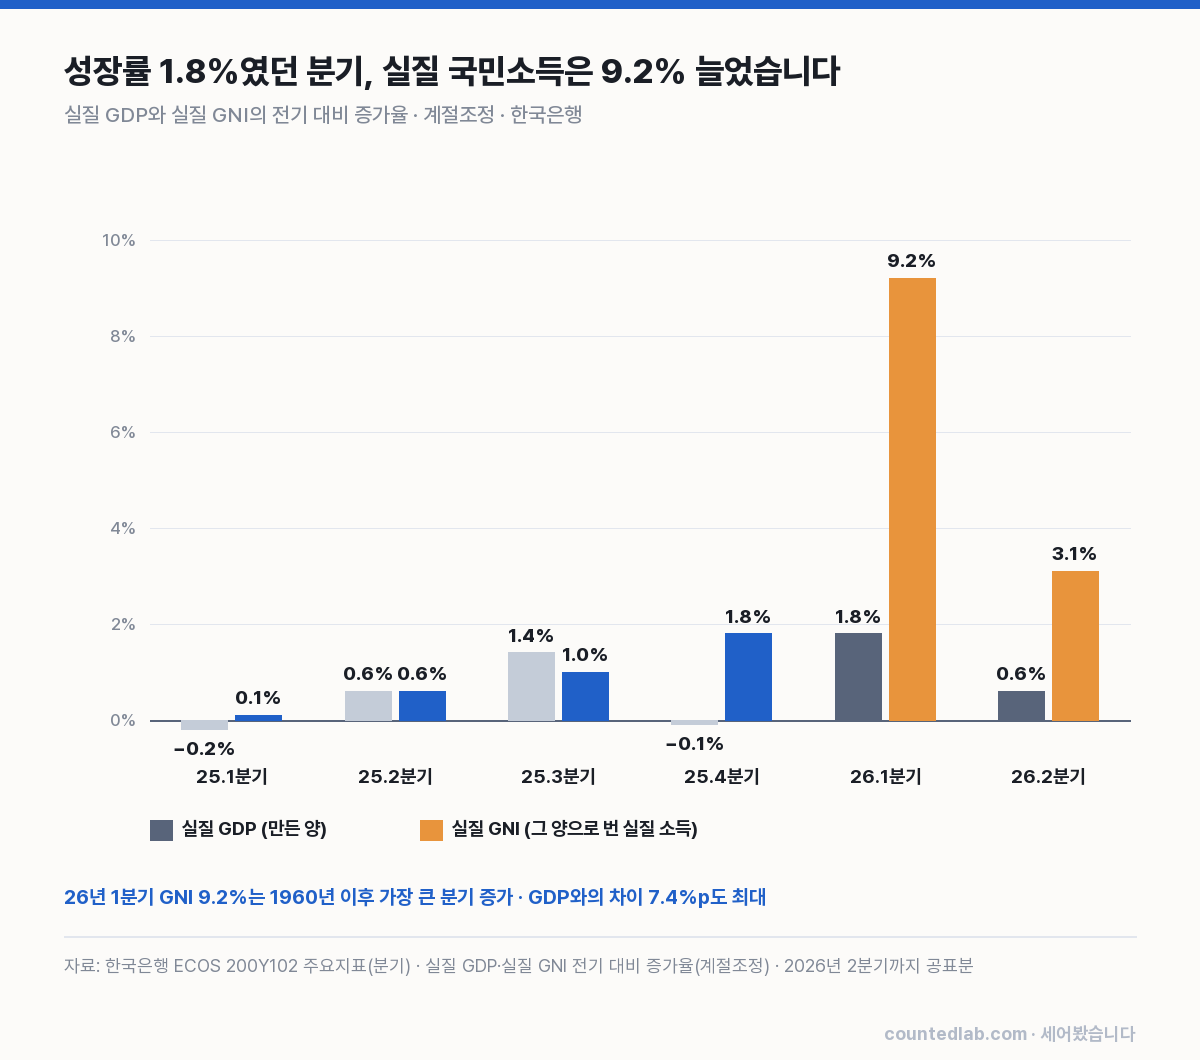
그리고 실질 국내총소득(GDI)은 전년 동기 대비 18.8% 늘었습니다. 만든 양은 3.4% 늘었는데 번 값은 18.8% 늘었습니다. 이틀 전 글에서 적은 그 구조가 3분기에도 이어졌습니다. 오늘은 성장률 1.0%를 항목별로 나눠 누가 만들었는지, 그리고 대만의 13%와 한국의 3%가 왜 같은 칸의 숫자가 아닌지를 세어 봤습니다. 모두 한국은행 속보치와 경제통계시스템(ECOS) 분기 값입니다.
3분기 GDP 속보치, 숫자는 무엇이었습니까?
지출 쪽부터 적습니다. 설비투자가 4.1% 늘었습니다. 한국은행은 반도체 제조용 기계를 들었습니다. 정부소비가 1.9% 늘었습니다. 물건비와 건강보험 급여비입니다. 2015년 이후 분기 정부소비가 1.9% 이상 늘어난 건 이번이 아홉 번째이고, 2022년 4분기 2.3% 이후 가장 큽니다. 건설투자는 토목이 늘어 0.7%, 지식재산생산물투자는 2.3% 늘었습니다. 수출은 반도체와 기계를 중심으로 2.3% 늘었는데 수입도 원유와 반도체 제조용 기계가 늘어 2.4% 늘었습니다.
| 전기 대비 증가율 | 2026년 1분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 실질 GDP | 1.8% | 0.6% | 1.0% |
| 민간소비 | 0.6% | 0.4% | −0.2% |
| 정부소비 | −0.4% | 0.1% | 1.9% |
| 건설투자 | 1.4% | −0.1% | 0.7% |
| 설비투자 | 6.6% | 0.2% | 4.1% |
| 수출 | 5.9% | 1.3% | 2.3% |
| 수입 | 3.9% | 0.7% | 2.4% |
| 실질 GDI | 8.7% | 3.7% | 3.4% |
생산 쪽은 제조업이 2.0% 늘었습니다. 컴퓨터·전자·광학기기와 기계·장비입니다. 건설업이 토목 덕에 2.0% 늘었고, 서비스업은 0.2% 늘었습니다. 서비스업 안에서는 사업서비스가 3.9% 늘었고 금융·보험업이 4.3% 줄었습니다. 금융·보험업이 전기 대비 줄어든 건 2024년 이후 11분기 만에 처음입니다. 도소매·숙박음식업도 0.4% 줄었습니다. 성장 기여도로 보면 제조업 0.6%p, 건설업 0.1%p, 서비스업 0.1%p입니다.
1.0%는 누가 만들었습니까?
한국은행은 지출을 민간과 정부로 나눠 기여도를 냅니다. 3분기는 민간 0.2%p, 정부 0.8%p입니다. 정부 0.8%p는 정부소비 0.3%p와 정부투자 0.5%p를 더한 값입니다. 2분기엔 정부가 −0.5%p로 성장을 깎았고 민간이 1.1%p를 만들었는데, 3분기엔 거꾸로입니다. 정부투자 기여도가 −0.5%p에서 +0.5%p로 1%p 움직인 것이 이번 분기 숫자의 가장 큰 변화입니다. 건설업 2.0% 증가의 설명이 ‘토목건설’인 것과 같은 이야기입니다.
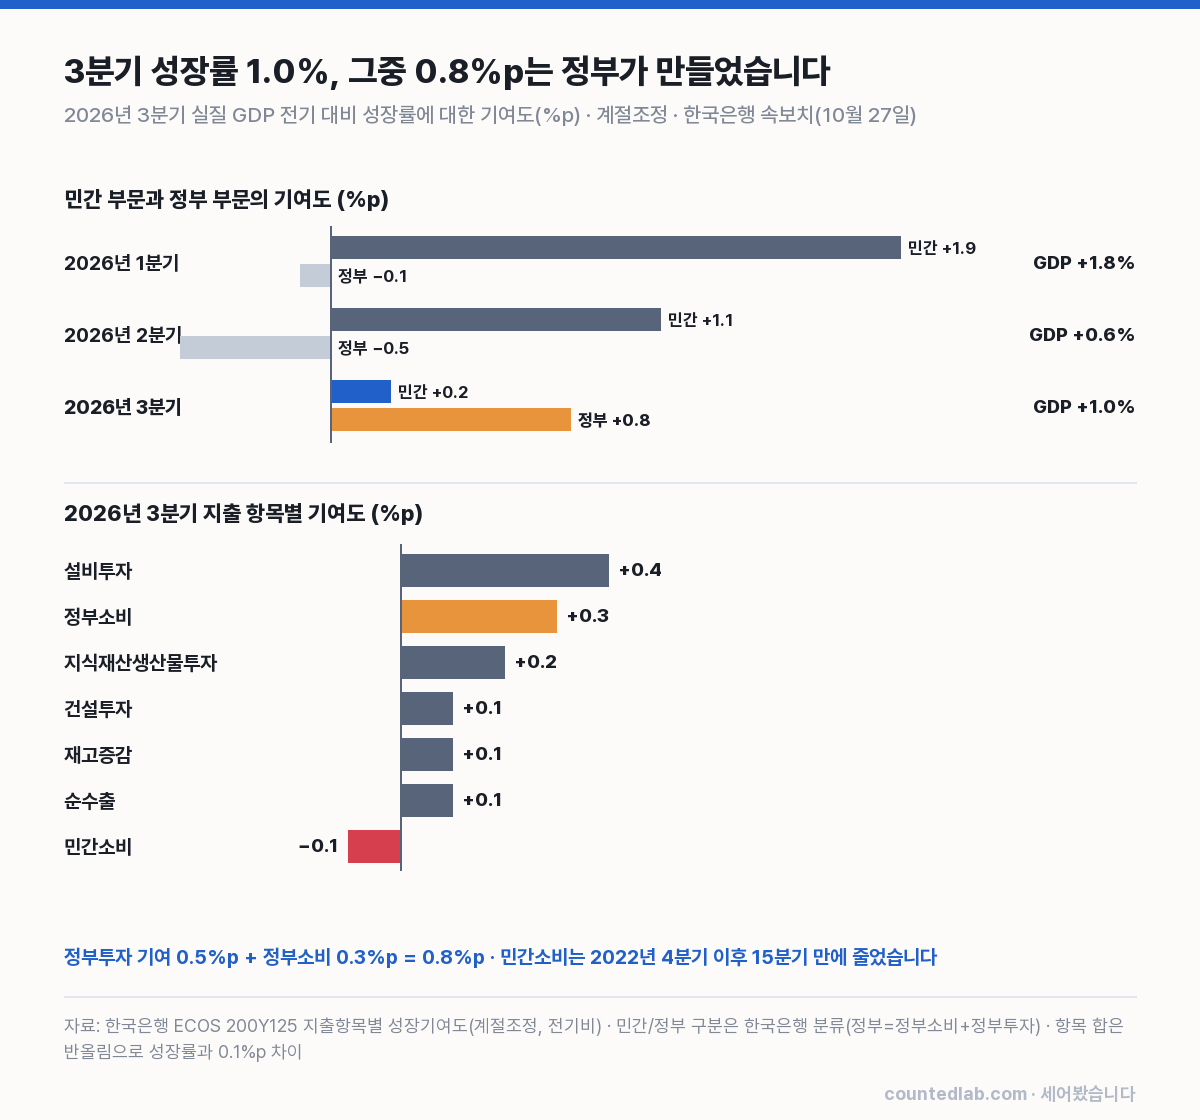
항목으로 다시 나누면 설비투자 0.4%p, 정부소비 0.3%p, 지식재산생산물투자 0.2%p, 건설투자·재고·순수출이 각 0.1%p, 민간소비 −0.1%p입니다. 합은 1.1%p인데 성장률은 1.0%입니다. 한국은행이 0.1%p 단위로 반올림해 공표하기 때문이고, 이 정도 차이는 늘 있습니다. 순수출 0.1%p는 수출 기여 1.1%p에서 수입 기여 1.0%p를 뺀 값입니다. 반도체 제조용 기계를 들여오느라 수입이 수출만큼 늘었습니다. 설비투자 0.4%p와 수입 −1.0%p는 같은 기계의 앞면과 뒷면입니다.
| 성장 기여도(%p) | 2026년 1분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 민간 부문 | 1.9 | 1.1 | 0.2 |
| 정부 부문 | −0.1 | −0.5 | 0.8 |
| 순수출 | 1.1 | 0.3 | 0.1 |
| 민간소비 | 0.3 | 0.2 | −0.1 |
| 설비투자 | 0.6 | 0.0 | 0.4 |
| 건설투자 | 0.2 | 0.0 | 0.1 |
| 정부소비 | −0.1 | 0.0 | 0.3 |
| 실질 GDP 성장률 | 1.8 | 0.6 | 1.0 |
이 대목에서 저는 두 가지를 적어 둡니다. 하나는 정부 0.8%p는 공짜가 아니라는 것입니다. 정부소비와 토목 투자는 세금이거나 국채입니다. 올해 1~3분기 성장률 합계 3.4%p 가운데 정부소비 기여는 0.2%p뿐이었고, 3분기 한 분기에 0.3%p가 들어왔습니다. 다른 하나는 그래도 숫자는 숫자라는 것입니다. 정부가 돈을 쓴 분기에 성장률이 올라가는 건 통계의 정의이지 조작이 아닙니다. 다만 그 분기의 1.0%를 보고 경기가 좋아졌다고 읽으면, 다음 분기에 정부투자가 제자리로 돌아올 때 다시 놀라게 됩니다. 2분기가 그랬습니다.
민간소비는 왜 줄었습니까?
한국은행 설명은 한 줄입니다. 재화는 승용차와 가전제품, 서비스는 금융과 음식이 모두 줄었다는 것입니다. 전기 대비 −0.2%입니다. 2024년 1분기부터 이번 분기까지 11분기 가운데 민간소비가 줄어든 건 처음이고, 그 전 감소는 2022년 4분기였습니다. 11분기 누적 성장률 6.2%p 가운데 민간소비 기여는 2.0%p로 가장 큰 항목이었는데, 그 항목이 이번에 처음 마이너스를 찍었습니다.
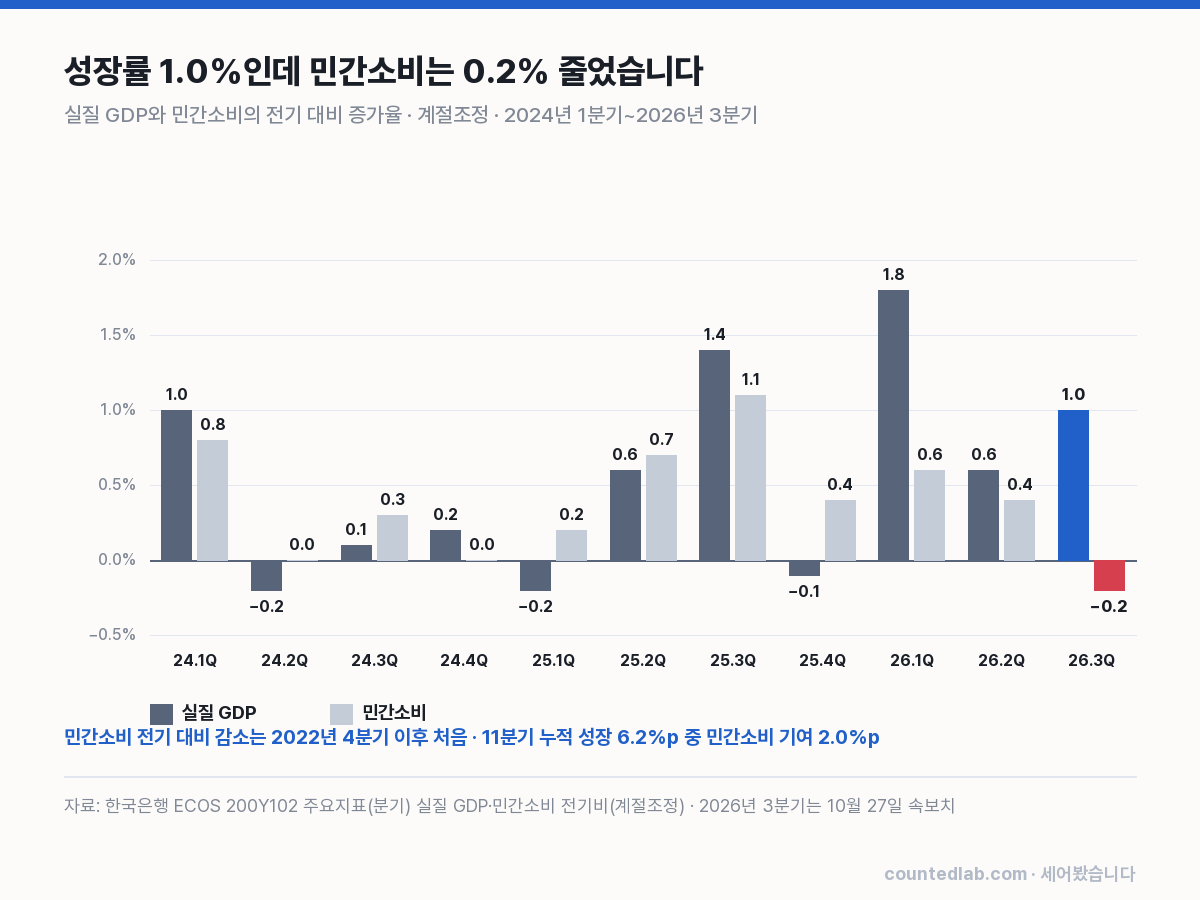
원인은 속보치에 없습니다. 한국은행은 품목만 말하고 이유는 말하지 않습니다. 저도 단정하지 않겠습니다. 다만 같은 표의 다른 칸이 방향을 가리킵니다. 실질 GDI는 1분기 8.7%, 2분기 3.7%, 3분기 3.4% 늘었습니다. 세 분기 동안 번 돈이 16% 넘게 늘었는데 소비는 0.6%, 0.4%, −0.2%였습니다. 이틀 전 글에서 적었듯 늘어난 소득은 먼저 회사 장부로 갔고, 가계로 오는 길은 임금과 배당이라 몇 분기 걸립니다. 3분기 민간소비는 그 시차가 아직 안 끝났다는 숫자로 읽힙니다. 금융·보험업 생산이 4.3% 준 것도 같은 쪽입니다. 주식 거래가 줄면 수수료가 줄고, 그건 서비스 생산이자 가계의 금융 소비입니다.
건설업은 얼마나 오래 뒷걸음질했습니까?
건설업 생산은 2024년 2분기부터 2025년 4분기까지 7분기 연속 전기 대비 줄었습니다. 한국은행 분기 통계가 시작된 1960년 이후 가장 긴 연속 감소입니다. 그 전까지 가장 길었던 건 2010년과 2018년의 4분기 연속이었습니다. 7분기 동안 누적 17.7% 줄었습니다. 2026년 들어 1분기 2.2% 증가, 2분기 1.9% 감소, 3분기 2.0% 증가입니다. 세 분기를 합쳐도 2024년 1분기 수준의 84%입니다.
3분기 증가 2.0%의 설명은 ‘토목건설’입니다. 건설투자 0.7% 증가도 토목입니다. 정부투자 기여도가 0.5%p로 뛴 분기에 토목이 늘었으니, 이 2.0%는 민간 주택 공사가 돌아온 숫자가 아니라 공공 토목이 들어온 숫자로 읽는 게 맞습니다. 주택 쪽은 속보치에 따로 안 나오고 12월 잠정치에서 주거용·비주거용이 갈립니다. 그때 다시 보겠습니다.
반도체를 빼면 어떻게 됩니까?
속보치에는 ICT산업과 비ICT산업의 구분이 없고 잠정치에 나옵니다. 그래서 이번 분기는 제조업 전체로만 볼 수 있습니다. 제조업 2.0% 증가, 기여도 0.6%p이고 한국은행이 든 품목은 컴퓨터·전자·광학기기와 기계·장비입니다. 반도체와 반도체 장비입니다. 설비투자 4.1%의 설명도 반도체 제조용 기계입니다. 한 분기 성장의 생산 쪽 0.6%p와 지출 쪽 0.4%p가 같은 산업에서 나왔습니다.
2분기까지의 ECOS 값으로 보면 그림이 더 분명합니다. 2024년 1분기부터 2026년 2분기까지 10분기 가운데 비ICT산업 생산 증가율이 0.3% 이하였던 분기가 6분기입니다. 2015년부터 2023년까지 36분기에서는 10분기였습니다. 네 분기에 한 번꼴이던 일이 두 분기에 한 번꼴이 됐습니다. 같은 10분기 비ICT산업 증가율의 가운데값은 0.3%, ICT산업은 2.1%였습니다. 3분기 값이 12월에 나오면 11분기째가 어느 쪽에 들어가는지 적어 두겠습니다. 서비스업 0.2%와 민간소비 −0.2%를 보면 짐작은 갑니다.
대만은 13% 성장하는데 한국은 왜 3%입니까?
같은 반도체 경기를 타는 두 나라의 숫자가 네 배 다릅니다. 대만 주계총처(DGBAS)가 8월 14일에 낸 실질 GDP 증가율은 2026년 1분기 15.43%, 2분기 12.93%(전년 동기 대비)이고, 올해 전망은 11.05%로 1987년 이후 가장 높습니다. 한국의 같은 두 분기는 3.8%, 3.7%였고 오늘 3분기가 3.4%입니다.
그런데 한국의 실질 GDI는 같은 세 분기에 13.2%, 15.7%, 18.8% 늘었습니다. 대만의 GDP 증가율과 비슷한 숫자가 한국에서는 GDP가 아니라 GDI에 찍힙니다. GDP는 만든 양이고, GDI는 그 양을 팔아 번 돈으로 살 수 있는 양입니다. 대만은 AI 서버와 반도체를 더 많이 만들어 팔았고(DGBAS는 올해 재화 수출을 41.19% 증가로 봅니다), 한국은 메모리 값이 올라 같은 양을 더 비싸게 팔았습니다. 양으로 번 나라는 GDP에, 값으로 번 나라는 GDI에 숫자가 섭니다.
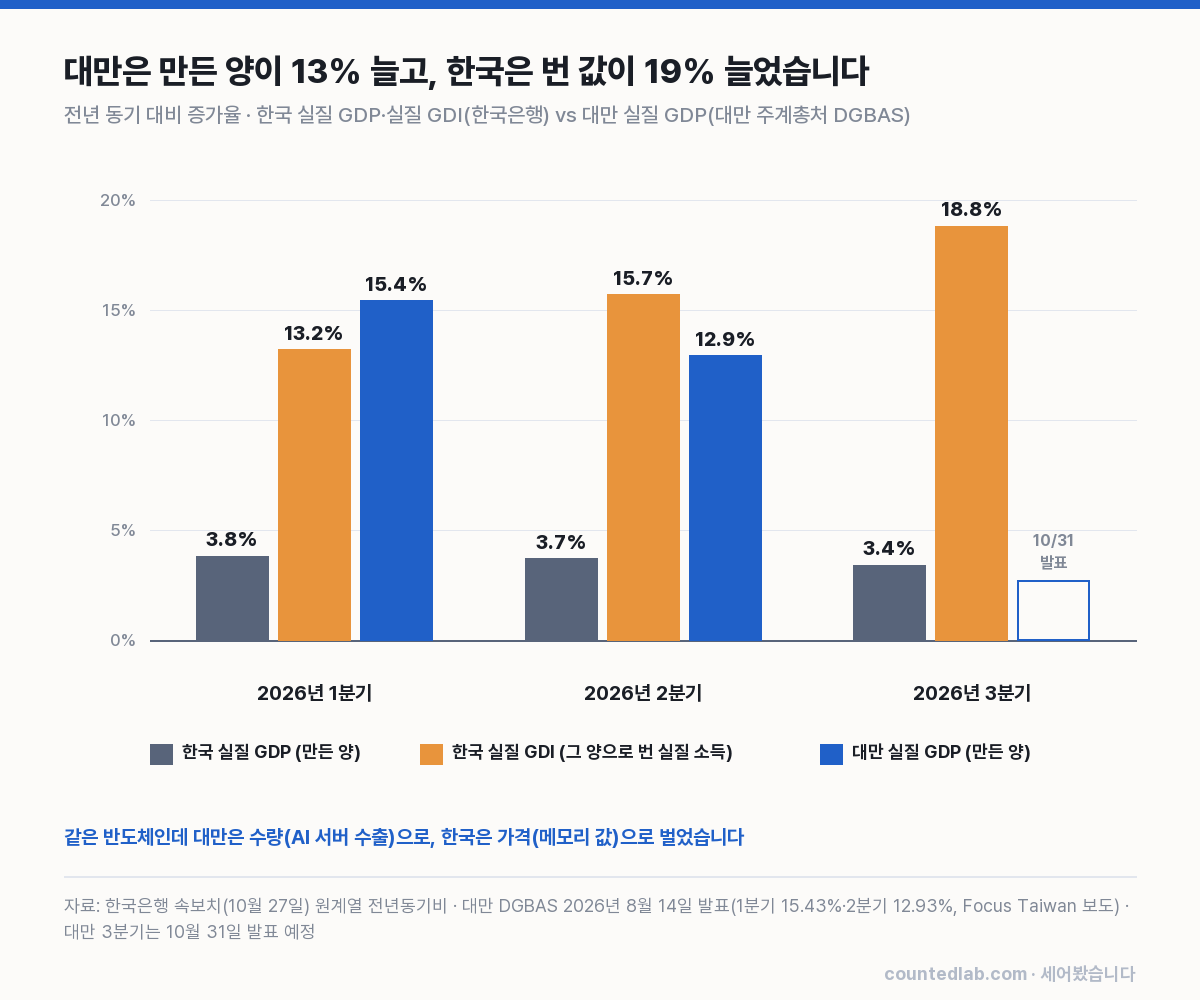
어느 쪽이 나은지는 단정하지 않겠습니다. 값으로 번 돈은 값이 내리면 그대로 빠지고, 양으로 번 돈은 공장과 사람이 남습니다. 다만 두 나라의 성장률을 그냥 나란히 놓고 ‘대만에 졌다’고 읽으면 반만 읽는 것입니다. 한국의 3.4%와 대만의 12.93%는 서로 다른 칸에 적힌 숫자입니다. 대만 3분기 속보치는 10월 31일에 나옵니다. 그 옆에 한국 GDI 18.8%를 같이 적어 두면 비교가 됩니다.
그래서 우리 원가율에는 언제 들어옵니까?
세 갈래로 봅니다. 첫째, 설비투자 4.1%는 반도체 회사의 장부에 내년부터 감가상각비로 들어옵니다. 지금은 자산이고 원가율에는 아직 없습니다. 메모리 값이 내년에도 지금 같으면 괜찮고, 내리면 늘어난 상각비가 원가율을 밀어 올립니다. 둘째, 정부 0.8%p는 세금이나 국채로 돌아옵니다. 올해 세수가 늘어 메우면 다행이고, 모자라면 내년 법인세와 국채 이자로 들어옵니다. 어느 쪽이든 회사 장부에는 영업 밖 칸입니다. 셋째, 민간소비 −0.2%는 내수 회사의 매출 칸입니다. 자동차·가전·음식점·증권사가 3분기에 덜 팔았다는 뜻이고, 매출이 줄면 같은 고정비로 원가율이 오릅니다. 제가 다니던 부품회사는 완성차 판매가 한 분기 줄면 다음 분기 가동률이 떨어지고 그 다음 분기 원가율이 1%p 안팎 올랐습니다.
그러니 오늘 숫자 1.0%는 셋으로 쪼개 읽는 편이 낫습니다. 반도체 장비 0.4%p는 내년 상각비, 정부 0.8%p는 내년 세금, 민간소비 −0.1%p는 지금 내수 회사의 매출입니다. 한 숫자가 세 장부에 세 시점으로 들어갑니다.
이 계산에서 조심할 점은 무엇입니까?
첫째, 속보치입니다. 분기 마지막 달 자료가 다 안 들어온 상태의 추정이고 12월 초 잠정치에서 바뀝니다. 2분기는 속보 0.6%가 잠정에서도 0.6%였지만 늘 그렇지는 않습니다. 둘째, 기여도는 0.1%p 단위로 반올림돼 항목 합이 성장률과 0.1%p 어긋납니다. 셋째, 민간·정부 구분은 한국은행 분류를 그대로 썼고, 정부투자의 범위도 한국은행 분류를 따랐습니다. 넷째, 건설업 ‘1960년 이후 최장’은 ECOS에 실린 계절조정 분기 값 안에서 센 것이고 1960년대 초 값은 추계 방식이 다릅니다. 다섯째, 대만 숫자는 DGBAS 발표를 Focus Taiwan 보도로 확인했고 두 나라의 계절조정·연쇄가격 방식이 똑같지는 않습니다. 여섯째, ICT·비ICT 구분과 주거용 건설은 속보치에 없어 2분기까지 값만 썼습니다.
성장률 1.0% 가운데 0.8%p가 정부였고, 민간소비는 15분기 만에 줄었고, 번 값은 18.8% 늘었습니다. 세 숫자가 한 표에 있는데 신문은 첫 숫자만 적을 겁니다. 저는 세 번째 숫자가 두 번째 숫자로 옮겨 가는 데 몇 분기가 걸리는지를 세려고 합니다. 제 월급 명세서는 아직 그 분기가 아닙니다.
자주 묻는 질문
2026년 3분기 GDP 속보치는 얼마입니까?
한국은행이 10월 27일 발표한 2026년 3분기 실질 GDP 성장률 속보치는 전기 대비 1.0%, 전년 동기 대비 3.4%입니다. 한국은행의 8월 전망은 전기 대비 0.3%였습니다. 실질 국내총소득(GDI)은 전기 대비 3.4%, 전년 동기 대비 18.8% 늘었습니다. 잠정치는 12월 초에 나옵니다.
3분기 성장은 무엇이 만들었습니까?
한국은행 기여도로 보면 1.0% 가운데 정부 부문이 0.8%p(정부소비 0.3%p+정부투자 0.5%p), 민간 부문이 0.2%p입니다. 항목별로는 설비투자 0.4%p, 정부소비 0.3%p, 지식재산생산물투자 0.2%p였고 민간소비는 −0.1%p였습니다. 순수출은 수출 1.1%p에서 수입 1.0%p를 빼 0.1%p였습니다.
한국과 대만의 경제성장률은 왜 이렇게 다릅니까?
대만 실질 GDP는 2026년 1분기 15.43%, 2분기 12.93% 늘었고(전년 동기 대비, 대만 DGBAS 8월 14일) 한국은 3.8%, 3.7%, 3분기 3.4%였습니다. 대신 한국의 실질 GDI는 같은 세 분기에 13.2%, 15.7%, 18.8% 늘었습니다. 대만은 AI 서버를 더 만들어 팔았고, 한국은 메모리 값이 올라 같은 양으로 더 벌었습니다.
댓글 아직 없습니다