오늘(11월 2일) 아침부터 증권사 앱의 종목명 옆에 「저PBR」이라는 글자가 붙었습니다. 한국거래소가 1일 발표한 151곳입니다. 코스피 96곳, 코스닥 55곳. 현대제철, 한화생명, 롯데쇼핑, 롯데케미칼, 이마트처럼 시가총액 1조 원이 넘는 회사도 다섯 곳 들어 있습니다.
명단보다 먼저 읽은 것이 있습니다. 명단에서 빠지려고 회사들이 낸 「PBR 개선 계획」 공시 62건입니다. 그중 46건이 마감일인 10월 22일 하루에 들어왔습니다. 그리고 숫자로 목표 PBR을 적은 33곳의 목표 가운데값은 0.5배였습니다. 회사 스스로도 장부가의 절반을 목표로 잡았다는 뜻입니다.
저PBR 기업 151곳은 어떤 기준으로 골랐습니까?
거래소 기준은 절대값이 아니라 업종 안의 순위입니다. 10월 22일을 기준으로 상장폐지 사유가 생긴 회사 등을 뺀 2,431곳(유가증권시장 779곳·코스닥시장 1,652곳)을 글로벌산업분류(GICS) 업종으로 나눈 뒤, 반기마다 PBR이 코스피는 업종 하위 25%, 코스닥은 하위 10% 안에 드는지 봤습니다. 최근 6개 반기 연속, 또는 7개 반기 중 6개 반기 이상 그 안에 있었으면 후보입니다. 3년 내내 업종 바닥에 있었다는 말입니다.
후보는 185곳(코스피 115·코스닥 70)이었습니다. 여기서 10월 22일까지 PBR 개선 계획을 담은 기업가치 제고 계획을 공시한 34곳이 빠져 151곳이 됐습니다. 다만 12개 반기 연속, 또는 13개 반기 중 12개 반기 이상 바닥에 있던 회사는 계획을 내도 빠질 수 없게 했습니다. 6년을 바닥에 있었으면 계획서 한 장으로는 안 된다는 규칙입니다.
PBR은 시가총액을 순자산(장부상 자기자본)으로 나눈 값입니다. 1배면 시장이 회사를 장부 그대로 쳐 준다는 뜻이고, 0.25배면 장부의 4분의 1로 쳐 준다는 뜻입니다. 거래소가 밝힌 151곳의 단순 평균은 0.25배입니다. 같은 날 거래소가 밝힌 코스피 전체 PBR은 1.43배, 코스닥은 1.60배였습니다(10월 30일 기준).
| 구분 | 유가증권시장 | 코스닥시장 | 합계 |
|---|---|---|---|
| 산정 대상 | 779 | 1,652 | 2,431 |
| 6개 반기 이상 업종 바닥(후보) | 115 | 70 | 185 |
| 계획 공시로 제외 | 19 | 15 | 34 |
| 공표 | 96 | 55 | 151 |
명단에서 빠지려고 낸 계획서 62건은 언제 들어왔습니까?
전자공시(DART)에서 제목에 「PBR 개선 계획 제출 기업」이 붙은 기업가치 제고 계획 공시를 전부 셌습니다. 정정공시를 빼면 62건이고 코스피 34·코스닥 28입니다. 거래소가 발표한 제출 기업 수(코스피 34·코스닥 28)와 정확히 맞습니다.
9월 30일 첫 제출부터 10월 21일까지 3주 동안 들어온 것은 16건입니다. 마감일 10월 22일 하루에 46건이 들어왔습니다. 74%입니다. 거래소 규칙은 명단 공개 7거래일 전까지 계획을 내면 1년 동안 공개를 면제해 줬습니다. 회사들은 그 날짜를 정확히 지켰습니다.
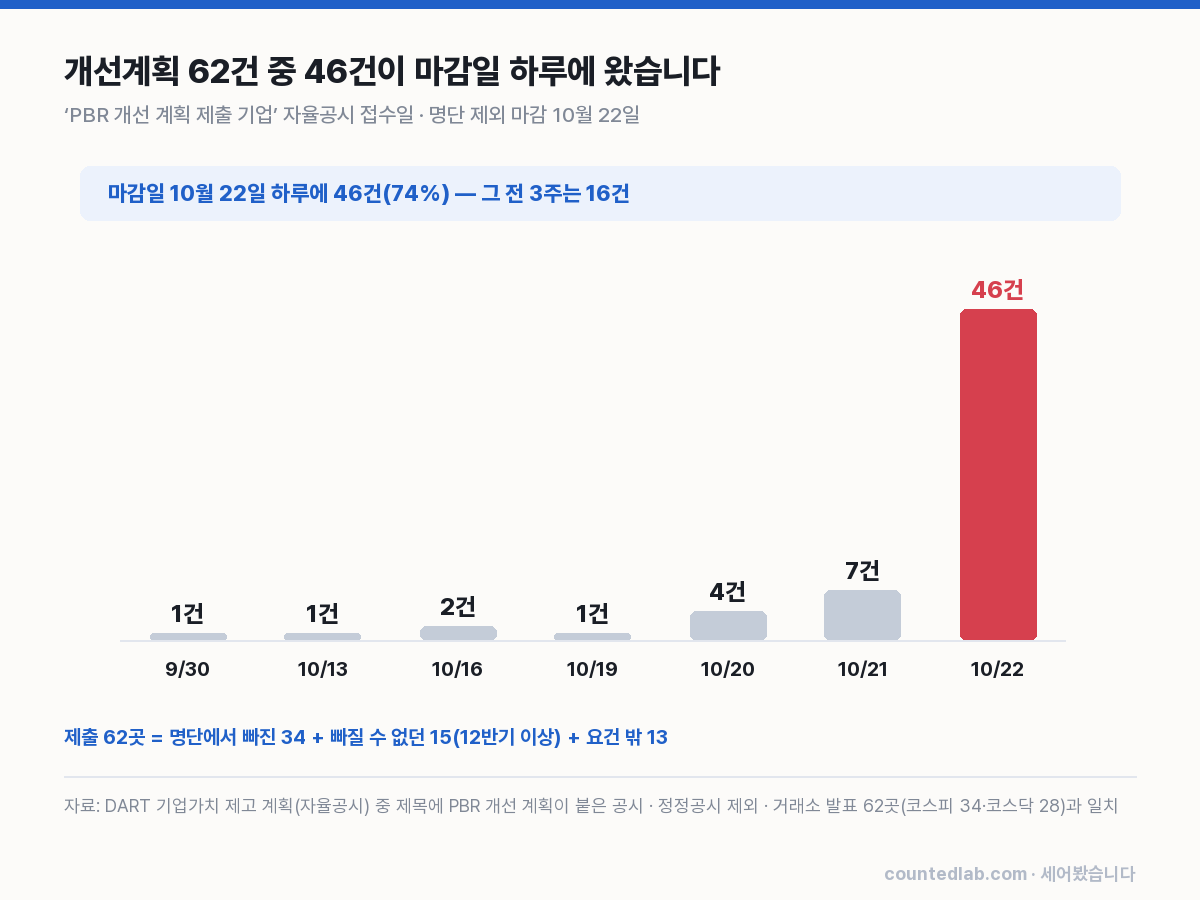
62곳이 모두 명단에서 빠진 것은 아닙니다. 거래소 설명대로 나누면 34곳은 빠졌고, 15곳은 12개 반기 규칙에 걸려 계획을 내고도 명단에 남았고, 13곳은 애초에 요건에 해당하지 않았습니다. 34+15+13=62입니다. 무림페이퍼와 무림SP는 10월 22일 계획을 냈는데도 명단에 이름이 올랐다고 보도됐습니다. 빠질 수 없는 15곳 쪽으로 읽힙니다.
규칙이 만든 유인은 분명했습니다. 「ROE를 올려라」가 아니라 「22일까지 공시를 내라」였고, 회사들은 그 유인에 정확히 반응했습니다. 정치인만 유인으로 움직이는 게 아닙니다. 이사회도 그렇습니다.
계획서에는 무엇이 적혀 있습니까?
62건의 공시 본문을 읽었습니다. 첨부 PDF가 아니라 공시 서식에 적힌 요약입니다. ROE·PBR·주주환원율 가운데 하나라도 숫자로 목표를 적은 곳은 43곳이었습니다. 나머지 19곳은 「1. 기업개요 2. 현황진단 3. 목표설정」처럼 목차만 적고 숫자는 첨부로 넘겼습니다.
숫자로 적힌 목표를 보면 이렇습니다. BNK금융지주는 ROE 10.5% 이상, 보통주자본비율 12.5% 이상, 주주환원율 50% 이상을 적었습니다. GS글로벌은 2029년 ROE 8~10%와 주주환원율 30%를 적었습니다. 동국제강은 지금 PBR이 0.25배라고 적고, 2028년까지 ROE 3~4%와 PBR 0.3배를 목표로 적었습니다. 그리고 진단 칸에 「ROE(자기자본이익률)가 COE(자기자본비용)를 하회」한다고 썼습니다. 롯데지주도 「자기자본수익률(ROE) 대비 높은 주주요구수익률(COE)」이라고 썼습니다. 회사가 버는 수익률이 주주가 요구하는 수익률보다 낮다는 말입니다. 저는 이 문장이 계획서 62건을 통틀어 가장 정직한 문장이라고 읽었습니다.
PBR 목표를 숫자로 적은 곳은 33곳입니다. 목표가 여럿이면 가장 높은 값을 골랐습니다. 가운데값은 0.5배입니다. 24곳은 목표가 1배 미만이고, 정확히 1배가 6곳, 1배를 넘겨 잡은 곳은 3곳뿐입니다. 동국씨엠의 목표는 0.27배, 인터지스는 0.3배, 우성은 2027년 0.40배입니다.
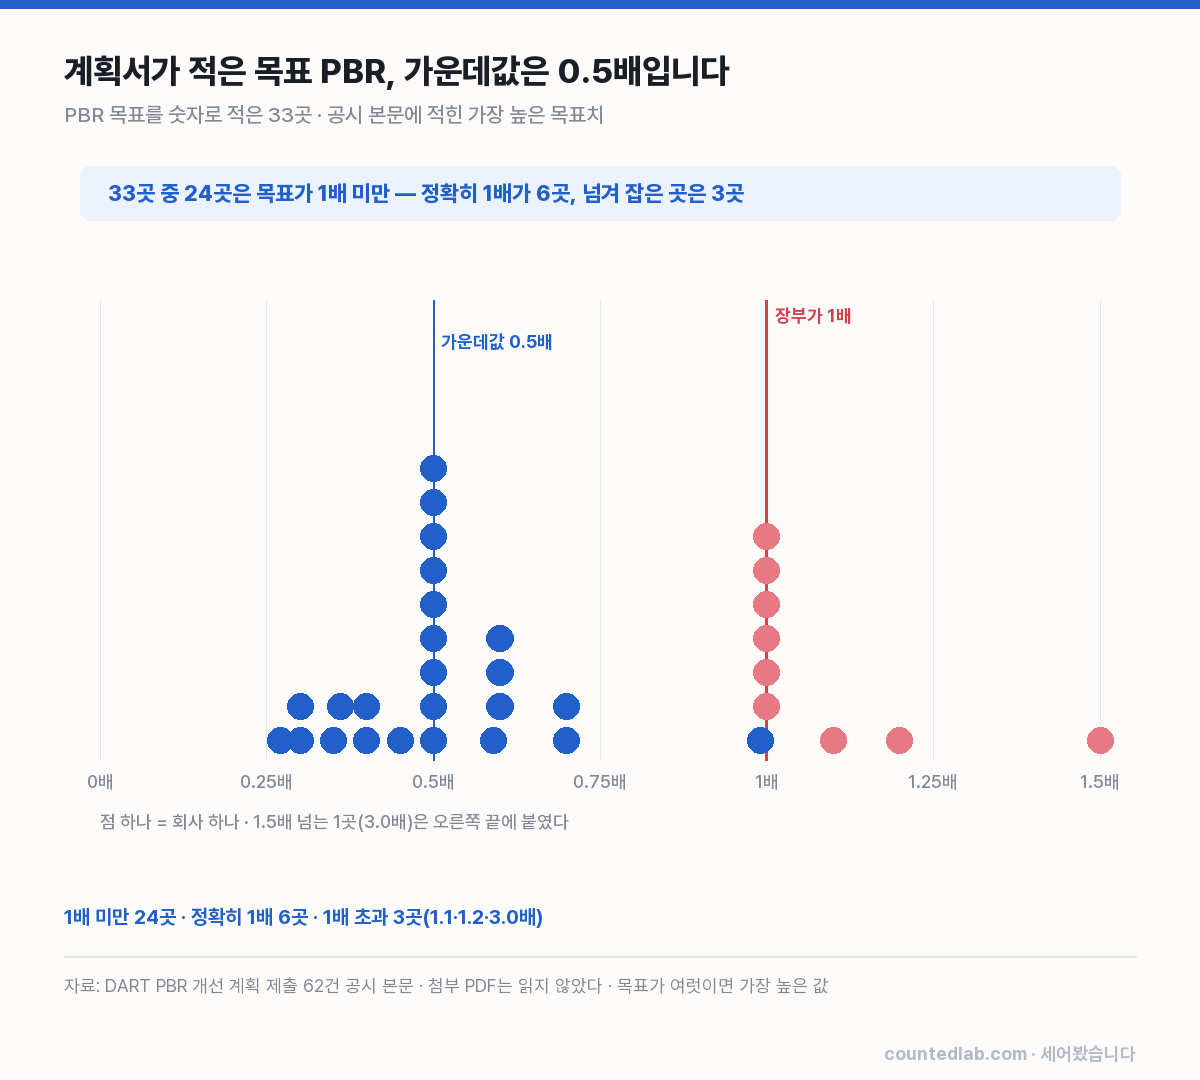
목표를 낮게 잡았다고 흉볼 일은 아닙니다. 오히려 계산이 맞습니다. 이 회사들 스스로 진단한 ROE가 3~5% 안팎인데 장부가 1배를 목표로 적으면 그게 더 이상한 계획서입니다. 회사가 장부 1원으로 1년에 4원을 버는데 주주는 8원을 원한다면, 그 장부 1원을 1원에 사 줄 사람은 없습니다.
하나 더 적어 둡니다. 62곳 가운데 23곳이 같은 공시에 조세특례제한법 제104조의27의 「고배당기업에 해당」한다고 표시했습니다. 배당소득 분리과세 혜택과 이어지는 칸입니다. 계획서가 명단 면제와 세금, 두 가지 일을 한꺼번에 하고 있습니다.
PBR이 낮은 건 ROE가 낮아서입니까?
절반은 그렇습니다. 상장사 전체로 다시 셌습니다. 10월 30일 종가 시가총액을 2025년 사업보고서의 연결 자본총계로 나눴고, ROE는 2025년 연결 당기순이익을 2024·2025년 자본총계 평균으로 나눴습니다. 스팩·우선주·자본잠식·단위가 틀린 행을 빼니 2,324곳이 남았습니다.
PBR 1배 미만은 1,469곳, 63.2%입니다. 코스피만 보면 741곳 중 556곳, 75.0%입니다. 거래소 명단 151곳은 1배 미만 회사의 10분의 1 정도입니다. 1배 미만이 그 자체로 이상한 일이었다면 명단은 1,400곳이 넘었어야 합니다.
2,324곳을 PBR 순으로 열 칸에 나눴습니다. 맨 아래 칸(PBR 0.24배 이하, 232곳)은 41%가 2025년에 적자였습니다. 흑자를 낸 137곳의 ROE 가운데값은 4.6%로, 나머지 아홉 칸 흑자 기업(7.4%)보다 낮습니다. 여기까지는 「장부가 돈을 못 벌어서 싸다」는 설명이 맞습니다.
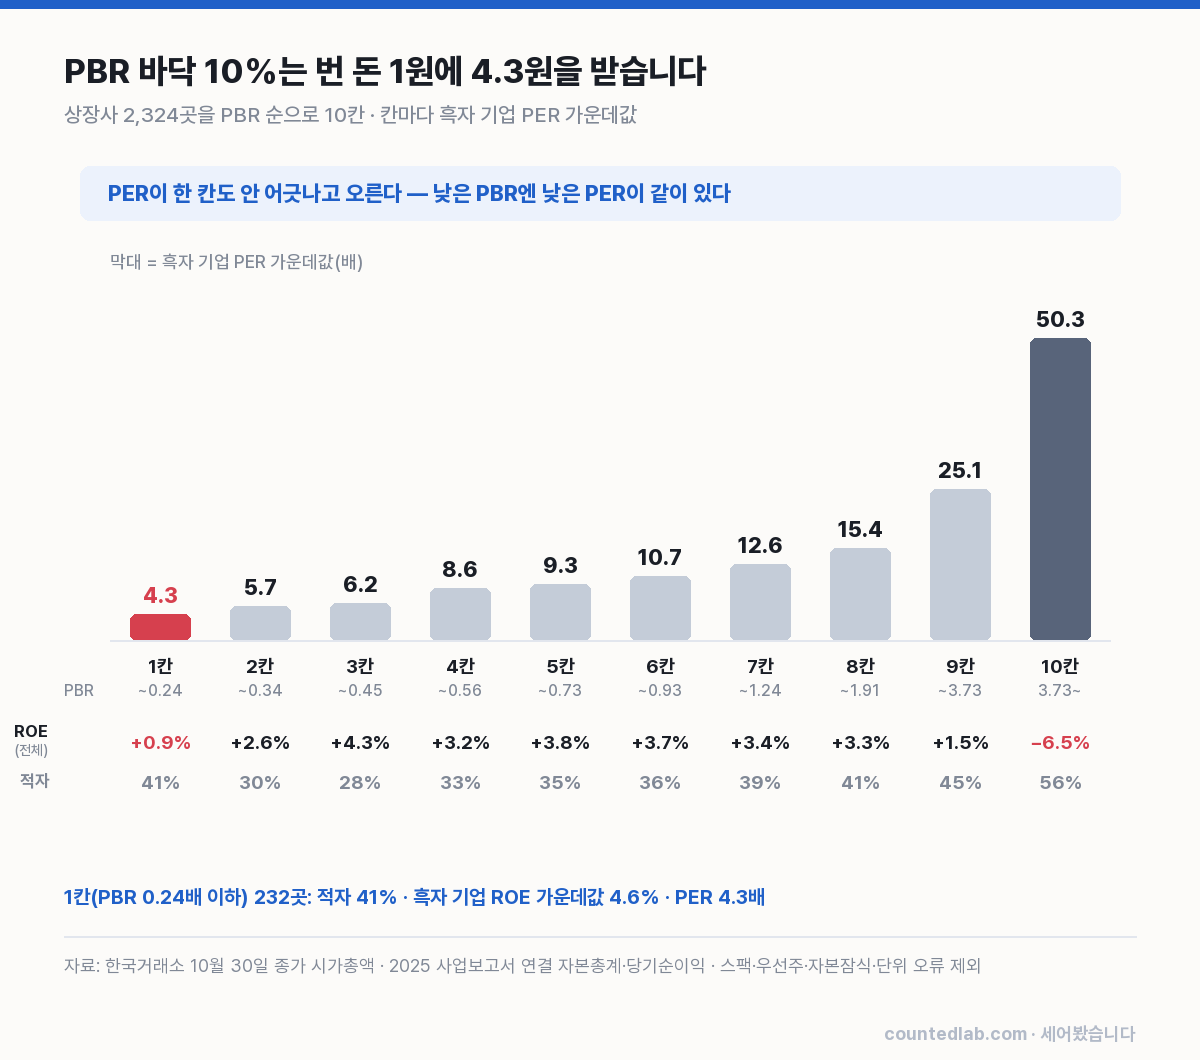
그런데 PER(시가총액÷순이익)을 보면 다른 그림이 나옵니다. 흑자 기업만 놓고 맨 아래 칸의 PER 가운데값은 4.3배입니다. 번 돈 1원에 주가 4.3원을 쳐 준다는 뜻입니다. 칸이 올라갈수록 5.7, 6.2, 8.6, 9.3, 10.7, 12.6, 15.4, 25.1, 50.3배로 한 칸도 안 어긋나고 올라갑니다. 낮은 PBR에는 낮은 ROE만이 아니라 낮은 PER이 같이 붙어 있습니다.
PBR은 ROE에 PER을 곱한 값이라 둘로 나눌 수 있습니다. 흑자 기업만으로 기하평균을 내면 맨 아래 칸은 PBR 0.18배(ROE 3.3%·PER 5.4배), 나머지는 0.87배(ROE 6.2%·PER 14.0배)입니다. 그 격차를 로그로 나누면 ROE가 40%, PER이 60%를 설명합니다. 코스피만 따로 보면 ROE 몫이 더 커집니다. 거칠게 말하면 반반입니다. 절반은 돈을 못 버는 것이고, 절반은 번 돈마저 시장이 덜 쳐 주는 것입니다.
| 흑자 기업 기준(기하평균) | PBR | ROE | PER |
|---|---|---|---|
| PBR 바닥 10% (137곳) | 0.18배 | 3.3% | 5.4배 |
| 나머지 90% (1,296곳) | 0.87배 | 6.2% | 14.0배 |
| 격차 중 설명 몫 | — | 40% | 60% |
번 돈을 시장이 덜 쳐 주는 이유는 무엇입니까?
여기서부터는 제 해석입니다. PER이 낮다는 건 둘 중 하나입니다. 올해 이익이 내년엔 안 나올 거라고 보거나, 이익이 나도 주주 몫으로 오지 않을 거라고 보는 겁니다. 첫째는 업황이고 둘째는 지배구조입니다.
둘째를 보여 주는 숫자가 하나 있습니다. 이름에 「홀딩스」·「지주」가 들어간 회사는 전체 2,324곳 중 80곳, 3.4%입니다. PBR 바닥 10%에서는 232곳 중 35곳, 15.1%입니다. 4배 넘게 몰려 있습니다. 보도로 이름이 확인된 명단 기업 46곳 중에도 9곳이 지주회사입니다. 자회사 이익이 지주 장부에 잡혀도 그 돈이 지주 주주에게 배당으로 넘어온다는 믿음이 약하면, 시장은 그 이익을 덜 쳐 줍니다.
명단에 오른 큰 회사들은 첫째 쪽에 가깝습니다. 2025년 연결 기준 ROE를 셌습니다. 현대제철 0.01%, 롯데쇼핑 0.43%, 이마트 1.83%, 롯데케미칼 −13.17%입니다. 한화생명이 5.41%로 그나마 높습니다. 거래소가 밝힌 이들의 PBR은 0.15~0.27배입니다. 장부에 공장과 점포와 땅이 그대로 있어도, 그 장부가 1년에 1원도 못 벌면 시장은 장부를 장부가로 사지 않습니다.
| 회사(시총 1조 원 이상) | 거래소 PBR(10/22) | 2025 ROE(연결) |
|---|---|---|
| 현대제철 | 0.19배 | 0.01% |
| 한화생명 | 0.27배 | 5.41% |
| 롯데쇼핑 | 0.17배 | 0.43% |
| 롯데케미칼 | 0.18배 | −13.17% |
| 이마트 | 0.15배 | 1.83% |
그래서 명단 공개는 쓸모가 있습니까?
저는 쓸모가 있다고 봅니다. 다만 기대하는 쪽과 다른 이유로입니다. 이름을 공개하는 것은 가격을 정하는 일이 아니라 정보를 보태는 일입니다. 「3년 동안 업종 바닥이었다」는 사실은 누구나 계산할 수 있었지만 아무도 한 장에 모아 주지 않았습니다. 공시 제도를 넓혀 온 쪽의 공은 공으로 인정합니다. 저는 그 공시를 매일 아침 씁니다.
그러나 명단이 PBR을 올리지는 않습니다. PBR을 올리는 건 ROE와, 번 돈이 주주에게 온다는 믿음입니다. 앞의 것은 원가율·판관비·자산 회전에서 나오고, 뒤의 것은 배당·자사주 소각·지배구조에서 나옵니다. 둘 다 계획서가 아니라 장부에서 확인됩니다. 이번 규칙이 실제로 만든 행동은 10월 22일 하루의 공시 46건이었습니다.
「저평가」라는 말도 조심해서 써야 합니다. 거래소 보도자료와 기사 대부분이 0.25배를 「저평가」라고 불렀습니다. 그런데 계획서를 낸 회사들이 적은 목표 가운데값이 0.5배입니다. ROE 4%짜리 장부를 1배에 사라는 건 시장에 가격을 다시 매기라는 요구입니다. 가격은 정보입니다. 0.25배라는 가격은 이미 많은 것을 말하고 있습니다.
다음 공표는 2027년 5월 첫 거래일입니다. 그때 볼 숫자는 명단 수가 아니라, 이번에 계획서로 빠져나간 34곳의 ROE와 주주환원율이 계획서에 적은 대로 움직였는지입니다. 그 반년치 장부를 다시 세어 볼 생각입니다.
세어본 조건과 한계
거래소 명단 151곳 전체를 내려받지는 못했습니다. 기업 이름은 매일경제·뉴스퀘스트·동아일보·머니투데이 보도로 확인된 46곳만 썼습니다. 제 PBR은 연결 자본총계(비지배지분 포함)와 10월 30일 종가로 계산해 거래소 숫자(지배주주 자본·10월 22일 기준)보다 조금 낮게 나옵니다. 업종 분류도 거래소는 GICS, 저는 업종 구분 없이 전체를 셌습니다. ROE는 2025년 한 해 이익이라 일회성 손익이 섞였을 수 있습니다. 개선계획은 공시 서식의 요약만 읽었고 첨부 PDF는 읽지 않았습니다. 특정 종목을 사거나 팔라는 뜻이 아닙니다.
자주 묻는 질문
저PBR 기업 리스트는 어디서 봅니까?
한국거래소 상장공시시스템 KIND의 밸류업 페이지에 151곳(코스피 96·코스닥 55)이 올라 있고, 증권사 HTS·MTS 종목명 옆에도 「저PBR」 표시가 붙습니다. 공개 기간은 2026년 11월 2일부터 다음 공표일인 2027년 5월 4일까지입니다.
PBR이 1배보다 낮으면 무조건 저평가입니까?
아닙니다. PBR은 ROE(자기자본이익률)에 PER을 곱한 값이라, 자기 돈으로 연 3~4%를 버는 회사가 장부가 1배를 받기는 어렵습니다. 상장사 2,324곳 중 63%가 1배 미만이고, 개선계획을 낸 회사들도 목표 PBR 가운데값을 0.5배로 적었습니다(2026년 10월 기준).
명단에 오르면 어떤 불이익이 있습니까?
법적 제재나 과태료는 없습니다. 이름이 공개되고 거래 화면에 표시가 붙으며, 거래소가 2027년부터 1대1 개선 컨설팅을 지원합니다. 금융위원회는 기관투자자가 이런 회사에 주주로서 관여하도록 스튜어드십 코드 지침 개정을 추진하고 있습니다.
명단은 이름을 부르고, 가격은 이유를 말합니다. 저는 평촌 25평을 장부가가 아니라 시세로 셉니다. 회사에만 장부가로 쳐 달라고 할 수는 없었습니다.
댓글 아직 없습니다