삼성전자 3분기 잠정실적 공시는 A4 한 장입니다. 그 한 장에 적힌 숫자는 둘뿐입니다. 매출 195조 원, 영업이익 107조 4,000억 원.
10월 8일 아침 7시 45분 무렵 금융감독원 전자공시에 ‘연결재무제표기준영업(잠정)실적(공정공시)’이 올라왔습니다. 2026년 7~9월 매출은 2분기보다 13.70%, 영업이익은 20.01% 늘었습니다. 1년 전 3분기와 비교하면 매출은 126.59%, 영업이익은 782.50% 늘었습니다. 삼성전자가 석 달 동안 번 영업이익이 100조 원을 넘은 건 처음입니다.
숫자가 크니 뉴스는 그 크기를 다룹니다. 저는 재무팀에서 분기 마감을 12년 했던 사람이라 그 한 장에 무엇이 적혀 있고 무엇이 비어 있는지가 먼저 궁금했습니다. 그래서 같은 공시를 2010년 것부터 전부 받아 나란히 읽어봤습니다.
삼성전자 3분기 잠정실적, 예상보다 높았습니까?
영업이익은 예상을 조금 넘었고 매출은 조금 못 미쳤습니다. 한국경제가 10월 7일 전한 증권사 예상치 평균(컨센서스)은 영업이익 105조 4,000억 원, 매출 200조 2,500억 원이었습니다. 실제 영업이익은 그보다 2조 원(1.9%) 많고, 매출은 5조 2,500억 원(2.6%) 적습니다.
| 삼성전자 연결(조 원) | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 잠정 | 증권사 예상 |
|---|---|---|---|---|
| 매출 | 86.06 | 171.50 | 195.00 | 200.25 |
| 영업이익 | 12.17 | 89.49 | 107.40 | 105.40 |
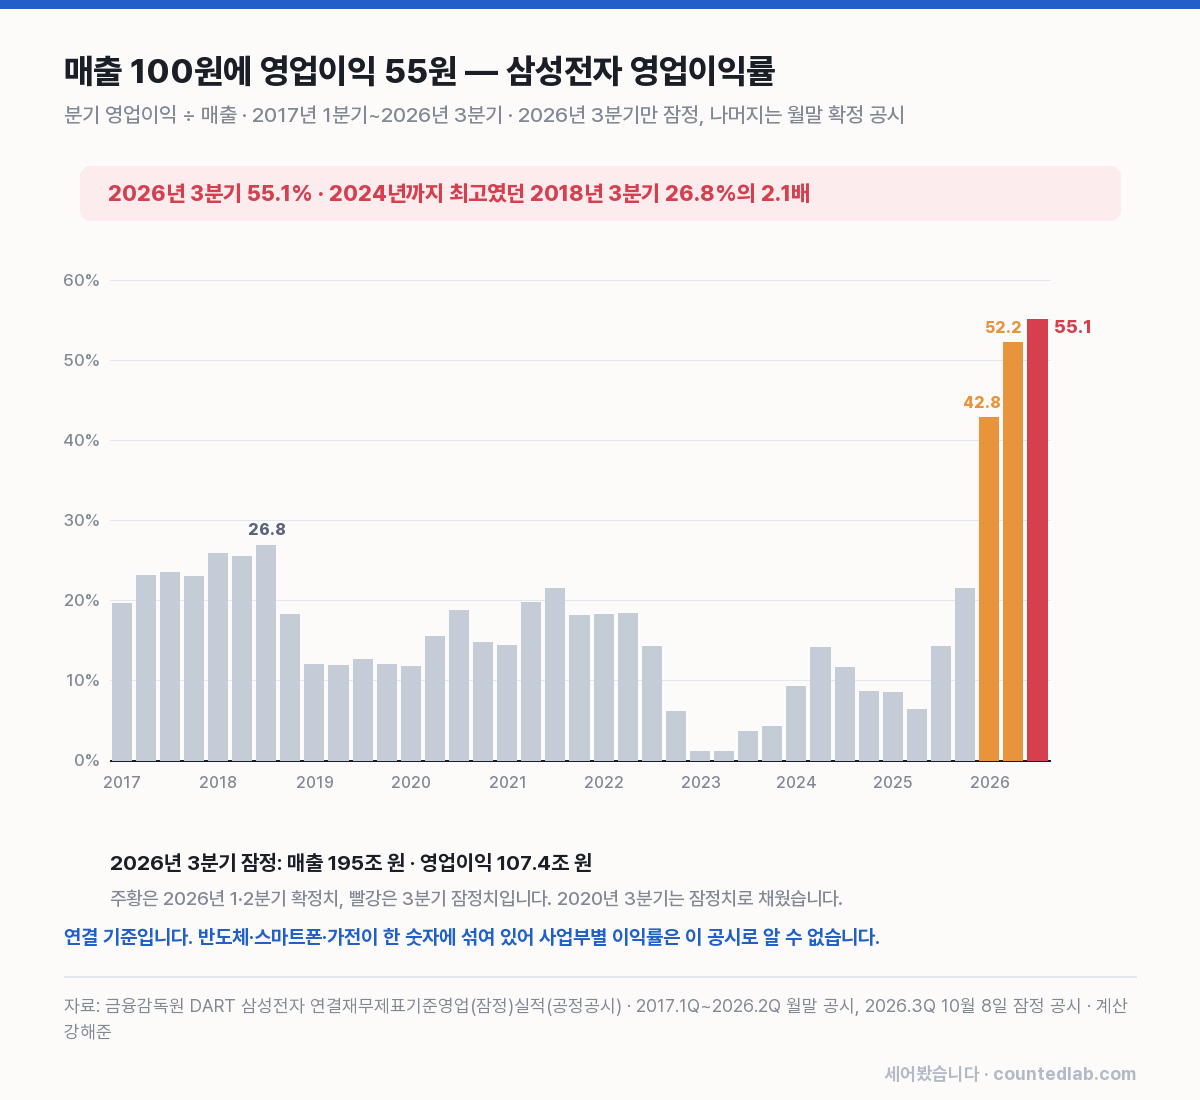
| 영업이익률 | 14.1% | 52.2% | 55.1% | 52.6% |
매출이 예상보다 적은데 이익이 많았다는 건 남기는 폭이 예상보다 컸다는 뜻입니다. 영업이익을 매출로 나눈 영업이익률은 55.1%입니다. 매출 100원에 영업이익이 55원 남았습니다. 2024년까지 이 회사의 분기 최고 기록은 메모리 호황이던 2018년 3분기 26.8%였습니다. 그 두 배가 넘습니다.
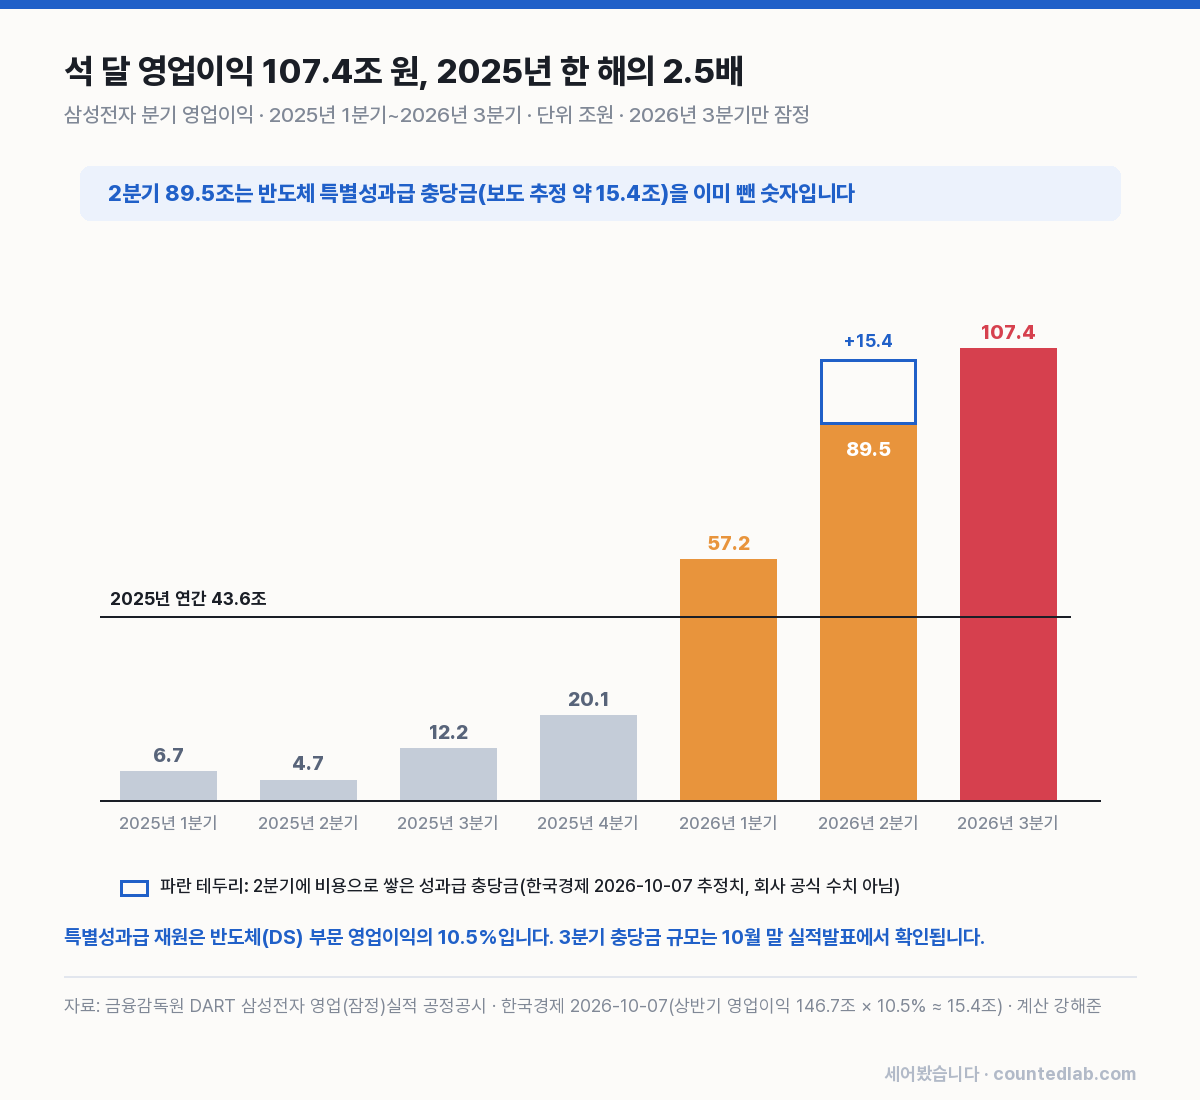
올해 1~9월 누적 영업이익은 254조 1,300억 원입니다. 2025년 한 해 영업이익 43조 6,000억 원의 5.8배를 아홉 달에 벌었습니다. 3분기 하나만 놓고 봐도 작년 한 해의 2.5배입니다.
잠정실적 공시 한 장에는 무엇이 적혀 있습니까?
공시 양식에는 칸이 다섯 줄 있습니다. 매출액, 영업이익, 법인세비용차감전계속사업이익(세전이익), 당기순이익, 지배기업 소유주지분 순이익. 오늘 공시는 위의 두 줄만 채웠고 아래 세 줄은 전부 ‘-‘입니다. 순이익은 아직 모른다는 뜻입니다.
사업부별 숫자도 없습니다. 반도체(DS)와 스마트폰·가전(DX)이 107조 4,000억 원이라는 한 숫자에 섞여 있습니다. 증권가는 반도체가 110조 원 안팎을 벌고 나머지 사업부가 적자를 냈을 것으로 추정합니다. 메리츠증권은 시스템반도체·파운드리 1조 5,000억 원, 모바일 1조 9,000억 원 손실을 예상했습니다. 이건 추정이고 공시로 확인된 숫자가 아닙니다.
맨 아래에는 이렇게 적혀 있습니다. ‘상기 잠정 영업실적은 삼성전자 본사, 자회사 및 관계사 등에 대한 외부감사인의 회계감사가 완료되지 않은 상태에서 투자자들의 편의를 위해 제공되는 정보로서, 실제 실적과는 차이가 발생할 수 있음을 양지하시기 바랍니다.’ 그리고 ‘이사회 승인시점에 관련 내용을 재공시할 예정’이라고 덧붙입니다. 잠정은 말 그대로 결산이 끝나기 전 숫자입니다.
잠정치는 확정치와 얼마나 달랐습니까?
삼성전자는 분기가 끝나고 1~2주 안에 잠정치를 내고, 그달 말 실적발표 때 같은 양식으로 사업부별 숫자와 순이익까지 채운 공시를 다시 냅니다. 이 글에서는 월말 것을 확정치라고 부르겠습니다. 감사가 끝나기 전이라 엄밀하게는 이것도 잠정이지만, 분기보고서와 거의 같습니다.
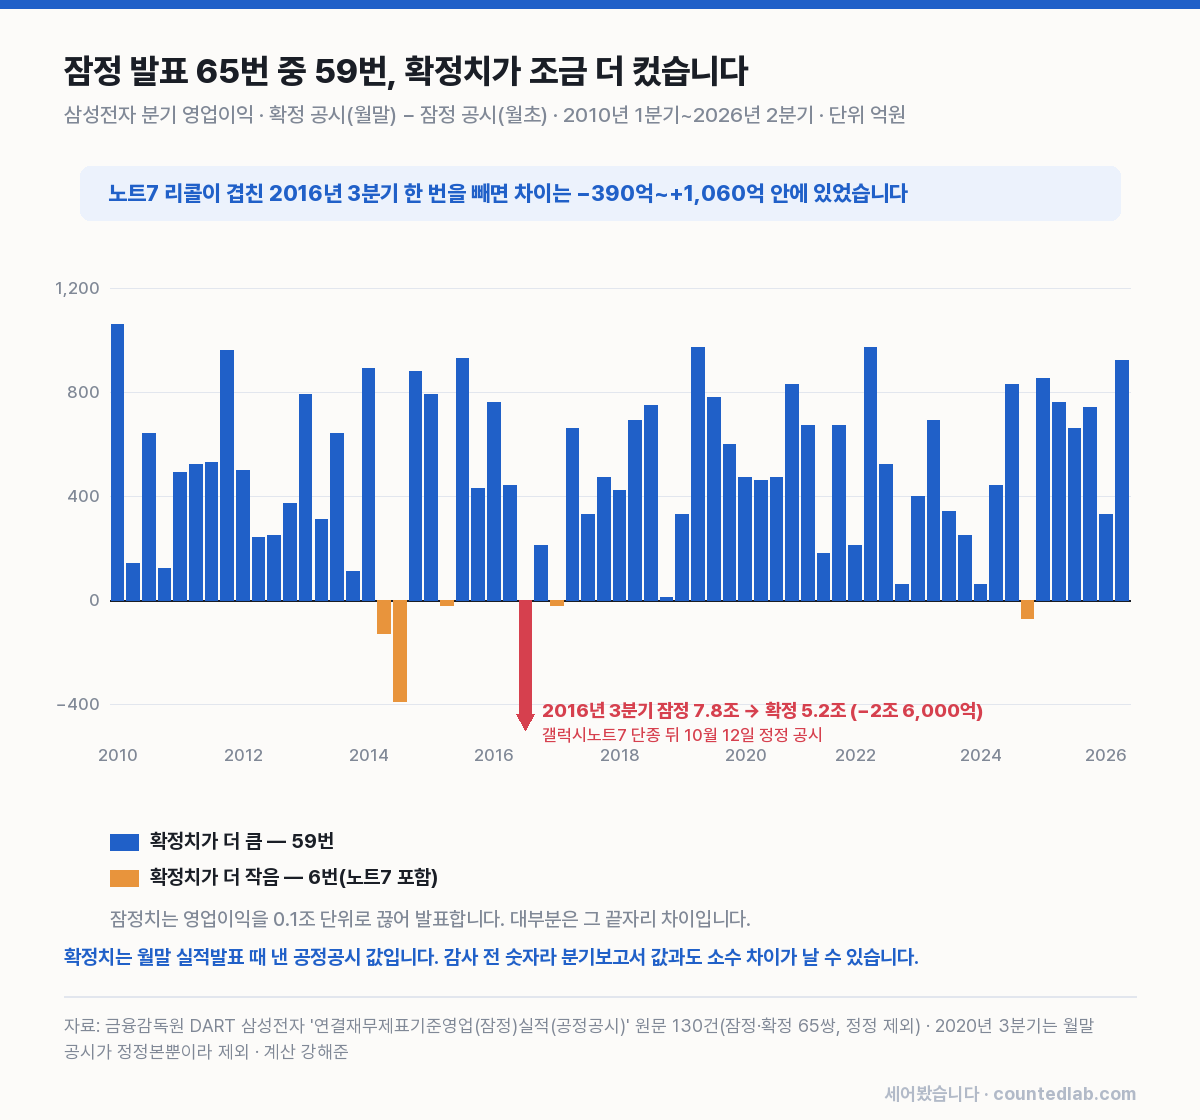
전자공시 API로 2008년부터 올라온 이 공시를 정정본을 빼고 모두 받았습니다. 월초 잠정치와 월말 확정치가 짝이 맞는 분기는 2010년 1분기부터 2026년 2분기까지 65번입니다(2020년 3분기는 월말 공시가 정정본으로만 남아 있어 뺐습니다). 영업이익을 비교하니 확정치가 잠정치보다 컸던 게 59번, 작았던 게 6번이었습니다.
차이는 대부분 작습니다. 2016년 3분기 한 번을 빼면 −390억 원(2014년 3분기)에서 +1,060억 원(2010년 1분기) 사이였고, 차이의 절댓값 중앙값은 480억 원입니다. 이유도 짐작이 갑니다. 잠정치는 영업이익을 0.1조 원 단위로 끊어 발표합니다. 2분기 잠정치 89조 4,000억 원은 확정치 89조 4,924억 원의 끝자리를 버린 숫자에 가깝습니다. 매출도 1조 원 단위로 끊습니다. 그래서 확정치가 조금 큰 쪽으로 쏠립니다.
예외가 한 번 있었습니다. 2016년 10월 7일 삼성전자는 3분기 영업이익 잠정치를 7조 8,000억 원으로 냈습니다. 나흘 뒤 갤럭시노트7 생산·판매를 중단했고, 10월 12일 정정 공시로 5조 2,000억 원으로 낮췄습니다. 2조 6,000억 원, 3분의 1이 줄었습니다. 잠정치가 틀린 게 아니라 잠정치를 낸 뒤 사업에 큰일이 생긴 경우입니다.
그러니 오늘의 107조 4,000억 원도 지난 65번처럼 움직인다면 월말에 수백억 원 정도 위로 고쳐질 가능성이 큽니다. 다만 그건 지난 기록의 모양이지 약속은 아닙니다.
반도체 성과급은 이 숫자에 들어 있습니까?
공시에는 한 글자도 없습니다. 그런데 이번 분기 숫자를 읽을 때 가장 큰 변수가 이것입니다.
삼성전자 노사는 5월 임금협상에서 기존 초과이익성과급(OPI)과 별도로 반도체 부문 특별경영성과급을 만들기로 합의했습니다. 재원은 올해 반도체 부문 영업이익의 10.5%이고 상한이 없습니다. 10월 7일 회사가 임직원에게 공지한 세부 기준을 보도로 보면, 지급은 내년 3월 말~4월 초이고 세금 49.5%를 일괄 원천징수한 나머지를 전부 삼성전자 주식으로 줍니다.
돈은 내년에 나가지만 비용은 올해 잡힙니다. 회계에서는 이미 일해서 생긴 의무를 그 기간의 비용으로 미리 쌓는데, 이걸 충당금이라고 부릅니다. 한국경제 보도에 따르면 1분기에는 협상 중이라 반영하지 않았고, 2분기에 상반기분을 한꺼번에 쌓았습니다. 상반기 영업이익 146조 7,000억 원에 10.5%를 곱한 약 15조 4,000억 원입니다. 이 추정대로라면 2분기 영업이익 89조 4,900억 원은 성과급 비용을 빼고 난 숫자이고, 빼기 전으로는 104조 원대였습니다.
3분기는 더 복잡합니다. 회사는 2분기 실적 설명회에서 ‘3분기부터 재고가 판매되는 시점에 관련 비용이 반영될 예정’이라고 했습니다. 재무팀 말로 풀면 이렇습니다. 공장에서 일한 사람의 인건비는 그 공장에서 만든 제품의 원가에 들어갑니다. 제품이 창고에 있는 동안 그 돈은 비용이 아니라 재고자산이라는 이름으로 장부에 앉아 있고, 팔리는 순간 매출원가로 넘어와 이익을 깎습니다. 성과급도 생산직 몫은 같은 길을 갑니다.
그래서 3분기 영업이익 107조 4,000억 원에 성과급이 얼마나 들어 있는지는 이 공시만으로 알 수 없습니다. 반도체 부문 3분기 영업이익을 109조 원으로 잡으면 10.5%는 약 11조 4,000억 원이라는 계산이 보도에 있지만, 그중 얼마가 비용이 됐고 얼마가 창고의 재고에 묻혀 있는지는 10월 말 확정치가 나와야 보입니다.
제가 다니던 회사는 이 회사의 1,000분의 1도 안 되는 규모였지만 같은 일을 했습니다. 연말 상여를 분기마다 나눠 쌓았고, 재고가 많은 분기에는 그 일부가 재고 원가에 들어가 영업이익이 실제보다 좋아 보였습니다. 다음 분기 재고가 빠지면 그만큼 이익이 깎였습니다. 회사가 잘못한 게 아니라 원가계산이 원래 그렇습니다. 그래서 저는 재고가 많이 쌓인 분기의 이익률을 한 번 더 의심하는 버릇이 있습니다.
성과급 10.5%는 누가 정한 값입니까?
노사가 협상해서 정한 값입니다. 저는 이 대목엔 할 말이 많지 않습니다. 회사와 직원이 일의 값을 계약으로 정하는 건 시장이 하는 일이고, 정부가 정한 값이 아닙니다. 사람을 붙잡아 두려면 다른 회사보다 더 줘야 하는 게 반도체 인력 시장입니다. 그 값이 비싼지 싼지는 주주가 주총에서 판단합니다. 성과급을 자사주로 주는 안건도 내년 정기 주총에 올라간다고 합니다.
다만 숫자를 읽는 사람은 이걸 알고 읽어야 합니다. 재원이 ‘영업이익의 10.5%’로 정해졌다는 건, 반도체가 많이 벌수록 그만큼 비용도 자동으로 커진다는 뜻입니다. 2분기처럼 한 분기에 몰아서 잡히면 분기 숫자가 튀고, 3분기처럼 재고를 따라 나뉘어 잡히면 분기 사이로 번집니다. 오늘 숫자 하나로 ‘전 분기보다 20% 늘었다’고 읽을 때 그 20% 안에 이 효과가 얼마나 섞였는지는 아직 아무도 모릅니다.
그래서 우리 원가율에는 언제 들어옵니까?
매출 100원에 55원이 남는다는 건, 그 100원을 낸 쪽이 있다는 뜻입니다. 메모리를 사는 회사들입니다. 한국경제가 인용한 시장조사업체 D램익스체인지 자료로 9월 PC용 D램 평균 가격은 26달러로 역대 최고였고, 메모리카드·USB용 낸드 가격은 21개월 연속 올랐습니다. 증권가는 3분기 D램과 낸드 평균 판매가격이 2분기보다 각각 20%와 19% 올랐다고 봅니다.
이 값은 서버, PC, 스마트폰을 만드는 회사의 원가율로 들어갑니다. 자동차도 마찬가지입니다. 제가 있던 부품회사 장부에서 반도체는 ‘전자부품’이라는 한 줄이었는데, 그 줄이 움직이면 몇 달 뒤 납품 단가 협상 테이블에 올라왔습니다. 공급 계약이 분기나 반기 단위라 가격은 한두 분기 늦게 넘어옵니다. 올해 1분기부터 이어진 메모리 값 상승은 지금쯤 세트 업체들의 하반기 원가율에 들어오고 있을 겁니다. 삼성전자 안에서도 스마트폰과 가전 사업부가 적자로 추정되는 건 같은 이야기의 다른 쪽입니다.
가격은 정보입니다. 메모리 값이 이만큼 올랐다는 건 만드는 쪽에 더 지으라는 신호이고, 쓰는 쪽에 아껴 쓰라는 신호입니다. 그 신호가 공장 증설로 이어지기까지는 2~3년이 걸리고, 그사이의 차이가 지금 55%라는 이익률입니다. 지난번 이 회사의 배당과 세금을 읽은 글(삼성전자 배당금 30조, 세금은 얼마 떼고 언제 들어옵니까)에서 말했듯 이 이익의 상당 부분은 배당으로도 나갑니다. 오늘 숫자는 그 출발점일 뿐입니다.
3분기 확정치와 사업부별 숫자, 성과급 반영액은 10월 말 실적발표 공시로 나옵니다. 그때 오늘의 잠정치가 얼마나 고쳐졌는지, 성과급이 재고에 얼마나 묻혀 있었는지 다시 읽겠습니다.
잠정 공시 한 장에는 숫자가 둘이고 빈칸이 셋입니다. 저는 빈칸 쪽을 오래 봅니다. 분기 마감 다음 날 제 책상에도 늘 빈칸이 더 많았습니다.
자주 묻는 질문
삼성전자 3분기 잠정실적은 얼마입니까?
2026년 10월 8일 아침 공시 기준 연결 매출 195조 원, 영업이익 107조 4,000억 원입니다. 2분기보다 매출 13.70%, 영업이익 20.01% 늘었고 분기 영업이익이 100조 원을 넘은 건 처음입니다. 순이익과 사업부별 실적은 이 공시에 없습니다.
잠정실적과 확정 실적은 다릅니까?
2010년 1분기부터 2026년 2분기까지 65번을 비교하면 59번은 월말 확정치가 잠정치보다 조금 컸습니다. 2016년 3분기 노트7 단종 때를 빼면 차이는 −390억~+1,060억 원이었습니다. 3분기 확정치는 10월 말 실적발표에서 나옵니다.
3분기 영업이익에 반도체 성과급이 반영됐습니까?
잠정 공시에는 적혀 있지 않습니다. 특별성과급 재원은 반도체(DS) 부문 연간 영업이익의 10.5%이고, 2분기에 상반기분 약 15조 4,000억 원이 비용으로 잡혔다는 것이 증권가 추정입니다. 3분기 반영액은 10월 말 설명회에서 확인됩니다.